رابطه قیمت ارز دیجیتال، نفت و طلا چیست؟ راهنمای جامع سرمایهگذاری و مدیریت ریسک
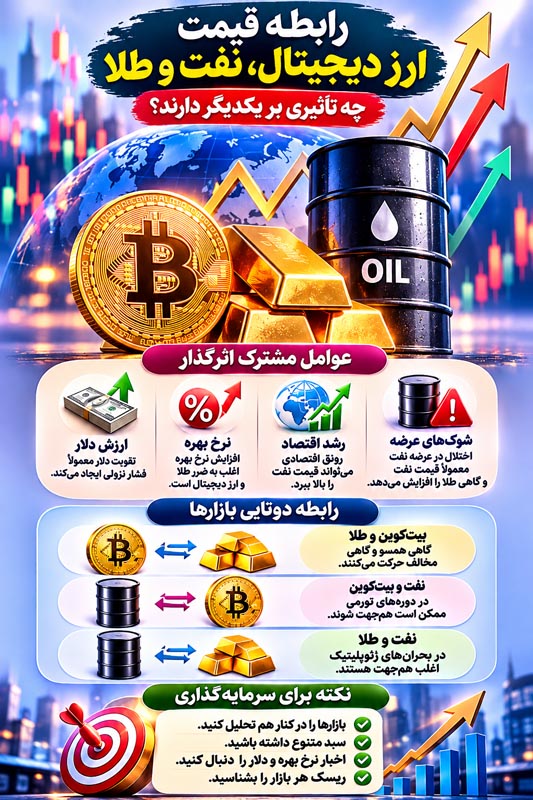
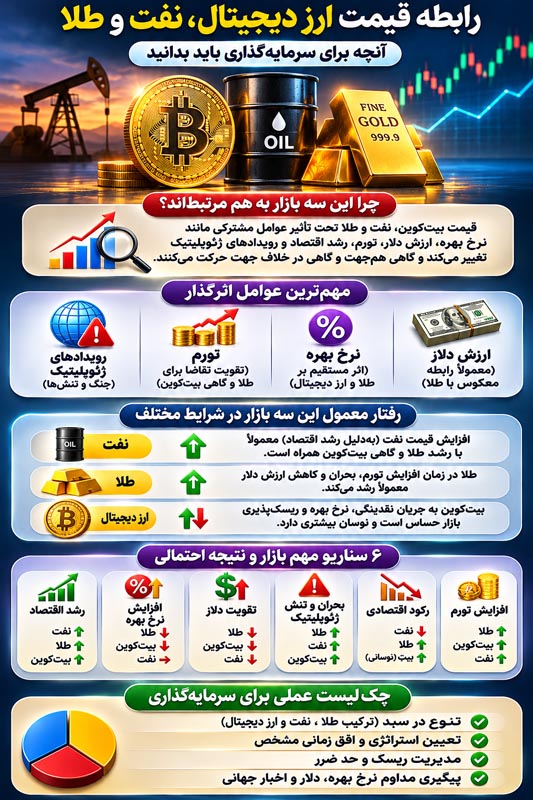
رابطه قیمت ارز دیجیتال، نفت و طلا با تغییر نرخ بهره، ارزش دلار، رشد اقتصاد و منشأ شوک بازار عوض میشود. افزایش قیمت نفت بر اثر رونق اقتصاد پیام متفاوتی از افزایش قیمت آن بر اثر اختلال عرضه دارد. بیتکوین و طلا هم ممکن است در یک دوره همجهت شوند و در دورهای دیگر به همان خبر واکنش متفاوتی نشان دهند.
در این راهنما بیتکوین، نفت برنت و اونس جهانی طلا را با ۹۶ مشاهدهٔ ماهانه از ۲۰۱۸ تا ۲۰۲۵ مقایسه میکنیم. سپس میبینیم این رابطه برای سرمایهگذاری با تومان چه معنایی دارد، ابزارهای معامله چه ریسکهایی دارند و چگونه میتوان یک سبد فرضی را در برابر افت همزمان چند بازار آزمود.
فهرست مطالب
وقتی از قیمت ارز دیجیتال، نفت و طلا حرف میزنیم
اول مشخص کنید کدام قیمت را میبینید و عملاً با چه ابزاری در معرض آن قرار میگیرید. تغییر اونس جهانی با بازده خرید سکه در ایران تفاوت دارد. قیمت نقدی برنت و صندوقی که قرارداد آتی نفت نگه میدارد نیز دو مسیر متفاوت دارند. این تمایز را پیش از مقایسهٔ نمودارها روشن کنید.
| بازار | نماینده در این مقاله | عاملهای اختصاصی مهم |
|---|---|---|
| ارز دیجیتال | بیتکوین به دلار در سری Coinbase منتشرشده در FRED | عمق بازار، تقاضای سرمایهگذاران، اهرم، جریان سرمایه و خبرهای مربوط به بازار رمزارز |
| نفت | میانگین ماهانهٔ برنت به دلار برای هر بشکه، بانک جهانی | تولید، مصرف، موجودی، حملونقل و انتظارات دربارهٔ عرضه و تقاضا |
| طلا | میانگین ماهانهٔ قیمت جهانی طلا به دلار برای هر اونس تروا، بانک جهانی | نرخ بهرهٔ واقعی، ارزش دلار، تقاضای سرمایهگذاری، خرید بانکهای مرکزی و تقاضای مصرفی |
نتیجههای بخش آماری دربارهٔ بیتکویناند. اتریوم، توکنهای کوچک و استیبلکوینها میتوانند به عوامل متفاوتی حساس باشند. برای مثال، در استیبلکوینِ وابسته به دلار، کیفیت سازوکار حفظ برابری و امکان بازخرید اهمیت دارد. در توکنهای کوچک، حجم پایین معامله یا خبر مربوط به پروژه ممکن است بیش از حرکت بازار جهانی بر قیمت اثر بگذارد.
دلار، نرخ بهره و تورم چگونه هر سه بازار را جابهجا میکنند؟
دلار جهانی و قیمتهای دلاری
برنت و طلا در بازار جهانی معمولاً با دلار گزارش میشوند و در این مقایسه بیتکوین هم دلاری است. تقویت دلار میتواند خرید کالاهای دلاری را برای بخشی از خریداران غیردلاری گرانتر کند. همچنین ممکن است همراه با سختتر شدن شرایط مالی و کاهش تقاضا برای بعضی داراییها رخ دهد. برای تفسیر حرکت قیمت، ببینید همزمان چه تغییری در رشد، عرضه و نرخ بهره رخ داده است.
شاخص گستردهٔ دلار فدرال رزرو، ارزش دلار را در برابر مجموعهای از ارزهای شرکای تجاری نشان میدهد. نرخ دلار به تومان به بازار داخلی مربوط است. ممکن است این دو در یک دوره رفتار متفاوتی داشته باشند. برای تحلیل قیمت جهانی از شاخص دلاری و برای محاسبهٔ بازده داخلی از نرخ واقعی تبدیل در معامله استفاده کنید.
نرخ بهرهٔ واقعی و هزینهٔ فرصت
بازده واقعی، اثر تورم را از بازده اسمی جدا میکند. در بازار آمریکا، بازده اوراق دهسالهٔ محافظتشده در برابر تورم یا TIPS یکی از شاخصهای قابلپیگیری برای بازده واقعی بازار است. وقتی بازده واقعی بالا میرود، نگهداری طلای فیزیکی که سود دورهای ندارد ممکن است در مقایسه با اوراق بهرهدار جذابیت کمتری پیدا کند. تقاضای پوشش ریسک و خرید بانکهای مرکزی هم میتوانند در همان زمان بر طلا اثر بگذارند.
بیتکوین به شرایط مالی و تمایل سرمایهگذاران به پذیرش ریسک حساس است. یک پژوهش صندوق بینالمللی پول نشان میدهد در نمونهٔ بررسیشده، انقباض سیاست پولی آمریکا از مسیر کاهش ریسکپذیری بر عامل مشترک بازار رمزارز فشار داشته است. برای تفسیر واکنش روز انتشار خبر، تفاوت میان عدد اعلامشده و انتظار قبلی بازار را هم در نظر بگیرید.
تورم، رشد و منشأ افزایش قیمت نفت
افزایش هزینهٔ انرژی میتواند فشار تورمی ایجاد کند. جهت حرکت طلا و بیتکوین به واکنش بازارهای ارز و اوراق، شرایط تأمین مالی و چشمانداز رشد هم وابسته است. برای مثال، اگر شوک نفتی انتظارات تورمی را بالا ببرد و نرخ واقعی پایین بیاید، طلا ممکن است تقویت شود. اگر بازار انتظار سیاست پولی سختگیرانهتری پیدا کند، افزایش بازده واقعی میتواند در جهت دیگری عمل کند.
نفت از تقاضای حملونقل، صنعت و پتروشیمی اثر میگیرد. تغییر تولید، موجودی، اختلال حمل و سیاست عرضه هم قیمت آن را حرکت میدهند. دادههای رشد و مصرف را در کنار عرضه و موجودی بخوانید تا یک جهش قیمت را بهاشتباه فقط به افزایش تقاضا نسبت ندهید.
رابطهٔ دوتایی بیتکوین، نفت و طلا
بیتکوین و طلا
تشبیه بیتکوین به طلای دیجیتال از بحث کمیابی و امکان نگهداری آن خارج از ابزارهای مالی سنتی میآید. برای سنجش کارکرد سرمایهگذاری، رفتار بازده در افت بازار، ریسک نگهداری و عمق معامله را جدا بررسی کنید. پژوهش باور و هوانگ دربارهٔ بیتکوین و طلا نیز به تغییر رفتار همبستگی در طول زمان میپردازد.
یک دارایی ممکن است در کل دوره همبستگی پایینی با دارایی دیگری داشته باشد و در بعضی ماههای پرتنش همراه آن افت کند. اگر هدفتان کاهش زیان در افت بیتکوین است، واکنش طلا را در ماههای منفی بیتکوین بررسی کنید. بخش دادههای تاریخی این سؤال را با یک نمونه پاسخ میدهد.
نفت و طلا
در شوک اختلال عرضه، ممکن است نفت با نگرانی دربارهٔ کمبود بالا برود و طلا از تقاضا برای پوشش ریسک حمایت بگیرد. در رکود، افت تقاضای نفت میتواند بر برنت فشار بگذارد و واکنش طلا به دلار، بازده واقعی و رفتار سرمایهگذاران بستگی دارد. در دورههای فشار نقدینگی، فروش همزمان داراییها نیز امکانپذیر است.
برای خواندن همزمان دو نمودار، از خودتان بپرسید آیا خبر دربارهٔ عرضهٔ فیزیکی نفت است، دربارهٔ رشد جهانی است یا دربارهٔ شرایط پولی. این سه نوع خبر میتوانند یک افزایش مشابه در قیمت نفت ایجاد کنند، اما برای درآمد شرکتها، تورم و ریسک سبد پیامهای متفاوتی داشته باشند.
بیتکوین و نفت
در دورهای که سرمایهگذاران به رشد اقتصاد خوشبیناند، انتظار تقاضای بیشتر انرژی میتواند به نفت کمک کند و افزایش ریسکپذیری ممکن است به بیتکوین هم برسد. وقتی افزایش نفت از محدودیت عرضه میآید، گرانتر شدن انرژی و نگرانی از تورم میتواند با کاهش اشتهای ریسک همراه شود. در مقابل، خبر اختصاصی بازار رمزارز میتواند مسیر بیتکوین را جدا کند.
برای بررسی هزینهٔ استخراج بیتکوین، قیمت برق محل فعالیت، بازده دستگاه و شرایط شبکه را ببینید. شاخص کمبریج برای برآورد هزینهٔ برق استخراج از مفروضات مربوط به برق و بهرهوری تجهیزات استفاده میکند. ارتباط قیمت برنت با هزینهٔ برق نیز به ترکیب تولید برق و قرارداد تأمین انرژی در همان منطقه بستگی دارد.
نتیجهٔ محاسبه با دادههای ۲۰۱۸ تا ۲۰۲۵
در این مقاله، تغییر هر ماه از تقسیم میانگین قیمت آن ماه بر میانگین ماه قبل و کم کردن یک به دست آمده است. برای بیتکوین، میانگین حسابی مشاهدات روزانهٔ موجود در سری Coinbase محاسبه شده است. برای برنت و طلا، میانگینهای منتشرشده در شیت Monthly Prices بانک جهانی استفاده شدهاند. قیمتها به دلار اسمیاند و دسامبر ۲۰۱۷ مبنای محاسبهٔ تغییر ژانویهٔ ۲۰۱۸ است.
ضریب همبستگی پیرسون بین منفی یک و مثبت یک قرار میگیرد. ضریب مثبت یعنی تغییرات بالاتر از میانگین در یک سری معمولاً با تغییرات بالاتر از میانگین در سری دیگر همراهاند. ضریب منفی الگوی عکس را توصیف میکند. عدد نزدیک صفر از رابطهٔ خطی ضعیف در همین دادهها خبر میدهد.
| دوره و تعداد ماه | بیتکوین و برنت | بیتکوین و طلا | برنت و طلا |
|---|---|---|---|
| ۲۰۱۸ تا ۲۰۲۵، ۹۶ ماه | ۰٫۲۴ | ۰٫۰۵ | −۰٫۰۷ |
| ۲۰۱۸ تا ۲۰۲۱، ۴۸ ماه | ۰٫۳۶ | −۰٫۰۳ | −۰٫۱۲ |
| ۲۰۲۲ تا ۲۰۲۵، ۴۸ ماه | −۰٫۰۹ | ۰٫۲۰ | ۰٫۰۱ |
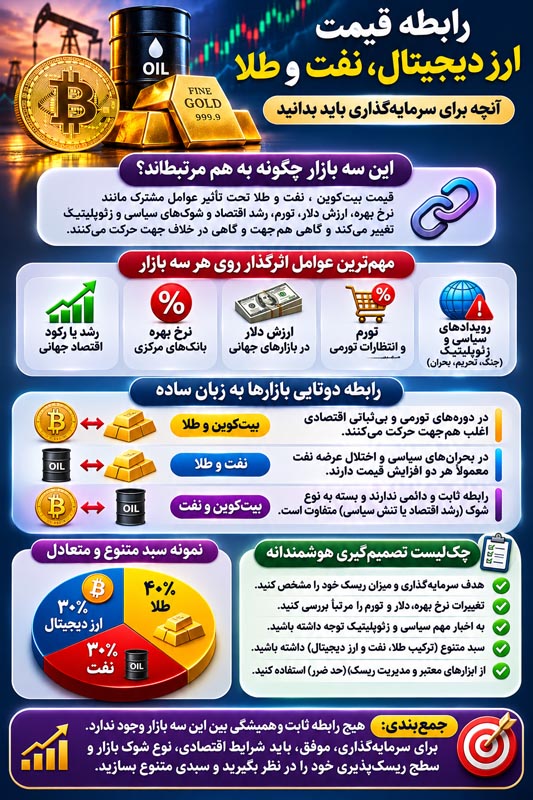
در کل دوره، ارتباط خطی بیتکوین و طلا نزدیک صفر و ارتباط بیتکوین و برنت مثبتِ ضعیف بود. در دو نیمهٔ نمونه، همبستگی بیتکوین و برنت از حدود ۰٫۳۶ به منفی ۰٫۰۹ تغییر کرد. در پنجرههای متحرک ۱۲ماهه نیز همبستگی بیتکوین و طلا بین حدود منفی ۰٫۵۷ و مثبت ۰٫۸۲ دیده شد. پنجرهٔ ۱۲ماهه نمونهٔ کوچکی دارد و چند ماه پرنوسان میتواند ضریب آن را جابهجا کند.
چند ماه با رفتار متفاوت
| ماه میلادی | تغییر بیتکوین | تغییر برنت | تغییر طلا |
|---|---|---|---|
| مارس ۲۰۲۰ | −۲۸٫۵۹٪ | −۴۰٫۰۰٪ | −۰٫۳۱٪ |
| آوریل ۲۰۲۰ | +۴٫۹۳٪ | −۲۹٫۳۹٪ | +۵٫۷۲٪ |
| ژوئن ۲۰۲۲ | −۲۳٫۱۳٪ | +۶٫۸۵٪ | −۰٫۶۵٪ |
| نوامبر ۲۰۲۴ | +۳۲٫۸۷٪ | −۱٫۷۲٪ | −۱٫۴۵٪ |
در مارس ۲۰۲۰ میانگین هر سه سری نسبت به ماه پیش پایین آمد. در آوریل، بیتکوین و طلا افزایش یافتند و برنت همچنان افت کرد. در میان ۱۰ ماهی که بیتکوین بیشترین افت را در کل نمونه داشت، طلا در ۶ ماه و برنت در ۵ ماه افت کردند. این شمارش به همان ۱۰ ماه و همان تعریف تغییر قیمت مربوط است.
این اعداد را چطور بازبینی کنیم؟
- فایل ماهانهٔ Pink Sheet را از بانک جهانی بگیرید و ستونهای Crude oil, Brent و Gold را در شیت Monthly Prices جدا کنید. سری روزانهٔ CBBTCUSD را از FRED بگیرید و بر اساس ماه میلادی میانگینگیری کنید.
- ماهها را همتراز کنید. برای هر سه ستون، مقدار ماه جاری را بر مقدار ماه قبل تقسیم کنید و یک واحد کم کنید. اگر قیمتها در ستون B هستند، نمونهٔ فرمول اولین تغییر در اکسل
=B3/B2-1است. - دو ستون تغییرات را با تابع
CORRELمقایسه کنید. برای نمونه، اگر ۹۶ تغییر بیتکوین و برنت به ترتیب در ستونهای E و F و از ردیف ۳ شروع شدهاند، فرمول=CORREL(E3:E98,F3:F98)را به کار ببرید.
در سری بیتکوین، دادهٔ ۴ سپتامبر ۲۰۲۰ خالی بود و میانگین آن ماه از روزهای موجود محاسبه شد. طبق توضیح بانک جهانی، تعریف سری طلا از ژوئن ۲۰۲۵ به میانگین نرخهای نقدی روزانه تغییر کرده است. در مقایسه با دادههای پایان ماه، ابزار قابل معامله، نرخ تومان یا بازده واقعی پس از کارمزد، ممکن است اعداد متفاوت شوند. همبستگی همزمان را برای توصیف رفتار گذشته به کار ببرید و توان پیشبینی را با آزمون جداگانه بسنجید.
شش سناریو برای خواندن خبرهای بازار
در جدول، واکنشهای ممکن را میبینید. هر سطر از یک فرض شروع میکند. برای استفاده، ابتدا شواهدی پیدا کنید که آن فرض را تقویت یا تضعیف میکنند و واکنش هر دارایی را جدا ثبت کنید.
| سناریو | نفت برنت | طلا | بیتکوین |
|---|---|---|---|
| رونق اقتصاد و افزایش تقاضا | تقاضای بیشتر میتواند قیمت را بالا ببرد. | اثر دلار و نرخ واقعی در کنار تقاضای خرید مهم است. | افزایش ریسکپذیری میتواند حمایت کند. |
| اختلال در تولید یا حمل نفت | نگرانی کمبود میتواند قیمت را بالا ببرد. | تقاضای پوشش ریسک میتواند حمایت کند. افزایش نرخ واقعی میتواند فشار بیاورد. | واکنش به نقدینگی و چشمانداز تورم بستگی دارد. |
| افزایش غیرمنتظرهٔ بازده واقعی و تقویت دلار | اگر انتظار رشد کمتر شود، فشار بر تقاضا محتمل است. | هزینهٔ فرصت بالاتر میتواند فشار ایجاد کند. | سختتر شدن شرایط مالی میتواند ریسکپذیری را کاهش دهد. |
| رکود و انتظار کاهش نرخها | تقاضای ضعیف میتواند قیمت را پایین بیاورد. | افت بازده واقعی میتواند حمایت کند. مسیر دلار هم اهمیت دارد. | در شروع بحران، فروش داراییهای پُرنوسان ممکن است تشدید شود. |
| کمبود نقدینگی و بستن موقعیتهای اهرمی | بخشی از فروش میتواند از بازار آتی بیاید. | فروش برای تأمین وجه ممکن است موقتاً قیمت را تحت فشار بگذارد. | نقد شدن موقعیتها میتواند حرکت را تشدید کند. |
| خبر اختصاصی رمزارز، مانند تغییر جریان صندوقها | اثر مستقیم به کانال انتقال خبر بستگی دارد. | اثر مستقیم به کانال انتقال خبر بستگی دارد. | تغییر تقاضا، دسترسی یا نقدشوندگی میتواند قیمت را جابهجا کند. |
برای نمونه، فرض کنید نفت همزمان با گزارش کاهش تولید بالا رفته است. برای طلا ببینید بازده واقعی و دلار چه واکنشی نشان دادهاند. برای بیتکوین، واکنش سهام پرریسک، حجم معاملات و خبر اختصاصی بازار را هم ببینید. ممکن است سه بازار در همان روز تحت تأثیر خبرهای جداگانه باشند.
کدام دادهها را در کنار قیمتها دنبال کنیم؟
برای هر بازار چند دادهٔ مشخص کافی است. تاریخ انتشار و بازهٔ زمانی داده را ثبت کنید. یک گزارش هفتگی موجودی نفت، یک تغییر روزانه در بازده اوراق و یک میانگین ماهانهٔ طلا به دورههای متفاوت مربوطاند.
| داده یا شاخص | سؤال عملی برای تحلیل |
|---|---|
| بازده واقعی دهسالهٔ آمریکا، DFII10 | آیا حرکت طلا همزمان با تغییر هزینهٔ فرصت نگهداری آن بوده است؟ |
| شاخص گستردهٔ دلار، DTWEXBGS | آیا حرکت داراییهای دلاری با تقویت یا تضعیف همزمان دلار همراه بوده است؟ |
| عرضه، تقاضا و موجودی نفت | آیا تغییر برنت با شواهد اختلال عرضه یا تغییر مصرف همراه است؟ گزارش هفتگی EIA بخشی از وضعیت آمریکا را نشان میدهد. |
| قیمت قراردادهای نفت در چند سررسید | آیا بازده ابزار نفتی میتواند از تمدید قراردادها تأثیر بگیرد؟ |
| قیمت، حجم و جریان سرمایه در بازار بیتکوین | آیا حرکت در چند بازار نقدی دیده میشود یا بیشتر با خبر یا موقعیتهای یک بخش همراه است؟ |
| نرخ دلار به تومان و هزینهٔ ابزار داخلی | با نرخ قابل معامله، فاصلهٔ خرید و فروش و هزینهها، بازده خالص معامله چقدر میشود؟ |
برای دیدن کاربرد جریان ورود و خروج سرمایه در خواندن خبرهای بیتکوین، این مطلب را ببینید. نمونهٔ بررسی جریان صندوقهای بیتکوین در روزانه
وقتی جریان یک صندوق را میخوانید، تاریخ، دورهٔ اندازهگیری و مجموعهٔ صندوقهای گزارششده را یادداشت کنید. برای تفسیر قیمت بیتکوین، معاملات خارج از صندوقها، شرایط کلی بازار و خبرهای همان دوره را هم در نظر بگیرید.
رابطهٔ نفت، طلا و ارز دیجیتال برای سرمایهگذار ایرانی
بازده دلاری و بازده تومانی را جدا حساب کنید
برای برآورد قیمت تومانی دارایی دلاری، قیمت دلاری را در نرخ واقعی تبدیلِ همان معامله ضرب کنید. در بازده درصدی نیز دو تغییر روی هم اثر میگذارند. بازده تومانیِ نظری برابر است با حاصلضربِ «یک بهعلاوهٔ بازده دلاری» در «یک بهعلاوهٔ تغییر نرخ دلار به تومان»، پس از کم کردن یک.
| مثال فرضی | تغییر دلاری دارایی | تغییر دلار به تومان | تغییر تومانی قبل از هزینه |
|---|---|---|---|
| بیتکوین | ۱۰٪ رشد | ۸٪ افت | ۱٫۲٪ رشد |
| طلا | ۵٪ افت | ۱۲٪ رشد | ۶٫۴٪ رشد |
در مثال اول، ضریب ۱٫۱۰ در ۰٫۹۲ ضرب میشود و به ۱٫۰۱۲ میرسد. در مثال دوم، ضریب ۰٫۹۵ در ۱٫۱۲ ضرب میشود و به ۱٫۰۶۴ میرسد. برای معاملهٔ واقعی، نرخ خرید و فروش، هزینهٔ تبدیل و زمان اندازهگیری را روی همان مسیر معامله اعمال کنید. برای سنجش قدرت خرید، بازده تومانی را جداگانه با تورم دوره مقایسه کنید.
برای مثال، اگر ارزش تومانی سرمایه در یک دوره ۶٫۴ درصد بیشتر شود و سطح قیمتها در همان دوره ۸ درصد بالا برود، حاصل تقسیم ۱٫۰۶۴ بر ۱٫۰۸ حدود ۰٫۹۸۵ است. در این مثال، قدرت خرید حدود ۱٫۵ درصد کم شده است.
اونس جهانی و طلای ۱۸ عیار در ایران
هر اونس تروا حدود ۳۱٫۱۰۳۵ گرم است. برای برآورد ارزش خام یک گرم طلای ۱۸ عیار، قیمت دلاری اونس را در نرخ تومان بهازای هر دلار ضرب کنید، حاصل را بر ۳۱٫۱۰۳۵ تقسیم کنید و در ۰٫۷۵ ضرب کنید. وزن، عیار واقعی، فاصلهٔ خرید و فروش و هزینههای درجشده در فاکتور میتوانند عدد معامله را تغییر دهند.
در سکه، تفاوت قیمت بازار و ارزش طلای خالص آن را هم بررسی کنید. در صندوق، قیمت تابلو را با ارزش خالص دارایی هر واحد (NAV) در زمانی قابل مقایسه بسنجید و ترکیب دارایی صندوق را از اطلاعات منتشرشده بخوانید. نوسان اختلاف قیمت و ارزش دارایی میتواند بخشی از بازده شما را توضیح دهد.
برای خواندن فاکتور و شناخت هزینههایی که به ارزش خام طلا اضافه میشوند، راهنمای روزانه را ببینید. اجزای قیمت و بررسی اصالت در معاملهٔ طلا
نرخ تبدیل در رمزارز و اثر نفت بر بازار داخل
در معاملهای که با یک استیبلکوین قیمتگذاری میشود، نرخ همان توکن به تومان، فاصلهٔ قیمت خرید و فروش و هزینهٔ برداشت را بررسی کنید. ارزش بازاری توکن میتواند با ارزش هدفش فاصله بگیرد. در محاسبه از قیمت قابل معامله و نرخ همان مسیر استفاده کنید.
رابطهٔ قیمت جهانی نفت با نرخ ارز داخلی از مسیرهایی مثل ارزش و حجم فروش، هزینهها، امکان دسترسی به درآمد ارزی و سیاست ارزی میگذرد. برای تحلیل نرخ دلار به تومان، این عوامل را در کنار دادهٔ برنت ببینید. برای مقایسهٔ طلا و بیتکوین در سبد تومانی، نرخ تبدیل مشترک میتواند همزمان روی هر دو اثر بگذارد.
بازده ابزار سرمایهگذاری با قیمت دارایی چه فرقی دارد؟
نفت نقدی، قرارداد آتی و صندوق نفتی
قیمت نقدی برای تحویل نزدیک یا فوری تعریف میشود. قرارداد آتی به قیمت و شرایط یک سررسید مشخص مربوط است. صندوقی که قرارداد آتی نگه میدارد، ممکن است پیش از سررسید قرارداد موجود را ببندد و سررسید دیگری بگیرد. بازده آن به تغییر قیمت قراردادها، هزینهها، بازده وجه نقد یا وثیقه و نحوهٔ تمدید وابسته است.
وقتی قراردادهای دورتر گرانتر از قراردادهای نزدیکاند، بازار در وضعیت کانتانگو است. در این وضعیت، اثر تمدید قراردادها میتواند بازده صندوق را نسبت به تغییر قیمت نقدی کمتر کند. در وضعیت معکوس، یعنی بکواردیشن، این اثر میتواند متفاوت باشد. نتیجهٔ واقعی را با ساختار سررسیدها و اسناد همان ابزار بسنجید.
در ۲۰ آوریل ۲۰۲۰، قرارداد آتی نزدیک نفت WTI در شرایط افت تقاضا، نقدشوندگی کم و محدودیت ظرفیت ذخیرهسازی به قیمت منفی رسید. این نمونه اهمیت نوع قرارداد و سررسید را نشان میدهد. در جدول تاریخی این مقاله از میانگین ماهانهٔ برنت استفاده کردهایم.
طلای فیزیکی، صندوق طلا و سهام مرتبط
در طلای فیزیکی، عیار، وزن، محل نگهداری و فاصلهٔ خرید و فروش مهماند. در صندوق، ترکیب دارایی، کارمزد و اختلاف قیمت معامله با ارزش دارایی اثر دارند. سهام شرکتی که به طلا یا نفت وابسته است، به بدهی، هزینههای تولید، مدیریت و وضعیت همان شرکت هم واکنش نشان میدهد.
برای شناخت تفاوت ساختار صندوقها و داراییهای داخل آنها، این راهنمای روزانه را بخوانید. آشنایی با انواع صندوقهای سرمایهگذاری در ایران
بیتکوین نقدی، مشتقه و محصول بورسی
در خرید نقدی، روش نگهداری و امکان برداشت اهمیت دارد. در مشتقه، وثیقه، هزینههای قرارداد و احتمال بستهشدن اجباری موقعیت اهمیت بیشتری پیدا میکند. در محصول بورسی، دسترسی، ساعت معامله، هزینهٔ مدیریت و ساختار محصول را بررسی کنید. محصول نقدی و محصول مبتنی بر قرارداد آتی ممکن است رفتار متفاوتی نسبت به قیمت بیتکوین داشته باشند.
چطور ریسک این سه بازار را در سبد بسنجیم؟
آزمون فشار با دو سناریوی فرضی
برای دیدن اثر وزن داراییها، فرض کنید سبدی شامل ۲۰ درصد بیتکوین، ۲۵ درصد ابزار نفتی و ۵۵ درصد طلاست. این وزنها فقط برای محاسبهٔ مثال انتخاب شدهاند. تغییرات فرضیِ جدول برای همان ابزارهایی است که در سبد قرار دارند و همگی در یک واحد پول سنجیده شدهاند.
| سناریوی فرضی | بیتکوین | ابزار نفتی | طلا | نتیجهٔ سبد |
|---|---|---|---|---|
| طلا بخشی از افت را جبران میکند | ۳۰٪ افت | ۲۰٪ افت | ۸٪ رشد | ۶٫۶٪ افت |
| هر سه بازار تحت فشارند | ۲۵٪ افت | ۱۵٪ افت | ۸٪ افت | ۱۳٫۱۵٪ افت |
در سطر اول، افت بیتکوین ۶ واحد درصد و افت ابزار نفتی ۵ واحد درصد از بازده سبد کم میکند. طلا ۴٫۴ واحد درصد به بازده اضافه میکند. نتیجهٔ خالص ۶٫۶ درصد افت است. در سطر دوم، سهم هر سه دارایی در زیان جمع میشود. هزینهها، مالیات و تغییر وزن در طول سناریو در این مثال لحاظ نشدهاند.
برای آزمون سبد خود، بازدههای فرضی را با واحد پولی که خرجها و تعهدهایتان را با آن میسنجید بنویسید. علاوه بر تغییر قیمت، یک سناریو برای دشوار شدن فروش، افزایش فاصلهٔ خرید و فروش یا تأخیر در برداشت هم بررسی کنید. اگر پول در تاریخ مشخصی لازم است، امکان دسترسی به وجه در همان تاریخ را جداگانه بسنجید.
تنوع را از مسیر ریسکهای مشترک بررسی کنید
تنوع با شناخت عاملهای مشترک شروع میشود. ممکن است طلا و بیتکوین در دادههای دلاری همبستگی کمی داشته باشند، اما در سبد تومانی هر دو از نرخ ارز تأثیر بگیرند. به همین شکل، دو صندوق با نام متفاوت ممکن است بخش زیادی از داراییهای مشابه را نگه دارند. ترکیب واقعی دارایی و سهم هر عامل را از اسناد ابزار بررسی کنید.
همبستگی پایین برای بررسی تنوع مفید است. اندازهٔ موقعیت و دامنهٔ نوسان هم اهمیت دارند. وزن کوچک در یک دارایی پُرنوسان میتواند در دورهٔ افت سهم بزرگی از زیان بسازد. اگر وزنها از محدودهای که برای هدف و افق زمانیتان تعیین کردهاید دور شدند، هزینهٔ معامله و اثر بازتنظیم را پیش از تغییر محاسبه کنید.
هشدارهای مهم پیش از معامله
همبستگی یک دوره را به سیگنال ورود یا خروج تبدیل نکنید. وقتی دو قیمت همزمان حرکت میکنند، علت میتواند یک عامل مشترک باشد. پیش از تصمیم، سناریوی مخالف، هزینهٔ خروج و مقدار زیان قابلتحمل را بررسی کنید.
اهرم و نقد شدن موقعیت
فرض کنید ارزش موقعیت پنج برابر وجه اولیه است. حرکت ۱۰ درصدی قیمت در جهت زیان، در محاسبهٔ ساده و پیش از هزینهها، حدود ۵۰ درصد از وجه اولیه را کم میکند. در عمل، حداقل وثیقه، نوسان سریع و هزینهٔ قرارداد میتوانند باعث شوند موقعیت زودتر بسته شود. در برخی قراردادها نیز تعهد مالی ممکن است از سپردهٔ اولیه بیشتر شود. پیش از هر تصمیم، قواعد همان قرارداد و کارگزار را بخوانید.
حد ضرر، فاصلهٔ قیمت و نقدشوندگی
در بازاری که سریع حرکت میکند، سفارش توقفی که به سفارش بازار تبدیل میشود ممکن است در قیمتی متفاوت از سطح تعیینشده اجرا شود. سفارش توقف با قیمت محدود نیز ممکن است در زمان لازم اجرا نشود. در محاسبهٔ زیان، جهش قیمت، فاصلهٔ خرید و فروش و حجم قابل معامله را لحاظ کنید.
نگهداری رمزارز و ریسک طرف معامله
در نگهداری نزد پلتفرم، شرایط برداشت، نحوهٔ نگهداری دارایی، محدودیتهای حساب و مسیر رسیدگی به اختلاف را بررسی کنید. در نگهداری شخصی، حفاظت از کلید خصوصی و عبارت بازیابی و داشتن برنامهٔ دسترسی امن اهمیت دارد. پیش از واریز وجه، شرایط پذیرش کاربران و برداشت را در مستندات رسمی همان ارائهدهنده بخوانید.
برای مرور خطاهای انتقال، انتخاب شبکه و نگهداری دارایی، این راهنمای روزانه را ببینید. راهنمای خرید و فروش ارز دیجیتال و نکات امنیتی
وعدهٔ سود تضمینی و سیگنالهای هیجانی
وعدهٔ بازده بالا با ریسک ناچیز، فشار برای پرداخت فوری و درخواست عبارت بازیابی از نشانههایی هستند که باید معامله را متوقف کنید و اصالت پیشنهاد را از راه مستقل بررسی کنید. نمودار سود، تصویر حساب یا معرفی در یک کانال پیامرسان را با اطلاعات قابل بررسی دربارهٔ طرف معامله و شرایط برداشت بسنجید. عبارت بازیابی و کلید خصوصی را محرمانه نگه دارید.
ریسک محصول و افق زمانی
برای سرمایهای که در کوتاهمدت لازم دارید، افت قیمت و دشواری فروش را در کنار احتمال سود ببینید. در انتخاب صندوق یا قرارداد، سابقهٔ بازده را همراه با ترکیب دارایی، تعهدات، کارمزد، سررسید و شرایط خروج بخوانید. در دورههای نوسانی، زمان دسترسی به وجه میتواند به اندازهٔ تغییر قیمت اهمیت داشته باشد.
چکلیست تصمیم پیش از سرمایهگذاری
- هدف و واحد پول را مشخص کنید. بنویسید چه زمانی به پول نیاز دارید و نتیجه را با دلار، تومان یا قدرت خرید میسنجید.
- ابزار قابل معامله را نام ببرید. قیمت مرجع، دارایی داخل صندوق، هزینهٔ تبدیل و نحوهٔ خروج را جدا ثبت کنید.
- منشأ حرکت را بررسی کنید. ببینید تغییر نفت از تقاضا آمده یا عرضه. برای طلا، دلار و بازده واقعی را کنار خبر بگذارید. برای بیتکوین، جریان سرمایه و وضعیت نقدشوندگی را هم ببینید.
- سناریوی مخالف را عددی کنید. اگر فرض شما غلط از آب درآمد، مقدار افت سبد و امکان خروج در همان زمان را بررسی کنید.
- قبل از خبر بعدی، معیار بازبینی را تعیین کنید. بنویسید چه دادهای فرض شما را تغییر میدهد و چه زمانی وزنها و هزینهها را دوباره مرور میکنید.
برای مثال، اگر تنها دلیل خرید طلا رشد امروز نفت است، ابتدا روشن کنید نفت به کدام خبر واکنش نشان داده و بازده واقعی و دلار چه تغییری کردهاند. بعد قیمت تومانی، هزینهٔ ابزار و نتیجهٔ سبد در صورت برگشت قیمت را حساب کنید. این یادداشت کوتاه کمک میکند بعداً بتوانید تصمیم را با اطلاعات همان روز بازبینی کنید.
جمعبندی
رابطه قیمت ارز دیجیتال، نفت و طلا با تغییر شرایط پولی، عرضه و تقاضا و نوع شوک بازار عوض میشود. در نمونهٔ ۲۰۱۸ تا ۲۰۲۵، تغییرات بیتکوین و طلا در کل دوره همبستگی خطی کمی داشتند و رابطهٔ بیتکوین و برنت در دو نیمهٔ دوره تغییر کرد. برای سنجش تنوع سبد، رفتار داراییها را در ماههای افت و در واحد پولی که برایتان مهم است هم بررسی کنید.
پیش از معامله، بازده ابزار را از حرکت قیمت مرجع جدا کنید و هزینه، نقدشوندگی و زیان یک سناریوی نامطلوب را حساب کنید. اگر برای تصمیم به یک خبر یا یک ضریب تکیه کردهاید، به بررسی عاملهای دیگر و سناریوی مخالف زمان بدهید.
سؤالات متداول درباره رابطهٔ بیتکوین، نفت و طلا
آیا رابطه قیمت ارز دیجیتال، نفت و طلا ثابت است؟
جهت و شدت رابطه در دورههای مختلف تغییر میکند. برای مثال، در دادههای این مقاله همبستگی ماهانهٔ بیتکوین و برنت در ۲۰۱۸ تا ۲۰۲۱ حدود ۰٫۳۶ و در ۲۰۲۲ تا ۲۰۲۵ حدود منفی ۰٫۰۹ بود.
آیا با افزایش قیمت نفت، طلا هم گران میشود؟
واکنش طلا به منشأ افزایش نفت و تغییر دلار و بازده واقعی بستگی دارد. اگر افزایش قیمت نفت از اختلال عرضه آمده باشد، تقاضای پوشش ریسک و انتظار بازار از سیاست پولی را هم بررسی کنید.
افزایش نرخ بهره چه اثری بر طلا و بیتکوین دارد؟
افزایش بازده واقعی میتواند هزینهٔ فرصت نگهداری طلا را بالا ببرد. سختتر شدن شرایط مالی نیز ممکن است تقاضای داراییهای پُرنوسان مانند بیتکوین را کاهش دهد. واکنش بازار به انتظارات قبلی، ارزش دلار و خبرهای دیگر وابسته است.
آیا بیتکوین در بحرانها مانند طلا عمل میکند؟
رفتار آن را در همان نوع بحران و بازهای که برایتان مهم است بسنجید. در نمونهٔ این مقاله همبستگی بیتکوین و طلا در کل دوره نزدیک صفر بود و در پنجرههای کوتاهتر هم مقادیر منفی و هم مثبت دیده شد.
آیا گرانی نفت هزینهٔ استخراج بیتکوین را بالا میبرد؟
هزینهٔ انرژی استخراج به قیمت برق محل فعالیت، قرارداد برق و بهرهوری دستگاه بستگی دارد. اثر تغییر نفت به ترکیب تولید برق و شرایط همان منطقه وابسته است.
همبستگی را با قیمتها حساب کنیم یا تغییر قیمتها؟
برای بررسی همحرکتی در این مقاله، تغییر درصدی میانگین قیمت هر ماه را به کار بردهایم. ماهها را همتراز کنید و همبستگی را روی ستونهای تغییر محاسبه کنید. نتیجه را همراه با دوره، واحد پول و تعریف بازده گزارش کنید.
همبستگی نزدیک صفر دربارهٔ زیان همزمان چه میگوید؟
ضریب نزدیک صفر رابطهٔ خطی ضعیف را در کل نمونه توصیف میکند. برای بررسی زیان همزمان، ماههای افت، وضعیت نقدشوندگی و سناریوی بد سبد را جدا بررسی کنید.
چرا در آوریل ۲۰۲۰ قیمت نفت منفی شد؟
در ۲۰ آوریل ۲۰۲۰، قیمت قرارداد نزدیک نفت WTI در شرایط افت تقاضا، نقدشوندگی کم و محدودیت ذخیرهسازی منفی شد. نوع نفت، سررسید قرارداد و شیوهٔ تحویل برای فهم این رخداد اهمیت دارند.
آیا بازده صندوق نفتی برابر با رشد قیمت برنت است؟
بازده صندوق به داراییهایی که نگه میدارد، سررسید و تمدید قراردادها، وثیقه و هزینهها وابسته است. معیار و ترکیب واقعی همان صندوق را از اسناد محصول بخوانید.
چرا قیمت طلا در ایران گاهی با اونس جهانی متفاوت حرکت میکند؟
ارزش خام طلا به تومان از اونس جهانی و نرخ تبدیل اثر میگیرد. عیار، هزینهها و فاصلهٔ قیمت بازار با ارزش دارایی هم در بازده ابزار داخلی سهم دارند.
بازده تومانی بیتکوین چطور حساب میشود؟
یک بهعلاوهٔ بازده دلاری را در یک بهعلاوهٔ تغییر نرخ تبدیل ضرب کنید و یک واحد کم کنید. برای معاملهٔ واقعی، نرخ خرید و فروش و هزینههای صرافی، انتقال و تبدیل را روی همان مسیر اعمال کنید.
اهرم پنجبرابری در افت ۱۰ درصدی چه اثری دارد؟
در مثال ساده، افت ۱۰ درصدیِ دارایی حدود ۵۰ درصد از وجه اولیه را کم میکند. زمان بسته شدن موقعیت و زیان نهایی به وثیقه، هزینهها و قواعد قرارداد بستگی دارد.
آیا ترکیب نفت، طلا و بیتکوین به تنوع سبد کمک میکند؟
اثر آن به وزن، نوسان، ابزار معامله و واحد پول بستگی دارد. برای بررسی، سناریوی افت همزمان و اثر عاملهای مشترک مثل نرخ دلار به تومان را حساب کنید.
برای انتخاب وزن هر بازار در سبد از کجا شروع کنیم؟
افق زمانی، نیاز به وجه نقد و مقدار زیان قابلتحمل را بنویسید. سپس چند ترکیب را با فرض افت قیمت و سخت شدن خروج مقایسه کنید و اثر کارمزد و نرخ تبدیل را هم در نتیجه ببینید.
هشدار مالی
این مطلب صرفاً با هدف اطلاعرسانی تهیه شده و توصیه مالی، سرمایهگذاری، خرید یا فروش هیچ دارایی محسوب نمیشود. تصمیمهای مالی به شرایط شخصی، میزان ریسکپذیری، سرمایه، زمان و اهداف هر فرد وابسته است؛ بنابراین پیش از هرگونه سرمایهگذاری یا تصمیم مالی مهم، اطلاعات را از منابع معتبر بررسی کرده و در صورت نیاز با مشاور مالی دارای صلاحیت مشورت کنید.