اشتباهات مرگبار در شروع کسبوکار؛ ۲۵ خطایی که میتواند سرمایه اولیه شما را از بین ببرد
سرمایه اولیه معمولاً در یک روز از بین نمیرود. بخشی از آن صرف دستگاهی میشود که هنوز مشتری کافی برای استفاده از آن ندارید؛ بخش دیگری در انبار میماند؛ و باقیمانده خرج اجاره، تبلیغات و قسطهایی میشود که موعدشان زودتر از دریافت پول مشتری رسیده است. وقتی متوجه مشکل میشوید، ممکن است کسبوکار هنوز فروش داشته باشد، اما پول لازم برای ادامه کار در دسترس نباشد.
اشتباهات شروع کسبوکار فقط به انتخاب ایده بد محدود نیستند. یک ایده قابلاجرا هم با قیمتگذاری ناقص، شریک نامناسب، قرارداد مبهم یا رشد زودهنگام میتواند به سرمایه فشار بیاورد. عنوان «مرگبار» به همین آسیبهای سنگین اشاره دارد؛ شدت هر خطا به مدل کسبوکار، تعهدات و توان مالی شما بستگی دارد.
در این راهنمای روزانه، ۲۵ خطای مهم را با موقعیتهای ملموس و اقدامهای قابلانجام مرور میکنیم. سپس با دو مثال عددی، اثر تخفیف و فاصله بین فروش و وصول پول را میسنجیم و یک چکلیست پیش از هزینهکردن و برنامه ۳۰روزه برای اصلاح مسیر ارائه میدهیم. تمام ارقام مثالها فرضی و آموزشیاند و واحد آنها تومان است.
فهرست مطالب
سرمایه اولیه چگونه از دست میرود؟
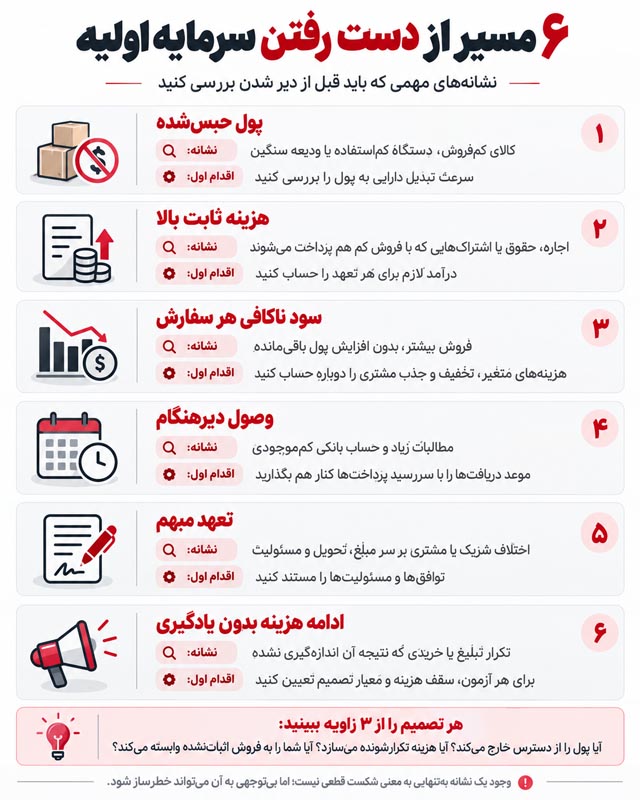
برای تشخیص خطر، هر تصمیم را از سه زاویه ببینید: آیا پول را برای مدت طولانی از دسترس خارج میکند؟ آیا پرداخت تکرارشونده میسازد؟ آیا شما را به فروشِ هنوز اثباتنشده وابسته میکند؟ خرید یک ابزار ضروری ممکن است منطقی باشد، اما همان خرید وقتی ذخیره پرداخت حقوق را مصرف کند، وضعیت متفاوتی پیدا میکند.
| مسیر فشار بر سرمایه | نشانه قابلبررسی | اقدام اولیه |
|---|---|---|
| پولِ حبسشده | کالای کمفروش، دستگاه کماستفاده یا ودیعه سنگین | سرعت تبدیل دارایی به پول و امکان کاهش تعهد را بررسی کنید. |
| هزینه ثابت بالا | اجاره، حقوق یا اشتراکهایی که با فروش کم هم پرداخت میشوند | برای هر تعهد، درآمد لازم و امکان خروج را محاسبه کنید. |
| سود ناکافی هر سفارش | فروش بیشتر، بدون افزایش پول باقیمانده | هزینههای متغیر، تخفیف و هزینه جذب مشتری را دوباره حساب کنید. |
| وصول دیرهنگام | مطالبات زیاد و حساب بانکی کمموجودی | موعد دریافتها را با سررسید پرداختها کنار هم بگذارید. |
| تعهد مبهم | اختلاف شریک یا مشتری بر سر مبلغ، تحویل و مسئولیت | توافقها، دسترسیها و اختیار امضا را مستند کنید. |
| ادامه هزینه بدون یادگیری | تکرار تبلیغ یا خریدی که نتیجه آن اندازهگیری نشده | برای آزمون بعدی سقف هزینه و معیار تصمیم تعیین کنید. |
خطاهای بازار و تصمیمهای اولیه؛ اشتباهات ۱ تا ۳
۱ـ شروع کردن قبل از اثبات تقاضا
تعریف دوستان از ایده، تعداد دنبالکننده یا علاقه شخصی شما به محصول، جای خرید واقعی را نمیگیرد. ممکن است مردم یک محصول را دوست داشته باشند، اما با قیمت و شرایط شما حاضر به خرید آن نباشند. هزینه تجهیز کسبوکار پیش از روشن شدن این موضوع، آزمون بازار را گران میکند.
راه پیشگیری: یک پیشنهاد محدود با قیمت مشخص به مشتری هدف نشان دهید. درباره خریدهای قبلی او، مشکل فعلی و گزینههای جایگزین سؤال کنید. سپس نمونه، سفارش آزمایشی یا اجرای کوچکِ خدمت را امتحان کنید. اگر پیشسفارش میگیرید، زمان تحویل و شرایط بازپرداخت روشن باشد و توان انجام تعهد را داشته باشید.
برای طراحی همین آزمون، راهنمای اعتبارسنجی ایده کسبوکار پیش از هزینهکردن کمک میکند شواهد خرید را از تعریف و استقبال ظاهری جدا کنید.
۲ـ تلاش برای فروش به همه
وقتی مشتری هدف «همه مردم» است، معمولاً سبد محصول، پیام تبلیغ و کانال فروش هم پراکنده میشود. یک فروشگاه تازه ممکن است همزمان برای نوجوان، مدیر شرکت و خریدار هدیه کالا بخرد؛ در نتیجه سرمایه میان چند بازار تقسیم میشود، بدون اینکه در هیچکدام شناخت کافی به دست آمده باشد.
راه پیشگیری: برای شروع، یک گروه مشخص با نیاز مشترک انتخاب کنید. بنویسید مشتری چه مشکلی دارد، اکنون چگونه آن را حل میکند، چه کسی تصمیم خرید میگیرد و از کجا میتوان به او رسید. تمرکز اولیه مانع توسعه بعدی نیست؛ فرصت میدهد با هزینه کمتر بفهمید کدام پیشنهاد واقعاً جواب میدهد.
۳ـ کپی کردن ظاهر کسبوکار موفق
دیدن صف مشتری یا یک صفحه پرفروش، اطلاعاتی درباره اجاره، قرارداد تأمین، خرید تکراری یا زیان آن کسبوکار نمیدهد. ممکن است رقیب از اعتبار چندساله، فضای شخصی یا شرایط خریدی بهره ببرد که شما ندارید. تقلید از دکور و قیمت او، آن مزیتها را به کسبوکار شما منتقل نمیکند.
راه پیشگیری: بهجای بازسازی ظاهر، دلیل انتخاب مشتری را پیدا کنید: تحویل قابلاعتماد، تخصص در یک گروه محصول، کیفیت مشخص یا دسترسی بهتر. هزینه اجرای این مزیت را برای شرایط خودتان حساب کنید. اگر تنها تفاوت شما قیمت پایینتر است، پیش از شروع ببینید تحمل مالی این رقابت را دارید یا نه.
خرجهای زودهنگام؛ اشتباهات ۴ تا ۹
۴ـ خرید تجهیزات غیرضروری یا بیش از ظرفیت فعلی
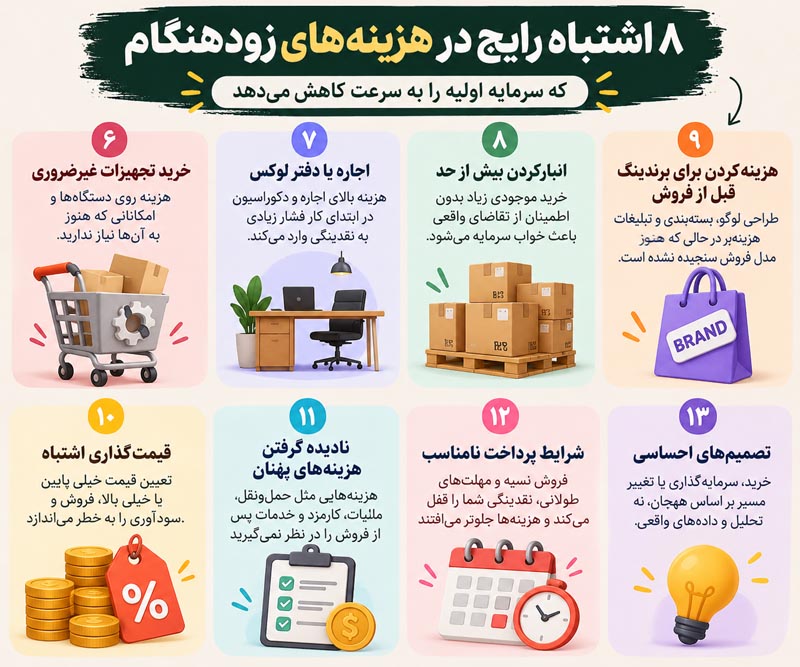
دستگاه حرفهای، لپتاپ گران یا تجهیزات تولید با ظرفیت بالا میتواند بخش بزرگی از سرمایه را مصرف کند، درحالیکه سفارش کافی برای استفاده از آن وجود ندارد. علاوه بر قیمت خرید، نصب، آموزش، مواد مصرفی، تعمیر و توقف کار هم هزینه دارند.
راه پیشگیری: پیش از خرید، بنویسید ابزار چه گلوگاهی را رفع میکند و با حجم سفارش فعلی چقدر استفاده خواهد شد. خرید، اجاره و برونسپاری را با هزینه کل و شروط قرارداد مقایسه کنید. اجاره همیشه ارزانتر نیست و خرید هم همیشه اشتباه نیست؛ تصمیم باید بر پایه نیاز قابلاندازهگیری، کیفیت لازم و پول باقیمانده پس از خرید باشد.
۵ـ اجاره مکان گران پیش از شناخت بازار
مکان نامناسب میتواند هم هزینه ثابت بالا بسازد و هم دسترسی مشتری را دشوار کند. حتی ودیعهای که قابلاسترداد است، تا زمان بازگشت برای خرید مواد یا پرداخت حقوق در دسترس نیست. بازسازی پرهزینه و قرارداد بلندمدت نیز تغییر مسیر را دشوارتر میکند.
راه پیشگیری: پیش از امضا، رفتوآمد مشتری هدف، امکان فعالیت موردنظر در ملک، هزینه آمادهسازی و شرایط پایان قرارداد را بررسی کنید. اگر ماهیت فعالیت اجازه میدهد، با فضای کوچک، اشتراکی یا فروش بدون محل تجاری شروع کنید. در کارهایی که موقعیت مکانی عامل اصلی فروش است، کاهش اجاره نباید به حذف دسترسی لازم منجر شود.
اگر فروش شما الزاماً به ویترین وابسته نیست، مقاله راهاندازی کسبوکار بدون مغازه مدلهای شروع با تعهد اجاره کمتر را توضیح میدهد.
۶ـ خرید انبوه فقط برای گرفتن تخفیف
قیمت خرید پایینتر زمانی مفید است که کالا با سرعت و حاشیه مناسب فروخته شود. خرید تعداد زیاد از محصول ناشناخته میتواند پول را در انبار نگه دارد؛ تغییر سلیقه، خرابی یا پایان فصل هم ممکن است فروش آن را سختتر کند. «ارزان خریدن» بهتنهایی به معنی خرید اقتصادی نیست.
راه پیشگیری: اولین سفارش را با هدف یادگیری ببندید. فروش، مرجوعی و مدت ماندن هر کالا را ثبت کنید و سفارش بعدی را بر اساس این دادهها تنظیم کنید. زمان تأمین مجدد و حداقل موجودی لازم را هم در نظر بگیرید تا کمخریدن به توقف فروش نینجامد. تخفیف تأمینکننده را در کنار هزینه نگهداری و مدت حبس پول بسنجید.
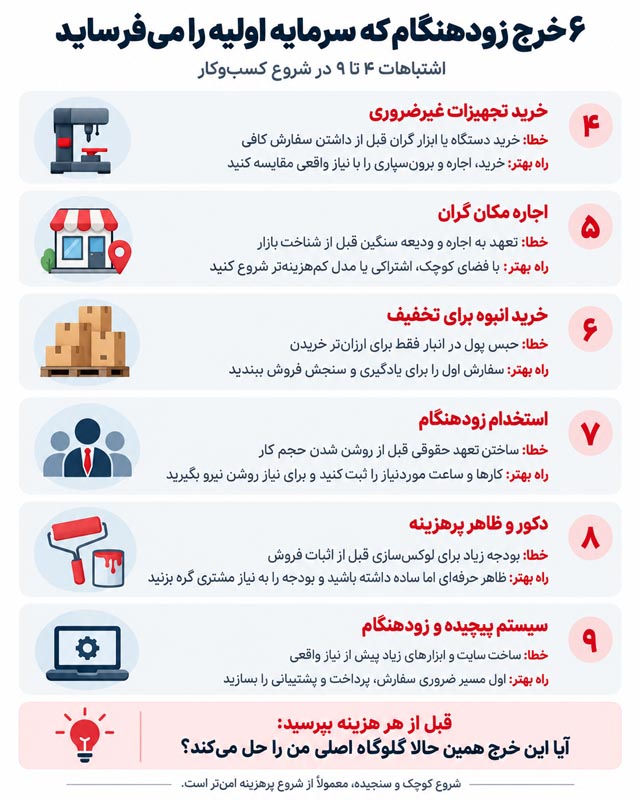
۷ـ استخدام پیش از روشن شدن حجم کار
استخدام برای کامل به نظر رسیدن تیم، یک تعهد مستمر میسازد؛ حتی اگر کار کافی برای نقش موردنظر وجود نداشته باشد. هزینه نیروی انسانی فقط مبلغ دریافتی فرد نیست و بسته به نوع رابطه کاری، تعهدات قانونی، آموزش، ابزار و زمان مدیریت هم مطرح میشود.
راه پیشگیری: ابتدا کارهای تکرارشونده، ساعت موردنیاز و نتیجه موردانتظار را ثبت کنید. استخدام را برای یک نیاز روشن انجام دهید، نه یک عنوان جذاب. همکاری پروژهای یا پارهوقت، در صورت تناسب واقعی و رعایت مقررات، میتواند مناسب باشد. در مقابل، عقب انداختن نیروی ضروریِ ایمنی، کیفیت یا تحویل هم ممکن است زیان بیشتری ایجاد کند.
۸ـ صرف بودجه زیاد برای دکور و هویت بصری
هویت منسجم و ظاهر قابلاعتماد به فروش کمک میکند، اما تغییر چندباره لوگو، بستهبندی سفارشی در تیراژ بالا یا دکور لوکس پیش از شناخت مشتری میتواند جای بودجه محصول و خدمت را بگیرد. کسبوکاری که ظاهر عالی دارد ولی سفارش را دیر تحویل میدهد، هزینه اعتبارسازی را هدر میدهد.
راه پیشگیری: برای شروع، نام قابلاستفاده، ظاهر خوانا، اطلاعات دقیق و بستهبندی متناسب با حفاظت محصول کافی است. هزینه بیشتر را به شواهد نیاز مشتری یا الزام حرفهای گره بزنید. در مشاغلی که محیط و تجربه حضوری بخش مهمی از ارزش پیشنهادی است، بودجه ظاهر را در طرح مالی لحاظ کنید و از خریدهای صرفاً نمایشی بکاهید.
۹ـ ساخت سایت و سیستم پیچیده پیش از نیاز واقعی
طراحی امکانات زیاد، خرید چند نرمافزار مشابه و اتصال سیستمهای پیچیده ممکن است پیش از اولین فروش، زمان و سرمایه را مصرف کند. گاهی مسئله اصلی کسبوکار پیدا کردن مشتری است، اما صاحب آن ماهها صرف ساخت داشبورد و امکانات کماستفاده میکند.
راه پیشگیری: مسیر ضروری را اول بسازید: معرفی روشن، دریافت سفارش، پرداخت امنِ متناسب با فعالیت، ثبت اطلاعات و پشتیبانی. سپس با افزایش حجم کار، بخشهای وقتگیر را ساده یا خودکار کنید. هزینه تمدید، نگهداری، امنیت و خروجی گرفتن از اطلاعات را هم بپرسید. سادگی ابزار نباید به نگهداری ناامن داده مشتری یا گم شدن سفارشها منجر شود.
نقدینگی و قیمتگذاری؛ اشتباهات ۱۰ تا ۱۸
۱۰ـ خرج کردن تمام سرمایه برای افتتاح
افتتاح پایان هزینهکردن نیست. فاصله بین خرید مواد، انجام کار و دریافت پول باید تأمین شود؛ فروش اولیه هم ممکن است کندتر از انتظار پیش برود. اگر همه سرمایه صرف راهاندازی شود، یک تعمیر یا تأخیر وصول میتواند پرداختهای ضروری را مختل کند.
راه پیشگیری: بودجه راهاندازی را از پول لازم برای ادامه فعالیت جدا کنید. ذخیره را با پیشبینی دریافتها و پرداختهای واقعی و سناریوی کمفروش تعیین کنید. یک درصد ثابت یا تعداد ماه یکسان برای همه مشاغل مناسب نیست. اگر پس از خریدهای اولیه ذخیره کافی باقی نمیماند، اندازه شروع یا ترتیب خریدها را بازنگری کنید.
۱۱ـ برنامهریزی فقط با سناریوی خوشبینانه
فرض فروش کامل موجودی در ماه اول، دریافت فوری تمام طلبها و ثابت ماندن هزینهها، تصویری زیبا ولی شکننده میسازد. وقتی چند فرض با هم محقق نمیشوند، معلوم میشود کسبوکار برای ادامه کار به پولی نیاز دارد که از ابتدا در بودجه دیده نشده بود.
راه پیشگیری: حداقل سه تصویر از وضعیت بسازید: فروش موردانتظار، فروش کمتر و شرایط بهتر. در حالت کمفروش، تأخیر دریافت پول و افزایش هزینه تأمین را نیز جداگانه امتحان کنید. هدف پیشبینی دقیق آینده نیست؛ هدف این است که بدانید چه تغییری شما را مجبور به کاهش هزینه، توقف توسعه یا تأمین نقدینگی خواهد کرد.
۱۲ـ یکی دانستن فروش، سود و موجودی حساب
فاکتور صادرشده هنوز لزوماً پول وصولشده نیست. موجودی حساب هم ممکن است شامل وام، سرمایه شریک یا پیشپرداخت سفارشی باشد که هنوز باید انجام شود. از سوی دیگر، پرداخت نقدی برای یک دارایی یا موجودی انبار، با هزینه دوره در محاسبه سود یکسان نیست.
راه پیشگیری: سه عدد را جدا ببینید: فروش دوره، نتیجه سود و زیان با روش حسابداری مناسب، و پول قابلاستفاده پس از در نظر گرفتن تعهدات نزدیک. مطالبات، بدهیها و تعهد تحویل سفارشهای پیشپرداختشده را ثبت کنید. برداشت از حساب صرفاً به دلیل بالا بودن مانده آن، ممکن است پول لازم برای تعهدات بعدی را مصرف کند.
۱۳ـ مخلوط کردن پول شخصی و پول کسبوکار
وقتی هزینه خانه، خرید مواد و واریزی مشتری در یک گردش نامشخص قرار میگیرند، تشخیص وضعیت کار سخت میشود. ممکن است کسبوکار با تزریق مداوم پول شخصی زنده بماند، اما این تزریقها ثبت نشود و فروش ظاهراً کافی به نظر برسد.
راه پیشگیری: دریافت و پرداخت کاری را، متناسب با مقررات فعالیت، از مخارج شخصی جدا و قابلردیابی کنید. آورده جدید، برداشت مالک و هزینه کاری را با عنوان مشخص ثبت کنید. برای برداشت شخصی برنامه داشته باشید و آن را با توان پرداخت کسبوکار هماهنگ کنید. در شراکت، برداشتها باید مطابق توافق و با اطلاع طرفهای مسئول انجام شود.
۱۴ـ نداشتن ثبت مالی منظم و تقویم پرداخت
به خاطر سپردن مبلغها جای ثبت مالی را نمیگیرد. هزینههای خرد، تمدید سالانه، برگشت سفارش، مالیات یا پرداخت به تأمینکننده ممکن است فراموش شوند و ناگهان چند تعهد در یک هفته سررسید شود. خطای ثبت همچنین میتواند سود یک محصول را بیشتر از واقع نشان دهد.
راه پیشگیری: از روز اول مبلغ، تاریخ، طرف معامله و مدرک هر دریافت و پرداخت را ثبت کنید. حساب بانکی را با ثبتها تطبیق دهید و سررسید بدهی، اقساط و تعهدات قانونی را در تقویم بیاورید. ابزار باید با حجم کار سازگار باشد؛ یک فایل منظم برای پیگیری اولیه مفید است، اما جای تکالیف رسمی حسابداری و مالیاتی لازم را نمیگیرد.
۱۵ـ قیمتگذاری با فراموش کردن هزینههای واقعی
اگر قیمت را فقط از روی بهای خرید کالا یا مواد اولیه تعیین کنید، هزینه ارسال، بستهبندی، کارمزد، دوبارهکاری، مرجوعی و زمان اجرای خدمت ممکن است دیده نشود. در خدمات نیز تمام ساعتهای حضور شما قابلفروش نیست؛ مذاکره، پشتیبانی و اصلاح کار وقت میگیرند.
راه پیشگیری: برای هر محصول یا خدمت، هزینه متغیر هر سفارش را حساب کنید و ببینید پول باقیمانده با حجم فروش واقعبینانه، هزینه ثابت را پوشش میدهد یا نه. زمان کار خودتان را نیز برای سنجش اقتصادی فعالیت ارزشگذاری کنید. سپس قیمت را با ارزش پیشنهاد و توان پرداخت مشتری بسنجید؛ هزینه پایین بهتنهایی فروش ایجاد نمیکند.
برای تفکیک هزینه، سود و درصدهای قیمت، راهنمای قیمتگذاری محصولات و خدمات بدون ضرر مثالهای تکمیلی دارد.
۱۶ـ تخفیف دادن بدون محاسبه اثر آن بر سود
تخفیف از قیمت فروش کم میشود، اما بسیاری از هزینهها همراه آن پایین نمیآیند. ممکن است تعداد سفارش بیشتر شود، درحالیکه پول باقیمانده برای پرداخت اجاره و حقوق کاهش یافته است. تخفیف دائمی نیز میتواند خرید مشتری را به انتظار پیشنهاد بعدی وابسته کند.
راه پیشگیری: پیش از کمپین، مبلغ باقیمانده هر سفارش و تعداد فروش لازم برای جبران کاهش آن را حساب کنید. زمان، سقف بودجه و هدف تخفیف مشخص باشد. فروش کمحاشیه برای تخلیه کالای راکد یا آزمون جذب مشتری ممکن است تصمیمی آگاهانه باشد؛ به شرط آنکه زیان محدود، امکان جبران و نتیجه واقعی آن روشن باشد.
۱۷ـ فروش نسیه بدون کنترل وصول
یک سفارش بزرگ میتواند هیجانانگیز باشد، اما اگر مواد را نقد بخرید و پول فروش را بسیار دیر دریافت کنید، سفارش به نقدینگی فشار میآورد. گاهی هم مشتری درباره مبلغ، مراحل تحویل یا زمان پرداخت برداشت متفاوتی دارد و وصول طولانی میشود.
راه پیشگیری: شرایط پرداخت را پیش از شروع روشن کنید. بسته به نوع کار، دریافت مرحلهای، پیشپرداخت متناسب، سقف اعتبار و ثبت پذیرش تحویل را بررسی کنید. فاکتور و اطلاعات پرداخت را دقیق و بهموقع بفرستید و مطالبات عقبافتاده را منظم پیگیری کنید. فروش اعتباری باید با توان تأمین هزینه سفارش و شناخت طرف معامله سازگار باشد.
۱۸ـ گرفتن بدهی با موعد نامتناسب با درآمد
وام یا خرید اقساطی مشکل تقاضا و قیمتگذاری را بهخودیخود حل نمیکند. اگر بازپرداخت از ماه بعد شروع شود ولی سرمایهگذاری دیرتر پول بسازد، فشار سررسید ایجاد میشود. قرض گرفتن دوباره برای پرداخت قرض قبلی، بدون تغییر وضعیت عملیاتی، میتواند مشکل را بزرگتر کند.
راه پیشگیری: پیش از تعهد، کل مبلغ بازپرداخت، هزینهها، تضمینها و تاریخ اقساط را کنار دریافتهای پیشبینیشده بگذارید. توان پرداخت را با فروش کمتر نیز بسنجید. تأمین مالی باید با نیاز واقعی و زمان تبدیل آن به پول تناسب داشته باشد؛ امید به فروش آینده یا امکان گرفتن وام بعدی، جای برنامه بازپرداخت را نمیگیرد.
شریک، توافقها و تعهدات؛ اشتباهات ۱۹ تا ۲۱
۱۹ـ انتخاب شریک فقط به دلیل دوستی یا نسبت خانوادگی
اعتماد شخصی ارزشمند است، اما مهارت، زمان در دسترس، تحمل ریسک و سبک تصمیمگیری هم باید با همکاری کاری سازگار باشد. دو نفر ممکن است درباره خرج کردن، حضور روزانه یا برداشت از درآمد دیدگاههای کاملاً متفاوتی داشته باشند و این تفاوت بعد از سرمایهگذاری آشکار شود.
راه پیشگیری: قبل از تعهد بزرگ، یک همکاری محدود و روشن انجام دهید. درباره آورده، توانمندی، ساعات کار، نیاز به درآمد و تجربههای قبلی گفتوگو کنید. رفتار در تأخیر، اشتباه و اختلاف را هم ببینید. شریک مناسب باید نیاز واقعی کسبوکار را تکمیل کند؛ صرفاً داشتن پول یا رابطه نزدیک برای تصمیم کافی نیست.
۲۰ـ شروع شراکت بدون توافق مکتوب
عبارتهایی مثل «سود را نصف میکنیم» پاسخ بسیاری از سؤالها را نمیدهد: سرمایه متفاوت چه میشود؟ کار روزانه دستمزد دارد؟ چه کسی میتواند بدهی ایجاد کند؟ اگر یک نفر خارج شود، دارایی و تعهدات چگونه تعیین تکلیف میشوند؟ ابهام در این موارد ممکن است کار را متوقف کند.
راه پیشگیری: سهم مالکیت، آوردهها، وظایف، اختیار امضا، برداشتها، شیوه تصمیمگیری و حل اختلاف را مکتوب کنید. درباره مالکیت نام تجاری، فایلها و حسابهای دیجیتال، اضافه شدن شریک و خروج یا پایان همکاری نیز توافق داشته باشید. متن متناسب با ساختار حقوقی و قوانین محل فعالیت را با متخصص حقوقی بررسی کنید؛ توافق آماده اینترنتی برای هر وضعیت کافی نیست.
پیش از جلسه توافق، مطالعه مهارتهای مذاکره برای کسبوکار میتواند به روشنتر مطرح کردن مسئولیتها و انتظارها کمک کند.
۲۱ـ بررسی مجوز و تعهدات قانونی پس از خرج کردن
ممکن است ابتدا ملک اجاره کنید یا ابزار بخرید و بعد بفهمید شرایط آن برای فعالیت موردنظر مناسب نیست. تکالیف مالیاتی، رابطه کاری با نیروها، حقوق مشتری یا الزامات حرفهای نیز با نوع فعالیت و محل آن تغییر میکند. نادیده گرفتن این مسائل، هزینه اصلاح و احتمال توقف کار را بالا میبرد.
راه پیشگیری: پیش از تعهد مالی مهم، شرایط فعالیت، مجوزهای لازم و مناسب بودن محل را از مرجع مسئول همان حوزه بررسی کنید. برای مالیات، بیمه و قراردادها از متخصص مرتبط کمک بگیرید و هزینه انجام تکالیف را در بودجه بیاورید. مجاز بودن فعالیت یک کسبوکار مشابه، الزاماً به معنی یکسان بودن شرایط شما نیست.
تبلیغات، رشد و ادامه مسیر؛ اشتباهات ۲۲ تا ۲۵
۲۲ـ تبلیغات گسترده بدون سنجش خریدار واقعی
بازدید و پیام زیاد ممکن است حس موفقیت بسازد، اما اگر به خرید مناسب تبدیل نشود، هزینه تبلیغ از سرمایه پرداخت میشود. همچنین درآمد سفارشهای تبلیغاتی، بدون کسر هزینه انجام سفارش و هزینه جذب مشتری، معیار کافی برای سودده بودن کمپین نیست.
راه پیشگیری: یک پیشنهاد، یک مخاطب و بودجه محدود را آزمایش کنید. مسیر رسیدن مشتری، تعداد خریدهای قابلانتساب و هزینه آنها را ثبت کنید. هزینه جذب را با پول باقیمانده سفارش و زمان وصول آن بسنجید. روی خریدهای تکراریِ هنوز اثباتنشده حساب نکنید و قبل از افزایش بودجه، پیام فروش، پاسخگویی و تجربه خرید را اصلاح کنید.
برای شروع با هزینه کمتر، راهنمای پیدا کردن اولین مشتری بدون هزینه تبلیغات چند مسیر عملی برای تماس با مشتری هدف پیشنهاد میکند.
۲۳ـ بزرگ کردن فروش پیش از آماده بودن عملیات
افزایش سفارش همیشه به معنی بهتر شدن وضعیت نیست. اگر هر سفارش به خرید نقدی مواد نیاز داشته باشد، رشد سریع میتواند نیاز به پول را بیشتر کند. کمبود ظرفیت، ارسال اشتباه یا کیفیت ناپایدار هم هزینه مرجوعی، دوبارهکاری و از دست دادن مشتری ایجاد میکند.
راه پیشگیری: قبل از افزایش تبلیغ یا ورود به بازار جدید، ظرفیت تولید یا اجرا، زمان تحویل و پول لازم برای سفارشهای بیشتر را بسنجید. روش ثبت و کنترل سفارش را مشخص کنید و مسئول هر مرحله معلوم باشد. رشد را مرحلهای انجام دهید؛ پس از هر افزایش حجم، کیفیت، زمان تحویل و نقدینگی را دوباره بررسی کنید.
۲۴ـ وابستگی کامل به یک مشتری، تأمینکننده یا کانال
یک مشتری عمده، یک فروشنده مواد یا یک صفحه اجتماعی میتواند شروع کار را آسان کند؛ اما اگر تنها مسیر ادامه فعالیت باشد، هر تأخیر یا قطع همکاری اثر بزرگی دارد. خرید تجهیزات ویژه برای یک سفارش بدون توافق مناسب نیز این وابستگی را پرهزینهتر میکند.
راه پیشگیری: سهم منابع اصلی در فروش و تأمین را بشناسید و برای مهمترین وابستگی، جایگزین عملی تهیه کنید. نمونه تأمینکننده دوم را آزمایش کنید و سوابق سفارش و اطلاعات مجاز مشتری را به شکل امن نگه دارید. تنوع را تدریجی و متناسب با توان تیم افزایش دهید؛ مدیریت همزمان چندین کانال بینتیجه هم میتواند هزینه بسازد.
۲۵ـ ادامه دادن فقط برای جبران پولی که قبلاً خرج شده است
وقتی هزینه زیادی انجام شده، کنار گذاشتن محصول یا تغییر مسیر سخت میشود. جمله «تا اینجا خرج کردهایم، باید ادامه بدهیم» ممکن است سرمایه باقیمانده را هم مصرف کند. پول خرجشده قابلبرگشت نیست؛ تصمیم بعدی باید با هزینه و نتیجه احتمالیِ پیش رو سنجیده شود.
راه پیشگیری: پیش از هر آزمون، سقف هزینه، زمان ارزیابی و معیار ادامه را تعیین کنید. مثلاً برای یک محصول، خرید واقعی و پول باقیمانده سفارش را بسنجید؛ برای کمپین، هزینه جذب و وصول را بررسی کنید. اگر نتیجه ضعیف بود، علت را جدا کنید: پیشنهاد، قیمت، مخاطب یا اجرا. اصلاح، کوچک کردن یا توقف یک بخش میتواند از ادامه کورکورانه اقتصادیتر باشد.
مثال عددی: چگونه ۱۰ درصد تخفیف، فروش لازم را ۵۰ درصد بیشتر میکند؟
فرض کنید یک کسبوکارِ تکمحصولی برای هر سفارش ۱٬۰۰۰٬۰۰۰ تومان دریافت میکند. بهای کالا ۶۰۰٬۰۰۰ تومان و مجموع بستهبندی، ارسالِ بر عهده فروشنده و کارمزد متغیر ۱۰۰٬۰۰۰ تومان است. هزینه ثابت ماهانه نیز ۱۸٬۰۰۰٬۰۰۰ تومان در نظر گرفته شده است.
پول باقیمانده هر سفارش برای پوشش هزینه ثابت = قیمت فروش − هزینه متغیر هر سفارش
در این مثال، ۱٬۰۰۰٬۰۰۰ منهای ۷۰۰٬۰۰۰ برابر با ۳۰۰٬۰۰۰ تومان است. این مبلغ را «حاشیه مشارکت هر سفارش» مینامند؛ هنوز سود خالص نیست، چون هزینه ثابت باید از آن پوشش داده شود.
تعداد سفارش در نقطه سربهسر = هزینه ثابت دوره ÷ حاشیه مشارکت هر سفارش
| وضعیت | قیمت هر سفارش | هزینه متغیر هر سفارش | حاشیه مشارکت | سفارش لازم برای سربهسر ماهانه |
|---|---|---|---|---|
| بدون تخفیف | ۱٬۰۰۰٬۰۰۰ | ۷۰۰٬۰۰۰ | ۳۰۰٬۰۰۰ | ۶۰ سفارش |
| با ۱۰ درصد تخفیف | ۹۰۰٬۰۰۰ | ۷۰۰٬۰۰۰ | ۲۰۰٬۰۰۰ | ۹۰ سفارش |
تخفیف ۱۰درصدی قیمت، در این شرایط تعداد سفارش لازم برای پوشش همان هزینه ثابت را از ۶۰ به ۹۰ میرساند؛ یعنی ۵۰ درصد فروش بیشتر از نظر تعداد. اگر پس از تخفیف همچنان ۶۰ سفارش بگیرید، مجموع حاشیه مشارکت ۱۲٬۰۰۰٬۰۰۰ تومان خواهد بود و برای پوشش هزینه ثابت ۶٬۰۰۰٬۰۰۰ تومان کم میآورید.
این محاسبه فقط با فرض ثابت ماندن هزینهها، ظرفیت و ترکیب سفارشها معتبر است. اضافه شدن نیروی کار، هزینه تبلیغ جدید یا تغییر کارمزد باید وارد محاسبه شود. برای چند محصول، سهم فروش و حاشیه هرکدام اهمیت دارد. سربهسر عملیاتی نیز به معنی بازگشت کل سرمایه اولیه یا کافی بودن پول برای اقساط نیست. اگر حاشیه مشارکت صفر یا منفی باشد، فرمول بالا نقطه سربهسر قابلدستیابی نمیدهد.
مثال نقدینگی: فروش دارید، اما پول پرداخت ندارید
حالا کسبوکاری را تصور کنید که در ابتدای ماه ۲۵ میلیون تومان پول دارد. در همان ماه ۶۰ میلیون تومان فروش ثبت میکند، اما فقط ۲۰ میلیون تومان آن وصول میشود. پرداخت نقدی خرید کالا ۳۰ میلیون و اجاره و حقوق ۱۵ میلیون تومان است. برای ساده بودن مثال، دریافت و پرداخت دیگری در نظر نمیگیریم.
| گردش پول در ماه | مبلغ؛ میلیون تومان |
|---|---|
| موجودی نقد ابتدای ماه | ۲۵ |
| پول وصولشده از فروش | ۲۰+ |
| پرداخت نقدی خرید کالا | ۳۰− |
| پرداخت اجاره و حقوق | ۱۵− |
| موجودی نقد پایان ماه | ۰ |
در این وضعیت، رقم فروش ۶۰ میلیون تومان است، اما حساب برای پرداخت بعدی خالی شده است. از این جدول بهتنهایی نمیتوان سود یا زیان حسابداری را نتیجه گرفت؛ بهای کالای فروشرفته، موجودی باقیمانده و سایر اقلام لازم مشخص نشدهاند. نکته مثال، زمان دریافت و پرداخت پول است.
برای دیدن چنین کمبودی پیش از وقوع، میتوانید یک جدول هفتگی برای ۱۳ هفته آینده بسازید: مانده اول هفته، دریافتهای قابلانتظار با تاریخ وصول، پرداختهای ضروری با سررسید و مانده آخر هفته. این بازه یک پیشنهاد عملی برای مرور حدود سه ماه است؛ مشاغل فصلی یا دارای چرخه طولانی، افق بیشتری نیاز دارند. هر هفته برآورد را با واقعیت مقایسه و بهروزرسانی کنید.
چکلیست پیش از مصرف سرمایه اولیه
پیش از خرید بزرگ، امضای اجاره یا شروع کمپین، به سؤالهای زیر پاسخ مکتوب بدهید. اگر پاسخ یک سؤال مهم مبهم است، همان بخش را بررسی کنید؛ لازم نیست برای کامل شدن همه جزئیات، هر اقدام کوچک و قابلاصلاح را عقب بیندازید.
- شاهد تقاضا: کدام رفتار واقعی مشتری نشان میدهد پیشنهاد من با این قیمت قابلفروش است؟
- ضرورت هزینه: این خرید چه نیاز مشخصی را رفع میکند و تعویق آن چه اثری بر کیفیت یا تحویل دارد؟
- گزینه جایگزین: آیا نمونه کوچکتر، اجاره یا برونسپاری با هزینه و کیفیت قابلقبول وجود دارد؟
- هزینه کامل: نصب، نگهداری، مواد، کارمزد، مرجوعی و وقت نیروی کار را دیدهام؟
- پول ادامه فعالیت: پس از این پرداخت، برای سررسیدهای ضروری و تأخیر احتمالی دریافتها چه مبلغی میماند؟
- فروش لازم: چند سفارش با حاشیه واقعی باید بگیرم تا تعهد جدید پوشش داده شود؟
- شرایط توافق: مبلغ، تاریخ، کیفیت، اختیار تصمیم و امکان خروج روشن و مستند است؟
- الزامات فعالیت: شرایط مجوز، محل، مالیات و رابطه کاری را از مرجع مرتبط بررسی کردهام؟
- حد آزمون: تا چه زمان و با چه سقف هزینه نتیجه را میسنجم و چه چیزی باعث تغییر تصمیم میشود؟
برای تقسیم بودجه نیز ابتدا هزینههای ضروری شروع، پرداختهای دورهای، سرمایه درگیر در سفارش و موجودی، و ذخیره برای انحراف از برنامه را جدا بنویسید. تخصیص مساوی یا درصدهای آماده برای همه کسبوکارها مناسب نیست؛ یک خدمت تخصصی، فروشگاه کالایی و کارگاه تولیدی نیازهای متفاوتی دارند.
اگر شروع کردهاید: برنامه ۳۰روزه برای اصلاح مسیر
اگر بعضی خطاها را انجام دادهاید، ابتدا میزان تعهد و پول در دسترس را روشن کنید. برنامه زیر ترتیب پیشنهادیِ بررسی است؛ پرداختها و تکالیف سررسیدشده را باید بر اساس موعد واقعی رسیدگی کنید.
| بازه | اقدام اصلی | خروجی قابلبررسی |
|---|---|---|
| روزهای ۱ تا ۳ | خریدهای قابلتعویق را متوقف کنید؛ مانده پول، مطالبات و تعهدات را فهرست کنید. | تصویر واقعی پول در دسترس و سررسیدهای نزدیک |
| روزهای ۴ تا ۷ | هزینه و حاشیه سفارشهای اصلی را حساب کنید؛ موجودی کندفروش و اشتراک کماستفاده را مشخص کنید. | فهرست هزینههای قابلکاهش و محصولات نیازمند اصلاح |
| روزهای ۸ تا ۱۴ | با مشتریان درباره دلیل خرید یا نخریدن گفتوگو کنید؛ یک پیشنهاد محدود را آزمایش کنید. | داده خرید و بازخورد مشخص برای اصلاح پیشنهاد |
| روزهای ۱۵ تا ۲۱ | وصول مطالبات را پیگیری کنید؛ شرایط تأمین و توافقهای مبهم را بازبینی کنید. | برنامه دریافت و پرداخت و تعهدات روشنتر |
| روزهای ۲۲ تا ۳۰ | نتایج آزمون و پیشبینی نقدینگی را مرور کنید؛ درباره ادامه، کاهش مقیاس یا توقف هر بخش تصمیم بگیرید. | بودجه مرحله بعد با سقف هزینه و زمان ارزیابی |
در پایان این دوره، لازم نیست همه مشکلات حل شده باشد؛ اما باید بدانید چه چیزی میفروشد، از هر سفارش چقدر برای پوشش هزینهها میماند، پول چه زمانی دریافت میشود و کدام تعهد بیشترین فشار را ایجاد میکند. همین چهار پاسخ، تصمیم بعدی را دقیقتر میکند.
پایانبندی: سرمایه را برای فرصت یادگیری نگه دارید
سرمایه اولیه فقط برای افتتاح نیست؛ به شما فرصت میدهد مشتری را بشناسید، پیشنهاد را اصلاح کنید و چند تصمیم ناموفق را پشت سر بگذارید. وقتی بیشترِ این فرصت صرف خریدهای زودهنگام یا تعهدات نامتناسب شود، حتی یک ایده خوب هم زمان کافی برای پیدا کردن مسیر خود ندارد.
برای پیشگیری از اشتباهات شروع کسبوکار، لازم نیست همه هزینهها را حذف کنید. هزینهای ارزشمند است که نیاز روشن دارد، نتیجهاش قابلسنجش است و کسبوکار توان پرداختش را حفظ میکند. از یک بازار مشخص و مقیاس قابلکنترل آغاز کنید؛ توافقها را روشن بنویسید و هر هفته سود هر سفارش، زمان وصول و پولِ باقیمانده را کنار هم ببینید. رشد پایدار زمانی معنا دارد که بتوانید سفارش بعدی را هم با کیفیت انجام دهید و تعهدات آن را بپردازید.
سؤالات متداول درباره اشتباهات شروع کسبوکار
مهمترین اشتباه در شروع کسبوکار چیست؟
برای همه فعالیتها یک پاسخ ثابت وجود ندارد، اما هزینهکردن سنگین پیش از اثبات تقاضا و نداشتن برنامه نقدینگی از خطاهای پرخطرند. این دو مشکل میتوانند همزمان پول را مصرف کنند و فرصت اصلاح مسیر را کاهش دهند.
چه مقدار از سرمایه اولیه را باید ذخیره نگه داریم؟
مبلغ ذخیره باید از روی دریافتها و پرداختهای پیشبینیشده، تعهدات ضروری و سناریوی فروش کمتر تعیین شود. مدت وصول مطالبات، فصل فروش و امکان کاهش هزینهها نیز مهماند؛ یک درصد ثابت برای همه مشاغل مناسب نیست.
آیا خرید تجهیزات دستدوم همیشه انتخاب بهتری است؟
خیر. قیمت خرید کمتر باید همراه با هزینه تعمیر، قابلیت اطمینان، ایمنی، کیفیت و دسترسی به قطعات سنجیده شود. ابزار دستدومی که مرتب کار را متوقف کند ممکن است از گزینه نو، اجاره یا برونسپاری گرانتر تمام شود.
چرا کسبوکاری با فروش خوب دچار کمبود پول میشود؟
فروش ممکن است نسیه باشد، پول در موجودی یا تجهیزات حبس شده باشد یا پرداختها زودتر از وصول برسند. حاشیه ناکافی و برداشت مالک نیز اثر دارند. برای تشخیص، سود و زیان را همراه با زمانبندی گردش پول بررسی کنید.
چطور بفهمیم تخفیف دادن به ضرر ماست؟
قیمت پس از تخفیف را از هزینه متغیر سفارش کم کنید و ببینید مبلغ باقیمانده با تعداد فروش قابلدستیابی، هزینه ثابت و هزینه کمپین را پوشش میدهد یا نه. هدف، سقف هزینه و مدت تخفیف را نیز مشخص کنید.
آیا شراکت با دوست یا اعضای خانواده اشتباه است؟
لزوماً نه. مهارتهای مکمل، زمان همکاری، انتظارات مالی و شیوه تصمیمگیری اهمیت دارند. حتی با اعتماد کامل، سهمها، وظایف، برداشتها، اختیار امضا و شرایط حل اختلاف و خروج باید روشن و مکتوب باشند.
چه زمانی استخدام نیروی جدید منطقی است؟
وقتی نیاز تکرارشونده، نتیجه موردانتظار و بودجه هزینه کامل نقش روشن باشد و کسبوکار بتواند تعهدات آن را در شرایط فروش کمتر هم بسنجد. نقش ضروری برای ایمنی یا کیفیت را نباید صرفاً به امید کم کردن هزینه به تعویق انداخت.
از کجا بفهمیم باید مسیر کسبوکار را تغییر دهیم؟
اگر آزمونهای محدود، پس از اصلاح معقول، خرید کافی یا حاشیه قابلقبول نشان نمیدهند و ادامه مسیر نقدینگی را از حد برنامه پایینتر میبرد، بازنگری لازم است. تصمیم را با هزینه و نتیجه آینده بسنجید، نه فقط مبلغی که قبلاً خرج کردهاید.
منابع و مطالعه بیشتر
این مطلب با نگارش اختصاصی روزانه، مثالها و چکلیستهای تألیفی تهیه شده است. منابع زیر برای بررسی اصول عمومی برنامهریزی، گردش پول و مدیریت کسبوکار استفاده شدهاند؛ مقررات خاص آمریکا و استرالیا را نباید به فعالیت در ایران تعمیم داد. الزامات حقوقی و مالیاتی هر فعالیت باید جداگانه از مراجع مرتبط بررسی شوند.
- SBA؛ برنامهریزی کسبوکار و تحلیل سربهسر
- SBA؛ مدیریت مالی و خرید داراییهای کسبوکار
- Business.gov.au؛ تحقیق درباره بازار و مشتری
- Business.gov.au؛ مقایسه خرید و اجاره تجهیزات
- Business.gov.au؛ مدیریت موجودی
- Business.gov.au؛ راهنمای مدیریت جریان نقدی
- Business Victoria؛ پیشبینی جریان نقدی
- Business.gov.au؛ قیمتگذاری و برنامه تخفیف
- Business.gov.au؛ موضوعات توافقنامه شراکت
- Business.gov.au؛ ارزیابی عملکرد کانالهای دیجیتال