چگونه روی محصولات و خدمات خود قیمت بگذاریم؟ آموزش قیمتگذاری بدون ضرر و از دست دادن مشتری

گاهی فروش خوب است، سفارشها پشت سر هم میرسند و با این حال در پایان ماه پولی باقی نمیماند. علت همیشه کمبود مشتری نیست؛ ممکن است قیمت فقط از روی هزینه خرید یا عدد رقبا انتخاب شده باشد و بستهبندی، وقت خودتان، کارمزد، مرجوعی و خرجهای ماهانه در آن جایی نداشته باشند.
اگر میپرسید چگونه روی محصولات و خدمات خود قیمت بگذاریم، پاسخ کوتاه این است: هزینه واقعی را حساب کنید، درصد سود را با مبنای درست بسنجید، اثر تخفیف و کانال فروش را وارد کنید و سپس قیمت را با ارزش پیشنهاد و توان پرداخت مشتری هدف تطبیق دهید. ارزانترین عدد همیشه بهترین قیمت نیست؛ بالاترین عدد هم الزاماً بیشترین سود را نمیسازد.
در این راهنمای روزانه، فرمولها را با مثالهای عددی محصول، پروژه خدماتی، عمدهفروشی و تخفیف مرور میکنیم. همه ارقام آموزشی و فرضیاند و واحد پول آنها تومان است؛ نرخ بازار یا وعده سود نیستند. محاسبات مالیاتی و مقررات قیمتگذاریِ فعالیتهای دارای محدودیت نیز باید جدا و بر اساس وضعیت واقعی بررسی شوند.
فهرست مطالب
قیمتگذاری درست یعنی تعادل میان هزینه، ارزش و مشتری
قیمت خوب، صرفاً عددی بالاتر از قیمت خرید نیست. باید هزینه ساخت یا تأمین، فروش، تحویل، اداره کسبوکار و ریسکهای قابل پیشبینی را پوشش دهد؛ در عین حال با ارزش پیشنهادی شما و توان پرداخت مشتری هدف سازگار باشد. اگر یکی از این سه پایه را نادیده بگیرید، ممکن است سفارش زیاد بگیرید اما پولی برای ادامه فعالیت باقی نماند.
«بدون از دست دادن مشتری» به معنای تضمین حفظ همه مشتریان نیست. بعضی افراد فقط پایینترین عدد را انتخاب میکنند و الزاماً مشتری مناسب مدل کسبوکار شما نیستند. هدف منطقی، کاهش ریزش قابل پیشگیری است: مشتری بفهمد بابت چه چیزی پرداخت میکند، قیمت ناگهانی و مبهم تغییر نکند و گزینه متناسب با بودجهاش داشته باشد.
سه عدد را پیش از اعلام قیمت بنویسید: کف اقتصادی در حجم فروش واقعبینانه، قیمت هدف و مبلغی که پس از تخفیف و کارمزد واقعاً برای شما میماند. کف اقتصادی یک حکم ثابت و همیشگی نیست؛ با تغییر تعداد فروش و هزینهها جابهجا میشود. قیمت هدف هم فقط وقتی قابل دفاع است که بازار حاضر به پذیرش آن باشد.
برای شروع، واحد فروش را دقیق تعریف کنید. آیا قیمت مربوط به یک عدد کالا، یک بسته، یک ساعت مشاوره، یک پروژه یا یک ماه پشتیبانی است؟ اگر واحد مبهم باشد، هم محاسبه هزینه به هم میریزد و هم مشتری انتظار خدمات اضافه پیدا میکند. عبارت «طراحی سایت» بسیار باز است؛ عبارت «سایت معرفی چهارصفحهای با یک فرم تماس و دو مرحله اصلاح» قابلیت قیمتگذاری دارد.

هزینه واقعی محصول را چگونه محاسبه کنیم؟
هزینه مستقیم و غیرمستقیم را از ثابت و متغیر جدا کنید
مستقیم و غیرمستقیم بودن به امکان نسبتدادن هزینه به یک محصول یا سفارش مربوط است؛ ثابت و متغیر بودن به رفتار هزینه در برابر حجم فعالیت مربوط میشود. این دو تقسیمبندی مترادف نیستند. مواد اولیه معمولاً مستقیم و متغیر است؛ حقوق نیروی اختصاصی یک محصول ممکن است مستقیم اما در محدودهای از تولید ثابت باشد.
برای مدل ساده قیمتگذاری، هزینههای متغیر هر واحد را یکجا جمع کنید و هزینههای ثابت دوره را جدا بنویسید. متغیر یعنی با هر واحد فروش، تقریباً دوباره ایجاد میشود؛ مانند بستهبندی یا کارمزد فروش. ثابت یعنی در محدوده معمول فعالیت و طی دوره مورد بررسی، با تعداد فروش تغییر زیادی نمیکند؛ مانند اجاره یا اشتراک ماهانه. اینترنت، انرژی و بعضی دستمزدها میتوانند بخش ثابت و متغیر داشته باشند.
| نوع هزینه | نمونه | روش ثبت در مدل |
|---|---|---|
| متغیر هر واحد | خرید کالا، بستهبندی، دستمزد هر سفارش | برای هر واحد قابل فروش |
| ثابت ماهانه | اجاره، اشتراک، حقوق ثابت | مجموع یک ماه |
| مختلط | انرژی، حمل با حداقل هزینه و اضافهبار | تفکیک بخش ثابت و متغیر |
| درصدی از فروش | کمیسیون بازارگاه یا واسطه | درصد از مبنای قرارداد |
هزینه را بر تعداد قابل فروش تقسیم کنید، نه تعداد تولیدشده
اگر برای یک بچ تولیدی ۲۰ میلیون تومان هزینه متغیر کردهاید و از ۱۰۰ محصول، فقط ۹۰ واحد سالم و قابل فروش دارید، هزینه متغیر هر واحد سالم حدود ۲۲۲٬۲۲۲ تومان است؛ نه ۲۰۰ هزار تومان. هزینه ده واحد ضایعات، در این مثال داخل هزینه همان بچ قرار گرفته است. اضافهکردن دوباره همان ضایعات به قیمت، دوبارهشماری خواهد بود.
موجودی فروشنرفته با ضایعات تفاوت دارد. کالای سالمی که هنوز فروش نرفته، الزاماً هزینه همان ماه به شکل ضایعات نیست؛ اما سرمایه شما را درگیر کرده و ممکن است هزینه نگهداری یا افت ارزش داشته باشد. در مدل برنامهریزی، حجم فروش قابل تحقق را برآورد کنید و وضعیت موجودی را جدا زیر نظر بگیرید.
در تولید و فروش محصولات خانگی، زمان ساخت و بستهبندی هم بخشی از هزینه اقتصادی است. خانگی بودن فعالیت، ارزش زمان شما را صفر نمیکند. اگر خودتان تولید میکنید، برای زمان تولید نرخ معقولی لحاظ کنید و آن را با برداشت شخصی از سود اشتباه نگیرید.
هزینههای ثابت را با مبنای منطقی سرشکن کنید
برای یک محصول، میتوانید هزینه ثابت ماهانه را بر تعداد فروش مورد انتظار همان ماه تقسیم کنید. مثلاً ۹ میلیون تومان هزینه ثابت و ۱۰۰ سفارش، سهم ثابت هر سفارش را ۹۰ هزار تومان میکند. اگر فقط ۵۰ سفارش بفروشید، این سهم به ۱۸۰ هزار تومان میرسد. بنابراین قیمت محاسبهشده برای ۱۰۰ سفارش، تضمین سود در ۵۰ سفارش نیست.
اگر چند محصول یا چند نوع خدمت دارید، تقسیم مساوی همیشه مناسب نیست. سفارش بزرگتر ممکن است انبار، زمان پشتیبانی یا ظرفیت بیشتری مصرف کند. برای هزینه مشترک، مبنایی مثل ساعت کار، فضای انبار یا تعداد سفارش انتخاب کنید و منطق آن را ثابت نگه دارید. جمع هزینههای تخصیصیافته باید با هزینه واقعی دوره سازگار باشد؛ نه بیشتر و نه کمتر.
هزینههای پنهانی که سود را کم میکنند
هزینه پنهان معمولاً به معنی هزینه عجیب نیست؛ همان خرجی است که هنگام قیمتدادن فراموش میکنیم. برای یک فروشگاه کوچک، چند دقیقه پاسخگویی به هر سفارش، رفتوآمد برای تأمین کالا و ارسال مجدد، در پایان ماه عدد مهمی میسازد. در خدمات نیز جلسه، اصلاح و پیگیری پرداخت میتوانند زمان پروژه را چند برابر کنند.
| هزینه فراموششده | روش برآورد | خطای رایج |
|---|---|---|
| مرجوعی و خرابی | نرخ وقوع × زیان متوسط هر مورد | شمردن کل مرجوعی بهعنوان زیان؛ بدون لحاظ بازیافت کالا |
| جذب مشتری | هزینه کانال ÷ مشتری جدید همان کانال | تقسیم هزینه تبلیغ بر تعداد بازدید |
| کارمزد و تسویه | مبنای واقعی قرارداد و زمان وصول | فرضکردن درصد روی عدد اشتباه |
| زمان بدون صورتحساب | ثبت جلسه، رفتوآمد، فروش و پیگیری | محاسبه فقط زمان اجرا |
| تجهیزات و نگهداری | سهم استفاده و عمر اقتصادی | خرج کامل خرید و استهلاک را همزمان شمردن |
| پشتیبانی و دوبارهکاری | زمان و هزینه متوسط از سفارشهای قبلی | قول اصلاح یا پشتیبانی نامحدود |
مثلاً اگر از هر ۱۰۰ سفارش، پنج مورد زیان متوسط ۸۰ هزار تومانی داشته باشد، زیان مورد انتظار چهار هزار تومان به ازای هر سفارش است. این ذخیره برنامهریزی به معنی رخدادن دقیق پنج مرجوعی در هر ماه نیست. با داده واقعی بهروزش کنید و زیان خالص را حساب کنید؛ محصولی که سالم برمیگردد ممکن است دوباره فروخته شود.
هزینه جذب مشتری را هم دقیق تعریف کنید. اگر سه میلیون تومان هزینه یک کانال شده و ۳۰ مشتری جدید منتسب به آن به دست آمده، هزینه جذب در این مثال ۱۰۰ هزار تومان است. تقسیم آن بر همه سفارشها یا همه مشتریان، پاسخ سؤال متفاوتی میدهد. برای مشتری تکراری، دوباره هزینه جذب اولیه را کامل منظور نکنید مگر مدل تخصیص مشخصی داشته باشید.
یک هزینه را یا در هزینه ثابت قرار دهید یا در هزینه متغیر و تخصیص هر سفارش؛ نه در هر دو. بهخصوص اجاره، حقوق خودتان، تبلیغات، ضایعات و استهلاک مستعد دوبارهشماریاند. سادهترین راه کنترل، ثبت «مبلغ، دوره، واحد، مبنای تخصیص و محل ورود به فرمول» کنار هر ردیف است.

فرق حاشیه سود با درصد افزایش روی هزینه
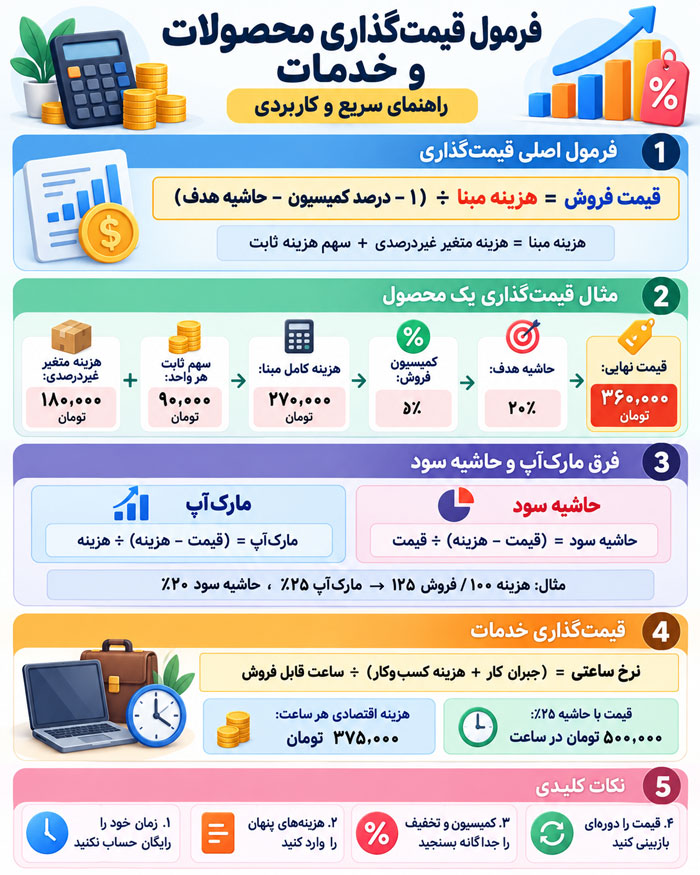
اگر هزینه یک کالا ۱۰۰ هزار تومان و قیمت فروش آن ۱۲۵ هزار تومان باشد، اختلاف ۲۵ هزار تومان است. این اختلاف معادل ۲۵ درصد هزینه، اما فقط ۲۰ درصد قیمت فروش است. اولی درصد افزایش روی هزینه یا مارکآپ است؛ دومی حاشیه سود نسبت به فروش. بیشتر خطاهای فرمول قیمتگذاری از یکیگرفتن همین دو درصد شروع میشود.
| شاخص | فرمول | مثال هزینه ۱۰۰ و فروش ۱۲۵ |
|---|---|---|
| مارکآپ | (قیمت − هزینه) ÷ هزینه × ۱۰۰ | ۲۵ درصد |
| حاشیه نسبت به فروش | (قیمت − هزینه) ÷ قیمت × ۱۰۰ | ۲۰ درصد |
| قیمت با مارکآپ ۳۰٪ | هزینه × ۱٫۳۰ | ۱۳۰؛ حاشیه حدود ۲۳٫۰۸٪ |
| قیمت با حاشیه ۳۰٪ | هزینه ÷ ۰٫۷۰ | حدود ۱۴۲٫۸۶ |
فرمول قیمت برای حاشیه هدف: قیمت فروش = هزینه مبنا ÷ (۱ − حاشیه هدف). در فرمول، ۳۰ درصد را ۰٫۳۰ وارد کنید، نه عدد ۳۰. این رابطه تنها وقتی درست است که هزینه مبنا را درست تعریف کرده باشید و هزینه درصدی دیگری خارج از آن باقی نمانده باشد.
واژه «حاشیه سود» بدون مشخصکردن نوع هزینه ناقص است. حاشیه سود ناخالص حسابداری با کسر بهای تمامشده کالای فروشرفته به دست میآید؛ هنوز تمام هزینههای اداره، مالی و مالیات از آن کم نشدهاند. حاشیه خالص پس از هزینههای مربوط تعریف میشود. در مثالهای این مقاله، هرجا از هزینه کامل برنامهریزی استفاده میکنیم، نتیجه را سود برآوردی پیش از مالیات درآمد مینامیم، نه سود خالص قطعی.
برای توضیح تعریف حسابداری حاشیه ناخالص میتوانید راهنمای BDC درباره حاشیه سود ناخالص را ببینید. نکته اصلی برای تصمیم روزمره این است: اعلام سود ۳۰ درصدی روی قیمت خرید، ثابت نمیکند که کسبوکار در پایان ماه ۳۰ درصد سود دارد.
برای مقایسه محصولات، درصد سود را کنار مبلغ سود هر واحد و زمان یا ظرفیت مصرفشده ببینید. کالایی با حاشیه کمتر اما فروش تکرارشونده و پشتیبانی اندک، ممکن است از کالای پرسودِ دیرفروش مناسبتر باشد. این تصمیم به سرعت گردش، هزینه نگهداری و محدودیتهای فعالیت شما بستگی دارد.
مثال عددی کامل: قیمتگذاری یک محصول
فرض کنید یک فروشنده برای محصولی کوچک، فروش ۱۰۰ واحد در ماه را برآورد کرده است. همه اعداد این بخش فرضی و به توماناند؛ پیشنهاد نرخ بازار نیستند. هزینههای ثابت ماهانه ۹ میلیون تومان است. برای سادگی، مالیات بر ارزش افزوده در مثال وارد نشده و سود محاسبهشده پیش از مالیات درآمد است.
| هزینه هر واحد | مبلغ به تومان |
|---|---|
| خرید یا مواد اولیه | ۱۲۰٬۰۰۰ |
| سهم حمل ورودی | ۱۰٬۰۰۰ |
| بستهبندی | ۱۵٬۰۰۰ |
| دستمزد آمادهسازی هر سفارش | ۲۰٬۰۰۰ |
| یارانه ارسال پرداختی فروشنده | ۵٬۰۰۰ |
| زیان مورد انتظار خرابی و مرجوعی | ۱۰٬۰۰۰ |
| جمع متغیر غیردرصدی | ۱۸۰٬۰۰۰ |
| سهم ثابت: ۹٬۰۰۰٬۰۰۰ ÷ ۱۰۰ | ۹۰٬۰۰۰ |
| هزینه کامل مبنا بدون کمیسیون | ۲۷۰٬۰۰۰ |
اگر هزینه درصدی فروش نداشته باشیم
برای حاشیه هدف ۲۰ درصد نسبت به فروش، قیمت میشود ۲۷۰٬۰۰۰ ÷ ۰٫۸۰ = ۳۳۷٬۵۰۰ تومان. سود برآوردی هر واحد در حجم ۱۰۰ فروش، ۶۷٬۵۰۰ تومان است. اضافهکردن فقط ۲۰ درصد به هزینه، قیمت را ۳۲۴ هزار تومان میکند و حاشیه حاصل حدود ۱۶٫۶۷ درصد خواهد بود؛ نه ۲۰ درصد.
اگر کمیسیون فروش پنج درصد باشد
فرض کنید طبق قرارداد، پنج درصدِ مبلغ فروش پس از تخفیف به کانال فروش پرداخت میشود. برای حفظ حاشیه هدف ۲۰ درصد، فرمول اصلاحشده چنین است: قیمت = هزینه مبنا ÷ (۱ − درصد کمیسیون − حاشیه هدف). بنابراین ۲۷۰٬۰۰۰ ÷ ۰٫۷۵ = ۳۶۰٬۰۰۰ تومان.
در قیمت ۳۶۰ هزار تومان، کمیسیون ۱۸ هزار تومان است. از فروش، ۱۸۰ هزار تومان هزینه متغیر، ۱۸ هزار تومان کمیسیون و ۹۰ هزار تومان سهم ثابت کم میشود؛ ۷۲ هزار تومان باقی میماند. در فروش ۱۰۰ واحد، سود برآوردی ماهانه ۷٫۲ میلیون تومان است؛ برابر ۲۰ درصد فروش ۳۶ میلیون تومانی.
این فرمول فقط برای هزینههایی است که همگی بر همان مبلغ فروش محاسبه میشوند. اگر کمیسیون بر قیمت قبل از تخفیف، مبلغ همراه ارسال یا مبنای دیگری باشد، باید هر ردیف را جدا محاسبه کنید. اگر مجموع درصدها و حاشیه هدف به ۱۰۰ درصد برسد یا بیشتر شود، این مدل جواب معتبر ندارد.
پس از محاسبه، میتوانید درباره گردکردن قیمت تصمیم بگیرید؛ مثلاً ۳۵۹ یا ۳۶۵ هزار تومان. اما هر دو عدد را دوباره در مدل بگذارید. گردکردن یا پایان قیمت به ۹، هزینه و سود را تغییر میدهد و به خودی خود موفقیت فروش را تضمین نمیکند.
قیمتگذاری خدمات؛ زمان خودتان را رایگان حساب نکنید
در خدمات، بزرگترین اشتباه تقسیم درآمد مورد انتظار بر همه ساعتهای حضور است. شما همه وقت کاری را نمیتوانید بفروشید؛ مذاکره، بازاریابی، حسابداری، آموزش و فاصله میان پروژهها زمان میگیرند. نرخ ساعتی پایه باید بر ساعتهای واقعبینانه قابل صورتحساب استوار باشد.
فرض کنید جبران کار ماهانه مورد نظر شما ۲۴ میلیون تومان و هزینه کسبوکار، نرمافزار و تجهیزات شش میلیون تومان است. از ۱۶۰ ساعت زمان کاری، فقط ۸۰ ساعت قابل فروش دارید. هزینه اقتصادی هر ساعت قابل فروش ۳۰٬۰۰۰٬۰۰۰ ÷ ۸۰ = ۳۷۵ هزار تومان خواهد بود.
اگر برای این خدمت حاشیه هدف ۲۵ درصد قبل از مالیات درآمد و بدون کمیسیون در نظر بگیرید، نرخ فروش ساعتی ۳۷۵٬۰۰۰ ÷ ۰٫۷۵ = ۵۰۰ هزار تومان است. مبلغ ۲۴ میلیون اینجا جبران کار شماست؛ سود هدف جدا از آن است. نباید همان جبران کار را دوباره به هزینه هر پروژه اضافه کنید.
| اجزای پروژه فرضی طراحی | زمان |
|---|---|
| اجرای طرح | ۷ ساعت |
| جلسه و دریافت اطلاعات | ۲ ساعت |
| اصلاحات توافقشده | ۲ ساعت |
| تحویل و هماهنگی | ۱ ساعت |
| کل زمان مربوط به پروژه | ۱۲ ساعت |
هزینه اقتصادی این پروژه ۱۲ × ۳۷۵ هزار = ۴٫۵ میلیون تومان است و قیمت با نرخ ساعتی هدف، شش میلیون تومان میشود. اگر دامنه کار بدون تغییر قرارداد گسترش یابد و زمان واقعی به ۲۰ ساعت برسد، هزینه اقتصادی ۷٫۵ میلیون تومان خواهد شد؛ یعنی در همان قیمت شش میلیون تومانی، ۱٫۵ میلیون تومان از هدف جبران هزینه و کار عقب میمانید.
ساعتی، پروژهای یا بستهای؟
وقتی مسئله و دامنه مبهم است، مدل ساعتی با سقف بودجه و گزارش پیشرفت میتواند مناسبتر باشد. وقتی خروجی و تعداد اصلاحات روشن است، قیمت پروژهای به مشتری اطمینان بیشتری میدهد. بسته ماهانه هم زمانی مناسب است که تعداد خروجی، ظرفیت پاسخگویی و محدودیتهای پشتیبانی مشخص باشد.
برای قیمتگذاری پروژهای، فقط تعداد فایل را ننویسید؛ تعداد نسخه، مرحله اصلاح، زمان تحویل، مسئولیت تهیه محتوا، هزینه ابزار و شرایط اضافهکاری را روشن کنید. یک پیشنهاد «ارزان» با اصلاح نامحدود ممکن است در عمل از یک پیشنهاد گرانتر اما دقیق، برای هر دو طرف پرهزینهتر شود.
سریعترشدن با تجربه یا ابزار، الزاماً دلیل کاهش قیمت به همان نسبت نیست. مشتری برای نتیجه و مسئولیت شما هم پرداخت میکند؛ البته ارزش ادعایی باید واقعی باشد. بهرهوری بهتر را با کیفیت، تقاضا و قیمتهای قابل مقایسه بسنجید و از تضمین فروش یا نتیجهای که کنترلش دست شما نیست خودداری کنید.
نقطه سربهسر؛ چند فروش برای پوشش هزینهها لازم است؟
نقطه سربهسر یعنی سطح فروشی که درآمد، هزینههای مدل را پوشش میدهد؛ در آن نقطه هنوز سود هدف ندارید. فرمول ساده برای یک محصول این است: تعداد سربهسر = هزینه ثابت دوره ÷ حاشیه مشارکت هر واحد. حاشیه مشارکت، قیمت منهای همه هزینههای متغیر آن واحد، از جمله کارمزد درصدی است.
این رابطه در راهنمای نقطه سربهسر SBA نیز توضیح داده شده است. در استفاده از آن، هزینه ثابت را دوباره داخل هزینه متغیر هر واحد وارد نکنید؛ وگرنه یک هزینه را دو بار کسر خواهید کرد.
در مثال محصول ما، قیمت ۳۶۰ هزار تومان، متغیر غیردرصدی ۱۸۰ هزار تومان و کمیسیون ۱۸ هزار تومان است. حاشیه مشارکت هر فروش ۱۶۲ هزار تومان خواهد بود. با هزینه ثابت ۹ میلیون تومان، سربهسر ۹٬۰۰۰٬۰۰۰ ÷ ۱۶۲٬۰۰۰ ≈ ۵۵٫۵۶ است؛ برای تعداد صحیح باید دستکم ۵۶ واحد فروش داشته باشید.
| فروش ماهانه | حاشیه مشارکت مجموع | نتیجه پس از کسر ثابت |
|---|---|---|
| ۵۰ واحد | ۸٬۱۰۰٬۰۰۰ | ۹۰۰٬۰۰۰ زیان |
| ۵۶ واحد | ۹٬۰۷۲٬۰۰۰ | ۷۲٬۰۰۰ سود |
| ۱۰۰ واحد | ۱۶٬۲۰۰٬۰۰۰ | ۷٬۲۰۰٬۰۰۰ سود |
| ۱۵۰ واحد | ۲۴٬۳۰۰٬۰۰۰ | ۱۵٬۳۰۰٬۰۰۰ سود |
جدول فرض میکند هزینه ثابت و متغیر در این محدوده تغییر نکردهاند. اگر فروش بیشتر به نیروی جدید، فضای اضافه یا اضافهکاری نیاز داشته باشد، جدول باید اصلاح شود. داشتن حاشیه مشارکت مثبت یعنی هر فروش به پوشش هزینه ثابت کمک میکند؛ به معنی سودآور بودن کل کسبوکار نیست.
برای چند محصول، ترکیب فروش مهم است. اگر محصولات پرحاشیه کمتر و محصولات کمحاشیه بیشتر فروش بروند، سربهسر تغییر میکند. به جای انتخاب یک کالا بهعنوان نماینده همه، حاشیه مشارکت مجموع را برای ترکیب واقعبینانه فروش محاسبه کنید.
اگر تعداد فروش لازم از ظرفیت یا تقاضای شما بیشتر است، مسئله فقط «تبلیغ بیشتر» نیست. باید هزینه، قیمت، دامنه خدمت یا مدل فروش را بازبینی کنید. مطالعه راهکارهای جلوگیری از شکست کسبوکار نیز برای دیدن این هشدارها در کنار تصمیمهای عملی مفید است.
تخفیف چقدر از سود کم میکند؟
تخفیف ۱۰ درصدی، الزاماً سود را فقط ۱۰ درصد کاهش نمیدهد؛ زیرا بیشتر هزینهها همراه قیمت پایین نمیآیند. در مثال ما، قیمت ۳۶۰ هزار با تخفیف ۱۰ درصد به ۳۲۴ هزار تومان میرسد. کمیسیون پنج درصد آن، ۱۶٬۲۰۰ تومان است؛ حاشیه مشارکت جدید ۱۲۷٬۸۰۰ تومان میشود.
در حجم ثابت ۱۰۰ فروش و با هزینه ثابت همان ۹ میلیون، سود برآوردی از ۷٫۲ میلیون به ۳٫۷۸ میلیون تومان کاهش مییابد؛ افتی معادل ۴۷٫۵ درصد. برای حفظ همان سود ۷٫۲ میلیونی، باید حاشیه مشارکت مجموع همچنان ۱۶٫۲ میلیون باشد: ۱۶٬۲۰۰٬۰۰۰ ÷ ۱۲۷٬۸۰۰ ≈ ۱۲۶٫۷۶؛ یعنی دستکم ۱۲۷ فروش. فرض حیاتی این است که ظرفیت و هزینههای دیگر تغییر نکنند.
حداکثر تخفیف قابل تحمل را پیش از کمپین محاسبه کنید
در حجم ۱۰۰ فروش، کف پوشش هزینه کامل با کمیسیون پنج درصد، ۲۷۰٬۰۰۰ ÷ ۰٫۹۵ ≈ ۲۸۴٬۲۱۱ تومان است. در مقایسه با قیمت ۳۶۰ هزار، تخفیف حدود ۲۱٫۰۵ درصد شما را به سود تقریباً صفر میرساند؛ بنابراین این عدد سقف مناسب کمپین نیست، بلکه مرز هشدار در همان فرض فروش است.
اگر بخواهید پس از تخفیف هنوز حاشیه برآوردی ۱۰ درصد داشته باشید، قیمت دریافتی باید دستکم ۲۷۰٬۰۰۰ ÷ ۰٫۸۵ ≈ ۳۱۷٬۶۴۷ تومان باشد. نسبت به ۳۶۰ هزار، تخفیف مجاز برای این هدف حدود ۱۱٫۷۶ درصد است. تفاوت این دو حد، نشان میدهد چرا باید هدف سود بعد از تخفیف را تعیین کنید.
جایگزین تخفیف میتواند کاهش دامنه خدمت، بسته اقتصادی، تحویل عادی به جای فوری یا خرید چندتایی با صرفهجویی واقعی باشد. هدیه و ارسال رایگان هم هزینه دارند؛ اگر به پیشنهاد اضافه شوند باید دوباره محاسبه کنید. تخفیف را مدتدار و با شرط روشن ارائه دهید و قیمت مرجع ساختگی نسازید.
برای موجودی قدیمی، تصمیم گاهی متفاوت است: نگهداری یا نابودی ممکن است از فروش با حاشیه پایینتر زیان بیشتری داشته باشد. این تصمیمِ مدیریت موجودی را با قیمت استانداردِ پایدار اشتباه نگیرید و اثر آن را جدا در گزارش ثبت کنید.
قیمت رقبا و ارزش پیشنهادی را چگونه بررسی کنیم؟
پنج پیشنهاد واقعاً مشابه را بررسی کنید. قیمت نهایی، اندازه محصول، جنس، زمان تحویل، هزینه ارسال، ضمانت و پشتیبانی را کنار هم بگذارید. برای خدمات، تفاوت در تعداد صفحات، اصلاحات، فایل منبع و مسئولیت تهیه محتوا میتواند مقایسه عدد خام را گمراهکننده کند.
اگر رقیب ارزانتر است، فوراً نتیجه نگیرید که شما هم باید ارزانتر باشید. ممکن است مقیاس خرید او بزرگتر، دامنه خدمت محدودتر یا هزینه جذبش کمتر باشد. ممکن است هم زیان بدهد؛ چیزی که از بیرون نمیدانید. قیمت رقبا دادهای برای تصمیم است، نه مدرک درستبودن آن قیمت.
راهنمای انتخاب استراتژی قیمتگذاری business.gov.au نیز بر ترکیب شناخت هزینه، بررسی بازار و ارزش برای مشتری تأکید میکند. برای کار عملی، از مشتری بپرسید چه نتیجهای مهم است، اکنون چگونه آن را به دست میآورد و کدام بخش پیشنهاد شما را ضروری میداند.
قیمتگذاری مبتنی بر ارزش یعنی منافع قابل دفاع پیشنهاد را بشناسید؛ نه اینکه صرفاً هر مشتری ثروتمند را گرانتر حساب کنید. مثلاً تحویل سریعتر، کاهش خطا، تخصص یک حوزه یا پشتیبانی روشن میتواند ارزش ایجاد کند. هزینه خودتان همچنان باید کنترل شود و وعدههای غیرقابل اثبات جای ارزش واقعی را نگیرد.
اگر بازار قیمت هدف شما را نمیپذیرد، چهار گزینه دارید: کاهش هزینه بدون افت کیفیت ضروری، کوچککردن بسته، انتخاب بخش دیگری از بازار یا کنارگذاشتن پیشنهاد ناسازگار. محاسبه ریاضی قیمت هدف، مشتری را مجبور به خرید نمیکند.
آزمون را با یک گروه محدود و پیشنهاد ثابت شروع کنید. قیمت، دامنه، کانال و پیام را همزمان تغییر ندهید؛ چون نمیفهمید تغییر نتیجه از کجا آمده است. اعتراض «گران است» را هم دستهبندی کنید: بودجه ناکافی، مقایسه نادرست، ارزش نامشخص یا اعتماد پایین، هرکدام پاسخ متفاوتی دارند.
قیمت عمده، بازارگاه و بستههای خدماتی
یک محصول میتواند در دو کانال، هزینه متفاوتی داشته باشد. فروش مستقیم ممکن است کمیسیون نداشته باشد اما تبلیغ، پاسخگویی و ارسالش با شما باشد. بازارگاه ممکن است دسترسی ایجاد کند اما کارمزد، الزامات بستهبندی و زمان تسویه داشته باشد. برای هر کانال، یک ردیف سودآوری مستقل بسازید.
در اشتباهات راهاندازی فروشگاه آنلاین، توجه به فرایند فروش در کنار انتخاب بستر اهمیت دارد. در محاسبات قیمت، کارمزدها و هزینه تحویل را از قرارداد واقعی همان بستر بردارید؛ درصدهای شنیدهشده در شبکههای اجتماعی مبنای مطمئنی نیستند.
مثال عمدهفروشی با صرفهجویی واقعی
فرض کنید برای یک سفارش یکجای ۲۰ عددی، هزینه کالا هر واحد ۱۲۰ هزار تومان، بستهبندی هر واحد پنج هزار تومان و مجموع حمل و آمادهسازی سفارش ۳۰۰ هزار تومان است. هزینه متغیر کل ۲٫۸ میلیون و هر واحد ۱۴۰ هزار تومان میشود. اگر سهم مناسب هزینه ثابت این سفارش را ۴۰۰ هزار تومان در نظر بگیرید، هزینه کامل سفارش ۳٫۲ میلیون است.
برای حاشیه ۲۰ درصد و بدون کمیسیون، قیمت کل چهار میلیون تومان خواهد بود؛ یعنی ۲۰۰ هزار تومان برای هر واحد. این تخفیف به دلیل مدل تحویل و سفارش متفاوت است، نه صرفاً بزرگبودن تعداد. اگر همان خدمات خردهفروشی را برای هر واحد انجام دهید، باید هزینههای مربوط را دوباره وارد کنید.
در فروش نسیه یا عمده، مدت پرداخت و ریسک وصول را هم بررسی کنید. قیمت ظاهراً سودآور اگر ماهها دریافت نشود، ممکن است پول خرید بعدی را فراهم نکند. هزینه تأمین مالی یا ریسک را با روش واقعبینانه و قرارداد شفاف بسنجید، نه با افزودن درصد دلخواه و توضیحندادهشده.
بسته اقتصادی، استاندارد و کامل
برای خدمات، سه سطح ساده میتواند انتخاب را آسان کند: اقتصادی با خروجی محدود، استاندارد با دامنه معمول و کامل با امکانات اضافه واقعی. هر سطح باید جدا محاسبه شود. بسته ارزان نباید زیانده باشد و بسته گران نباید فقط یک عدد بزرگ با عنوان جذاب باشد.
برای نمونه، در طراحی محتوا میتوان تعداد طرح، تعداد اصلاح و زمان پاسخگویی را متفاوت کرد؛ اما کیفیت ضروری و تعهد تحویل باید در همه سطوح حفظ شود. اگر مشتری بودجه کمتری دارد، ابتدا دامنه مناسب پیشنهاد دهید؛ نه اینکه همان کار کامل را با قیمت ناپایدار قبول کنید.
سود، پول نقد و مالیات یک چیز نیستند
صدور فاکتور با دریافت پول تفاوت دارد. ممکن است در مدل فروش سود داشته باشید، اما پرداخت تأمینکننده امروز و تسویه مشتری دو ماه دیگر باشد. برای جلوگیری از کمبود نقدینگی، زمان ورودی و خروجی پول را کنار محاسبه سود ثبت کنید؛ پیشپرداخت، مرحلهبندی دریافت و محدودکردن اعتبار میتوانند به هماهنگی این زمانها کمک کنند.
راهنمای بهبود جریان نقدی business.gov.au نیز بر بررسی زمان دریافت و پرداخت در کنار سودآوری تأکید دارد. سودی که هنوز وصول نشده، پول قابل استفاده برای خرید بعدی نیست.
مالیات بر درآمد را با مالیات یا عوارض فروش مخلوط نکنید. برای فعالیت مشمول، مبلغی که به نمایندگی برای مالیات بر ارزش افزوده دریافت میکنید، لزوماً درآمد کسبوکار نیست. اعتبار خرید قابل قبول و مالیات غیرقابل بازیافت نیز میتوانند رفتار متفاوتی داشته باشند؛ نرخ و نحوه ثبت به مقررات و وضعیت واقعی فعالیت وابسته است.
در همه مثالهای این مقاله، سود قبل از مالیات درآمد است و ارزش افزوده وارد محاسبات نشده است. برای قیمت واقعی، وضعیت مشمولیت، نرخ معتبر، مبنای کارمزد و مبلغ نهایی فاکتور را با حسابدار بررسی کنید. نرخ خارجی منابع مقاله برای ایران قابل استفاده نیست و این آموزش، جای نظر مالیاتی یا حقوقی تخصصی را نمیگیرد.
در صورت نیاز به نظم مالی جدیتر، آشنایی با نقشها و خدمات حسابداری به شما کمک میکند بدانید چه کاری را به متخصص بسپارید. مدل قیمتگذاری مدیریتی قرار نیست جای دفاتر و گزارشهای حسابداری را بگیرد؛ قرار است تصمیم شما را پیش از فروش روشنتر کند.
چطور قیمت را افزایش دهیم و ریزش مشتری را کاهش دهیم؟
افزایش قیمت را به تغییر واقعی هزینه، دامنه یا ارزش پیشنهاد وصل کنید. برای سفارشهای جدید، قیمت و مدت اعتبار پیشفاکتور را روشن بنویسید. درباره سفارش پذیرفتهشده یا قرارداد جاری، مطابق توافق عمل کنید و افزایش یکطرفه را راهحل ساده فرض نکنید.
در ارتباط با مشتری، توضیح کوتاه و دقیق از دفاع طولانی بهتر است: چه زمانی قیمت جدید اعمال میشود، چه چیزی ثابت میماند و کدام گزینه اقتصادی موجود است؟ لازم نیست همه جزئیات حسابداری را منتشر کنید؛ اما مبلغ نهایی، هزینه ارسال و خدمات اضافه نباید مبهم بماند.
نمونه متن اطلاعرسانی: «از ابتدای دوره بعد، قیمت بسته استاندارد برای سفارشهای جدید تغییر میکند. تعداد خروجی و دو مرحله اصلاح مانند قبل است. اگر بودجه کمتری در نظر دارید، بسته محدودتر را با همان تعهد کیفیت ارائه میکنیم. سفارشهای تأییدشده طبق توافق قبلی انجام میشوند.» تاریخ و مبلغ واقعی را پیش از ارسال به این متن اضافه کنید.
اصول مشتریمداری در کسبوکار به معنی ارزانفروشی دائمی نیست؛ شفافیت، عمل به تعهد و شناخت نیاز هم بخشی از آن است. پیش از کاهش قیمت در پاسخ به اعتراض، بفهمید مشتری دقیقاً چه چیز را با چه پیشنهادی مقایسه میکند.
اثر افزایش را با سود کل بسنجید، نه فقط تعداد سفارش. در همان مثال محصول، اگر قیمت از ۳۶۰ به ۴۰۰ هزار تومان برسد، با کمیسیون پنج درصد و متغیر ۱۸۰ هزار، حاشیه مشارکت هر واحد ۲۰۰ هزار تومان است. برای حفظ سود قبلی ۷٫۲ میلیونی با ثابت ۹ میلیون، به ۸۱ واحد فروش نیاز دارید؛ یعنی کاهش فروش تا ۱۹ درصد در این فرض میتواند با همان سود قبلی همراه باشد.
این محاسبه پیشبینی واکنش مشتری نیست. ممکن است تعداد فروش بیشتر از این افت کند، ترکیب مشتری تغییر کند یا هزینهها افزایش یابد. پس افزایش را مرحلهای، با داده کافی و ثبت بازخورد بررسی کنید. سرعت پاسخگویی، کیفیت تحویل و اعتماد در کنار قیمت روی تصمیم خرید اثر میگذارند.
یک فایل ساده برای کنترل قیمت و سود بسازید
برای شروع، Excel یا Google Sheets کافی است. برای هر محصول یا خدمت یک ردیف اصلی داشته باشید و ردیفهای هزینه را قابل پیگیری نگه دارید. واحد پول را در بالای فایل مشخص کنید؛ مخلوطکردن ریال و تومان یکی از خطاهای بسیار پرهزینه است.
| اطلاعات لازم | چه چیزی وارد کنیم؟ |
|---|---|
| واحد فروش و دوره | یک محصول، پروژه یا ماه |
| متغیر غیردرصدی | جمع هزینه هر واحد بدون سهم ثابت |
| ثابت دوره و فروش برآوردی | مثلاً ماهانه و تعداد واقعینما |
| کمیسیون و مبنای آن | درصد از مبلغ قبل یا بعد از تخفیف |
| قیمت هدف و قیمت دریافتی | پیش و پس از تخفیف |
| حاشیه مشارکت و سود دوره | بدون دوبارهشماری ثابت |
| تاریخ و منبع هزینه | فاکتور، قرارداد و تاریخ بازبینی |
چهار خروجی را در فایل ببینید: قیمت برای حاشیه هدف، سود در حجم فروش مورد انتظار، تعداد سربهسر و اثر تخفیف. سپس همان مدل را برای فروش کمتر و هزینه بیشتر اجرا کنید. در مثال محصول، اگر فروش به ۸۰ عدد برسد و متغیر غیردرصدی به ۱۹۸ هزار تومان افزایش یابد، با قیمت ۳۶۰ هزار و کمیسیون ۱۸ هزار، سود دوره فقط ۲٫۵۲ میلیون تومان میشود.
فرمول حالت دوم روشن است: ۸۰ × (۳۶۰٬۰۰۰ − ۱۹۸٬۰۰۰ − ۱۸٬۰۰۰) − ۹٬۰۰۰٬۰۰۰. مقایسه آن با ۷٫۲ میلیون حالت پایه نشان میدهد فروش کمتر و هزینه بیشتر چگونه همزمان سود را محدود میکنند. این آزمون حساسیت ساده، از خوشبینی درباره یک عددِ متوسط بهتر است.
بعد از نخستین سفارشها، برآورد زمان، خرابی، تعداد اصلاح و هزینه ارسال را با واقعیات جایگزین کنید. اگر هر پروژه بیشتر از انتظار زمان میگیرد، مشکل را با قیمت، فرایند یا دامنه حل کنید. کمترکردن سود در ذهن، زمان تلفشده را از بین نمیبرد.
اشتباهات رایج و چکلیست قبل از اعلام قیمت
هفت اشتباه پرهزینه
اول، قیمتگذاری فقط از روی فاکتور خرید؛ دوم، رایگانحسابکردن وقت خودتان؛ سوم، یکیگرفتن حاشیه و مارکآپ؛ چهارم، سرشکنکردن ثابت بر فروش غیرواقعی؛ پنجم، پذیرفتن اصلاح و پشتیبانی نامحدود؛ ششم، اجرای تخفیف بدون محاسبه سود بعد از آن؛ هفتم، یکیگرفتن پول موجود در حساب با سود قابل برداشت.
اشتباه دیگر، افزودن «هزینه احتیاط» بدون منطق است. برای ریسک معلوم، داده و ذخیره مشخص داشته باشید؛ برای نامطمئنها، سناریو بسازید. اگر مبلغی را برای احتمال خرابی لحاظ کردهاید، همان خرابی را دوباره در یک درصد کلی هزینه پنهان نشمارید.
در شروع کسبوکار آنلاین با بودجه محدود، کوچک نگهداشتن تعهد اولیه اهمیت دارد. برای قیمت هم همین منطق کاربرد دارد: ابتدا یک پیشنهاد محدود و قابل اندازهگیری داشته باشید تا هزینه واقعی آن معلوم شود؛ سپس بسته بزرگتر ارائه کنید.
پیش از ارسال پیشفاکتور، این سؤالها را پاسخ دهید
آیا واحد فروش روشن است؟ همه هزینهها در یک دوره و یک واحد پول ثبت شدهاند؟ زمان کار خودتان آمده است؟ ثابت را دوبار نشمردهاید؟ کمیسیون بر مبنای درست محاسبه میشود؟ قیمت بعد از تخفیف هنوز با هدف شما سازگار است؟ حجم سربهسر در ظرفیت شما قرار دارد؟ شرایط پرداخت، اصلاحات و اعتبار قیمت روشن است؟
اگر پاسخ یکی از این سؤالها نامشخص است، ابتدا همان بخش را حل کنید. قیمت دقیق روی اطلاعات ناقص فقط ظاهر حرفهای میسازد. برای بازبینی نیز یک روال تعیین کنید: با تغییر محسوس هزینه تأمین، کارمزد، دامنه یا رفتار فروش، مدل را بهروز کنید؛ نه فقط وقتی حساب بانکی خالی شد.
جمعبندی: قیمت را از یک حدس به یک تصمیم تبدیل کنید
قیمتگذاری بدون ضرر از شناخت هزینه واقعی شروع میشود، اما به همانجا ختم نمیشود. باید حاشیه سود را درست تعریف کنید، اثر کارمزد و تخفیف را حساب کنید، حجم فروش لازم را بسنجید و ارزش پیشنهاد را برای مشتری توضیح دهید. هیچ فرمولی بهتنهایی هم سود را تضمین نمیکند و هم همه مشتریان را نگه نمیدارد.
همین امروز یک محصول یا یک خدمت اصلی را انتخاب کنید و هزینههایش را در یک فایل ساده بنویسید. سه حالت فروش عادی، فروش کمتر و هزینه بیشتر را حساب کنید؛ سپس قیمت هدف و بسته مناسب مشتری را بسازید. هدف این نیست که همیشه گرانتر بفروشید؛ هدف این است که بدانید هر فروش، واقعاً چه چیزی برای ادامه کسبوکارتان باقی میگذارد.
سوالات متداول درباره قیمتگذاری
حاشیه سود مناسب برای محصول یا خدمت چقدر است؟
درصد یکسانی برای همه فعالیتها وجود ندارد. هزینه کامل، ظرفیت فروش، ریسک، سرعت وصول و ارزش پیشنهاد تعیینکنندهاند. حاشیهای انتخاب کنید که در حجم فروش واقعبینانه، هزینهها و هدف سود را پوشش دهد و بازار هم آن را بپذیرد.
چرا افزودن ۳۰ درصد به هزینه، حاشیه سود ۳۰ درصد نمیدهد؟
چون مبنای دو درصد متفاوت است. افزودن ۳۰ درصد به هزینه، مارکآپ است. با هزینه ۱۰۰ و فروش ۱۳۰، حاشیه نسبت به فروش حدود ۲۳٫۰۸ درصد میشود. برای حاشیه ۳۰ درصد، هزینه را بر ۰٫۷۰ تقسیم کنید.
برای قیمتگذاری، هزینه خرید کالا کافی است؟
خیر. بستهبندی، حمل، زمان آمادهسازی، کارمزد، زیان مورد انتظار و سهم منطقی هزینه ثابت را هم بررسی کنید. هر هزینه را فقط یک بار در مدل وارد کنید و واحد پول و دوره محاسبه را ثابت نگه دارید.
آیا باید دقیقاً با قیمت رقیب بفروشیم؟
خیر. قیمت رقیب راهنمای بازار است، نه فرمول هزینه شما. اندازه، کیفیت، خدمات، ارسال و شرایط پرداخت را مقایسه کنید. اگر قیمت مشابه هزینه شما را پوشش نمیدهد، هزینه، بسته یا مشتری هدف را بازبینی کنید.
نقطه سربهسر چگونه حساب میشود؟
هزینه ثابت دوره را بر حاشیه مشارکت هر واحد تقسیم کنید. حاشیه مشارکت برابر قیمت منهای هزینههای متغیر همان واحد، از جمله کمیسیون است. برای تعداد صحیح، نتیجه را رو به بالا گرد کنید. در مدل چندمحصولی، ترکیب فروش هم مهم است.
تخفیف ۱۰ درصدی چه اثری بر سود دارد؟
به ساختار هزینه بستگی دارد و ممکن است سود را بسیار بیشتر از ۱۰ درصد کم کند. ابتدا قیمت پس از تخفیف، کارمزد جدید و حاشیه مشارکت را حساب کنید؛ سپس با همان حجم فروش یا حجم جدید، سود دوره را بسنجید.
زمان خودمان را در قیمت خدمات چگونه حساب کنیم؟
جبران کار مورد نظر و هزینه کسبوکار را بر ساعتهای واقعبینانه قابل فروش تقسیم کنید؛ نه همه ساعتهای حضور. جلسه، اصلاح، تحویل و زمانهای بدون صورتحساب را در ظرفیت یا هزینه لحاظ کنید و دوباره نشمارید.
قیمت پروژهای بهتر است یا ساعتی؟
برای دامنه روشن، قیمت پروژهای یا بستهای قابل پیشبینیتر است. برای کار مبهم، مدل ساعتی با سقف بودجه و گزارش میتواند مناسبتر باشد. در هر حالت خروجی، اصلاحات، زمان و کار اضافه باید روشن باشند.
آیا سود محاسبهشده همان پول قابل برداشت است؟
لزوماً خیر. بخشی از فروش ممکن است وصول نشده یا برای تأمین، مالیات و تعهدهای آینده لازم باشد. سود و جریان نقدی را جدا بررسی کنید؛ موجودی حساب بانکی بهتنهایی معیار سود نیست.
مالیات بر ارزش افزوده را چگونه وارد قیمت کنیم؟
بر اساس وضعیت مشمولیت و مقررات معتبر فعالیتتان، با کمک حسابدار. مالیات فروش را با سود یا مالیات درآمد مخلوط نکنید. مثالهای مقاله بدون ارزش افزوده و پیش از مالیات درآمد هستند و نرخ عمومی برای همه فعالیتها تعیین نمیکنند.
چطور قیمت را بالا ببریم و مشتری کمتری از دست بدهیم؟
برای سفارشهای جدید زمان اجرا و مبلغ نهایی را شفاف اعلام کنید، تعهد قبلی را رعایت کنید و گزینه محدودتر برای بودجه کمتر داشته باشید. نتیجه را با سود کل، نرخ پذیرش و بازخورد بسنجید؛ حفظ همه مشتریان تضمینشدنی نیست.
هر چند وقت یک بار قیمتها را بازبینی کنیم؟
روال دورهای داشته باشید و با تغییر محسوس هزینه تأمین، کارمزد، زمان اجرا یا شرایط بازار دوباره محاسبه کنید. اعتبار پیشفاکتور را متناسب با وضعیت هزینهها مشخص کنید و برای قرارداد پذیرفتهشده مطابق توافق عمل کنید.
هشدار مالی
این مطلب صرفاً با هدف اطلاعرسانی تهیه شده و توصیه مالی، سرمایهگذاری، خرید یا فروش هیچ دارایی محسوب نمیشود. تصمیمهای مالی به شرایط شخصی، میزان ریسکپذیری، سرمایه، زمان و اهداف هر فرد وابسته است؛ بنابراین پیش از هرگونه سرمایهگذاری یا تصمیم مالی مهم، اطلاعات را از منابع معتبر بررسی کرده و در صورت نیاز با مشاور مالی دارای صلاحیت مشورت کنید.


