شراکت در کسبوکار؛ قبل از شریک شدن با دوست یا اعضای خانواده این ۲۰ نکته را بدانید
«تو سرمایه را بیاور، من کار را انجام میدهم؛ سود هم برای هر دو.» بسیاری از شراکتهای دوستانه و خانوادگی با چنین جملهای شروع میشوند. مسئله از جایی پیدا میشود که یکی منظورش از سود، پول داخل حساب است و دیگری سود پس از کسر همه هزینهها؛ یکی انتظار حضور تماموقت دارد و دیگری فکر میکند چند ساعت کمک در هفته کافی است.
شراکت در کسبوکار میتواند مهارت، سرمایه و تجربه دو نفر را کنار هم قرار دهد. اما سابقه دوستی یا نسبت خانوادگی، بهتنهایی پاسخ سوالهای مالی و کاری را مشخص نمیکند. ممکن است با کسی سالها رابطه خوبی داشته باشید و هنوز ندانید هنگام کمبود پول، رد شدن پیشنهادش یا عقب افتادن تعهدات چگونه رفتار میکند.
در این راهنمای روزانه، ۲۰ نکته پیش از شریک شدن با دوست یا اعضای خانواده را مرور میکنیم؛ از ارزیابی شریک و سهم سرمایه تا تقسیم وظایف، قرارداد، سود و زیان، اختلافات و خروج. در پایان نیز یک مثال عددی و چکلیست جلسه پیش از امضا میآید تا بتوانید درباره جزئیات واقعی همکاری گفتوگو کنید.
نکته حقوقی: این مطلب راهنمای عمومی برنامهریزی شراکت است. اعتبار بندهای قرارداد، مسئولیت بدهیها و تشریفات انتقال سهم به نوع فعالیت و قالب حقوقی بستگی دارد؛ پیش از امضای قرارداد و تعهد مالی، متن متناسب با شرایط خود را با وکیل و حسابدار بررسی کنید.
فهرست مطالب
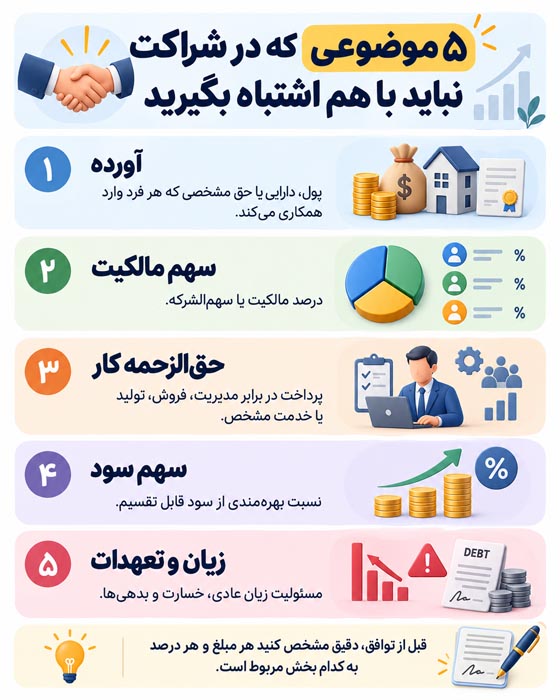
پنج موضوعی که در شراکت نباید با هم اشتباه بگیرید
پیش از صحبت درباره درصدها، معلوم کنید هر درصد یا مبلغ به چه چیزی مربوط است. وقتی میگویید «نصفنصف شریک هستیم»، آیا منظورتان مالکیت است، سود است، اختیار تصمیمگیری است یا همه اینها؟ جدول زیر موضوع گفتوگو را روشنتر میکند.
| موضوع | چه چیزی را مشخص میکند؟ | سوال لازم پیش از توافق |
|---|---|---|
| آورده | پول، دارایی یا حق مشخصی که هر فرد وارد همکاری میکند. | چه چیزی، با چه ارزشی و در چه تاریخی تحویل میشود؟ |
| سهم مالکیت | درصد مالکیت یا سهمالشرکه در چارچوب حقوقی انتخابشده. | سهم هر نفر چقدر است و تغییر آن چه شرایطی دارد؟ |
| حقالزحمه کار | پرداخت در برابر مدیریت، فروش، تولید یا خدمت مشخص. | برای چه وظیفهای، چه مبلغی و با چه شرایطی پرداخت میشود؟ |
| سهم سود | نسبت بهرهمندی از سود طبق ضوابط و توافق معتبر. | سود چگونه محاسبه میشود و چه مقدار آن قابل توزیع است؟ |
| زیان و تعهدات | تحمل زیان و مسئولیت تعهدات، با توجه به قانون و قرارداد. | زیان عادی، خسارت ناشی از تخلف و بدهی به اشخاص دیگر چگونه بررسی میشوند؟ |
دو نفر ممکن است مالکیت برابر داشته باشند، اما فقط یکی از آنها مدیر اجرایی باشد و برای این کار حقالزحمه بگیرد. همچنین پولی که یک شریک موقتاً برای پرداخت اجاره میآورد، بدون تعیین ماهیت آن لزوماً سرمایه جدید یا دلیل افزایش سهم مالکیت نیست.
شناخت شریک و چارچوب همکاری؛ نکات ۱ تا ۳
۱. هدف مشترک و توقع مالی را با عدد و زمان روشن کنید
یک نفر ممکن است بهدنبال درآمد ماهانه باشد و دیگری بخواهد تمام سود را چند سال صرف توسعه کند. هر دو هدف قابل فهماند، اما اگر از ابتدا درباره آنها حرف نزنید، نخستین دوره سوددهی هم میتواند محل اختلاف شود. درباره زمان رسیدن به درآمد، میزان برداشت مورد انتظار و اندازهای که میخواهید کسبوکار به آن برسد گفتوگو کنید.
برای شش ماه اول، چند هدف قابل بررسی بنویسید؛ مثلاً تحویل سفارش در موعد، تعداد مشتری پرداختکننده و سقف هزینه. سپس مشخص کنید اگر نتیجه از انتظار پایینتر بود، کدام بخش را اصلاح میکنید و چه زمانی ادامه کار را دوباره میسنجید. توافق شرکا بهتنهایی وجود بازار را ثابت نمیکند؛ راهنمای سنجش ایده کسبوکار پیش از هزینهکردن کمک میکند خود ایده را هم جداگانه بررسی کنید.
۲. شریک را در یک کار واقعی بشناسید، نه فقط در جمع دوستانه
به توانایی انجام کار، خوشقولی، شیوه ثبت پول و واکنش به بازخورد توجه کنید. فردی که در جمع خانوادگی محبوب است، ممکن است زمان یا مهارت لازم برای اداره فروشگاه را نداشته باشد. از طرف مقابل درباره تجربه کاری مرتبط، تعهدات فعلی و زمانی که واقعاً میتواند اختصاص دهد بپرسید و خودتان نیز همین اطلاعات را شفاف ارائه کنید.
پیش از سرمایهگذاری بزرگ، یک همکاری محدود و مکتوب را امتحان کنید؛ برای نمونه، اجرای یک سفارش کوچک با سقف هزینه مشخص. معلوم باشد درآمد، هزینه، مسئولیت مشتری و خروجی این دوره متعلق به چه کسی است و پایان آن چگونه تسویه میشود. نتیجه را با معیارهایی مثل کیفیت، موعد و ثبت هزینه بسنجید؛ این دوره نیز باید حدود و تکلیف روشن داشته باشد.
۳. قالب حقوقی را پیش از تعهد جدی انتخاب کنید
همکاری قراردادی برای یک پروژه، مشارکت مدنی و شراکت در یک شرکت تجاری ثبتشده قواعد یکسانی ندارند. نوع فعالیت، داراییهای درگیر، تعداد شرکا، نیاز به مجوز، تعهدات مالی و برنامه جذب سرمایه در انتخاب قالب اثر دارند. برای مثال، مسئولیت شرکا در شرکت تضامنی با شرکت با مسئولیت محدود یکسان نیست؛ نام «شریک» بهتنهایی حدود مسئولیت را مشخص نمیکند.
از ابتدا روشن کنید قرارداد اجاره، خرید تجهیزات و قرارداد مشتری به نام چه شخص یا شرکتی منعقد میشود. ثبت شرکت نیز جای قرارداد روشن بین شرکا و بررسی مجوز فعالیت را نمیگیرد. برای آشنایی با انتخاب نوع شرکت و مراحل کلی آن، مطلب ثبت شرکت در ایران را بخوانید؛ سپس ساختار مناسب فعالیت خود را بررسی کنید.
آورده و سهم مالکیت؛ نکات ۴ تا ۶
۴. مقدار، ماهیت و زمان تحویل آورده هر شریک را ثبت کنید
عبارت «من مغازه را میآورم» چند معنا دارد: انتقال مالکیت مغازه، اجاره دادن آن به کسبوکار یا فقط اجازه استفاده. این تفاوت در هزینه اجاره، مالکیت، پایان همکاری و ارزش سهم اهمیت دارد. برای هر آورده، نوع، ارزش مورد توافق، وضعیت مالکیت، مدارک و زمان تحویل را مشخص کنید.
- پول نقد: مبلغ، واحد پول، موعد پرداخت و مدرک واریز.
- تجهیزات و کالا: فهرست، وضعیت، ارزشگذاری و مشخص بودن انتقال مالکیت یا حق استفاده.
- محل فعالیت: حدود استفاده، مدت، هزینه و اختیار قانونی واگذاری یا استفاده.
- برند، محتوا یا نرمافزار: مالک فعلی و حدود حقی که برای همکاری واگذار میشود.
آوردهای که هنوز تحویل نشده، نباید بیتوضیح در کنار سرمایه پرداختشده ثبت شود. تأخیر، عدم تحویل یا نامناسب بودن دارایی را پیشبینی کنید و راه جبران یا بازنگری معتبر را بنویسید.
۵. سهم مالکیت را با دلیل تعیین کنید؛ پنجاهپنجاه همیشه پاسخ آماده نیست
برابری سهم میتواند انتخاب مناسبی باشد، اما باید با آورده، تعهد، ریسک و مدل اداره کار سازگار باشد. اگر یکی پول بیشتری میآورد و دیگری تخصص یا کار بیشتری، ابتدا روشن کنید ارزش این تفاوت در سهم مالکیت، حقالزحمه یا سهم اضافه از سود چگونه منعکس میشود. یک موضوع را همزمان و بیمحاسبه در چند محل جبران نکنید.
در شراکت برابر، مسیر تصمیمگیری هنگام اختلاف اهمیت ویژهای دارد. در شراکت نابرابر نیز حقوق اطلاعرسانی و موضوعاتی که نیاز به تأیید مشترک دارند باید روشن باشند. درصد مالکیت، بهخودیخود جواب تمام سوالهای مربوط به اختیار مدیریت نیست؛ قرارداد و مقررات قالب انتخابشده را کنار هم بررسی کنید.
۶. تخصص، ایده و وعده کار آینده را از دارایی تحویلشده جدا کنید
«من مشتری میآورم» یا «همه کارها با من» تعهد قابل سنجشی نیست. مشخص کنید فرد چه خدمتی، در چه زمانی و با چه خروجیای ارائه میدهد. نام چند آشنا در دفتر تلفن، با قرارداد مشتری یا فروش وصولشده یکسان نیست؛ یک ایده نیز تا زمانی که حق مشخص و قابل واگذاری آن بررسی نشده، نباید مانند تجهیزات موجود حساب شود.
میتوانید پرداخت مرحلهای حقالزحمه یا سازوکاری برای کسب تدریجی سهم بر اساس تعهدات معین بررسی کنید. روش انتقال سهم، شرایط تحقق و پیامد انجام نشدن تعهد باید از نظر حقوقی تنظیم شود. کاهش حضور یا عملکرد، مجوزی برای حذف خودسرانه مالکیت فردی که قبلاً مالک شده نیست.
وظایف، اختیار و دستمزد؛ نکات ۷ تا ۹
۷. برای هر کار مهم یک مسئول پاسخگو تعیین کنید
وقتی فروش، خرید، حسابداری و رسیدگی به مشتری «با هر دو نفر» باشد، احتمال دارد هیچکس مسئول نهایی پیگیری نباشد. برای هر حوزه، مسئول اجرا، حدود اختیار، زمان گزارش و خروجی مورد انتظار را بنویسید. همکاری مشترک مانع تعیین مسئول مشخص نیست.
| حوزه | نمونه مسئولیت روشن | گزارش قابل بررسی |
|---|---|---|
| فروش | پیگیری درخواستها و پیشنهاد قیمت در حدود مصوب. | سفارشهای قطعی، مطالبات و مبلغ وصولشده. |
| خرید و موجودی | خرید طبق بودجه و ثبت ورود و خروج کالا. | موجودی، کسری و خریدهای انجامشده. |
| اجرا و تحویل | برنامهریزی کار و کنترل کیفیت. | تحویل بهموقع، مرجوعی و شکایت مشتری. |
| امور مالی | ثبت اسناد و پیگیری تقویم پرداختها. | مانده حساب، بدهی، سود و جریان نقدی. |
در کنار تقسیم کار، جانشین موقت را هم مشخص کنید. اگر مسئول مالی یک هفته در دسترس نبود، کسبوکار نباید برای پرداخت یک تعهد ضروری به رمز شخصی یا حافظه او وابسته بماند.
۸. حقالزحمه شریک فعال را از سهم سود جدا کنید
اگر یک شریک تماموقت کار میکند و دیگری فقط سرمایه آورده، موضوع دستمزد را به «بعداً که سود کردیم» موکول نکنید. درباره وظیفه، ساعت یا حجم کار، مبلغ، موعد و شرایط بازنگری حقالزحمه توافق کنید. نحوه ثبت آن و تعهدات احتمالی مالیاتی یا بیمهای باید با حسابدار و چارچوب حقوقی فعالیت بررسی شود.
حقالزحمه، پاداش فروش و برداشت علیالحساب از سود سه عنوان متفاوتاند. مشخص کنید هر پرداخت کدام است و در کمبود نقدینگی چه اتفاقی میافتد. اگر پرداخت برای مدتی به تعویق میافتد، وضعیت طلب و زمان رسیدگی به آن باید روشن باشد؛ وعده شفاهی درباره کار رایگان یا پرداخت آینده، اختلاف را فقط عقب میاندازد.
۹. حق امضا، سقف اختیار و راه خروج از بنبست تصمیم را بنویسید
هزینه روزمره در بودجه مصوب با گرفتن وام، اجاره مکان جدید یا واگذاری دارایی مهم یکسان نیست. تصمیمها را از نظر اثر مالی و تعهدشان دستهبندی کنید: چه کاری در اختیار مسئول همان حوزه است، چه کاری به تأیید مشترک نیاز دارد و چه کسی مجاز به امضای سند مربوط است؟ حدود واقعی اختیار باید با مقررات و اسناد رسمی لازم هماهنگ باشد.
برای اختلاف دو شریک برابر، یک مسیر مرحلهای در نظر بگیرید: ارائه گزینهها و عددهای مربوط، جلسه در موعد مشخص، دریافت نظر متخصص بیطرف و در صورت حل نشدن، استفاده از سازوکار قانونی حل اختلاف یا خروج. متخصص صرفاً با دعوت به جلسه صاحب رأی مدیریتی نمیشود. بنویسید در این فاصله پرداختهای ضروری و خدمت به مشتری چگونه ادامه پیدا میکند.
سود و زیان، نقدینگی و تعهدات مالی؛ نکات ۱۰ تا ۱۳
۱۰. فرمول سود، سهم زیان و زمان توزیع را مشخص کنید
پول فروش، موجودی حساب و سود خالص سه عدد متفاوتاند. روش ثبت درآمد و هزینه، بهای کالای فروشرفته، هزینههای عملیاتی، استهلاک و مالیات مربوط را روشن کنید. سپس تعیین کنید گزارش چه زمانی تأیید میشود، چه مبلغی برای ادامه کار میماند و توزیع سود با رعایت نقدینگی و تکالیف قانونی چگونه انجام میگیرد.
در مشارکت مدنی، ماده ۵۷۵ قانون مدنی مبنا را سهم هر شریک در نفع و ضرر میداند و سهم اضافه در برابر عمل را نیز مطرح میکند. برای شرکت تجاری یا توافقهای متفاوت، ضوابط همان ساختار باید بررسی شود. زیان عادی کسبوکار را از خسارت ناشی از تخلف یا اقدام خارج از اختیار جدا کنید؛ مسئولیت هر مورد با بررسی شرایط تعیین میشود.
سود تضمینی یا پرداخت ثابت از روز نخست را بدون بررسی ماهیت رابطه نپذیرید. ممکن است آنچه به نام شراکت پیشنهاد میشود، در واقع ترتیبات دیگری داشته باشد. سود قابل تقسیم را تعریف کنید و درباره زیان هم با همان دقتی که درباره سود حرف میزنید، گفتوگو کنید.
۱۱. حسابها و اسناد را شفاف نگه دارید و برای برداشت قاعده بگذارید
پول شخصی و پول کسبوکار را در ثبتها و حسابهای مربوط تفکیک کنید و نوع حساب مناسب را با توجه به ساختار فعالیت تعیین کنید. پرداخت خرج خانه از صندوق فروشگاه یا واریز فروش به چند حساب شخصی، بدون ثبت روشن، تشخیص سود و طلب هر شریک را دشوار میکند.
هر دو شریک باید به گزارش و اسناد لازم دسترسی قانونی و متناسب داشته باشند، حتی اگر فقط یکی مسئول ثبت باشد. برای برداشت شخصی، تنخواه، بازپرداخت هزینه و پرداخت به شریک عنوان جدا تعریف کنید. در کسبوکار کوچک هم تطبیق دورهای حساب بانکی، صندوق و اسناد ضروری است؛ یک فایل حسابداری بدون سند پشتیبان کافی نیست.
۱۲. تکلیف کمبود پول، وام، چک و ضمانت شخصی را تعیین کنید
قبل از شروع بپرسید اگر پول برای خرید موجودی یا پرداخت تعهد کافی نبود، چه میکنیم؟ آورده اضافه هر شریک ممکن است افزایش سرمایه یا تأمین مالی دیگری باشد؛ این عنوان، اثر آن بر سهم مالکیت و شرایط بازپرداخت باید پیش از پرداخت تعیین شود. توان و تعهد هر فرد برای تأمین پول آینده را از ابتدا واقعبینانه بررسی کنید.
برای گرفتن وام، صدور چک و تضمین تعهد، فرآیند تأیید و شخص امضاکننده را روشن کنید. توافق داخلی درباره تقسیم بار بدهی، بهتنهایی حدود حق بانک یا طلبکار را تغییر نمیدهد. هرکس ضمانت شخصی میدهد، باید تعهد همان سند را جداگانه بداند؛ «بین خودمان نصف میکنیم» جای بررسی مسئولیت بیرونی را نمیگیرد.
اگر یک نفر پول بیشتری وارد کرد، افزایش سهمش را خودکار فرض نکنید. تغییر سرمایه یا مالکیت به توافق معتبر و تشریفات مربوط نیاز دارد. برای پیشگیری از فشار نقدینگی و هزینههای زودهنگام، مقاله اشتباهات شروع کسبوکار که سرمایه اولیه را تهدید میکنند را نیز ببینید.
۱۳. مجوز، مالیات، بیمه و تعهدات جاری را به یک مسئول مشخص بسپارید
نوع فعالیت تعیین میکند چه مجوزها و تعهداتی مطرحاند. برای پیگیری مجوز، قرارداد کارکنان، بیمههای لازم، امور مالیاتی و نگهداری اسناد، مسئول و تقویم داشته باشید. عبارت «حسابدار خودش میداند» کافی نیست؛ معلوم باشد چه کسی مدارک را میرساند، گزارش را بررسی میکند و پرداختها را پیگیری میکند.
تعیین مسئول اجرا، لزوماً مسئولیت قانونی دیگر افراد یا شرکت را حذف نمیکند. از حسابدار بخواهید فهرست تعهدات متناسب با فعالیت و نوع ساختار را توضیح دهد. در بودجه نیز هزینههای مربوط را لحاظ کنید تا مبلغی که در ظاهر سود است، پیش از رسیدگی به این تعهدات میان شرکا خرج نشود.
مرزهای شخصی، داراییها و اختلافات؛ نکات ۱۴ تا ۱۷
۱۴. برای دخالت خانواده، استخدام نزدیکان و معامله با آشنا قاعده داشته باشید
در کسبوکار خانوادگی، ممکن است یکی از بستگان بدون سمت مشخص در قیمتگذاری یا استخدام نظر بدهد و انتظار اجرای آن را داشته باشد. حدود تصمیمگیری را محترمانه روشن کنید. رابطه خانوادگی بهخودیخود سمت مدیریتی ایجاد نمیکند و اختلاف کاری نیز بهتر است در جلسه مربوط به کسبوکار بررسی شود، نه در مهمانی.
برای استخدام نزدیکان، معیار مهارت، شرح وظیفه، ارزیابی عملکرد و پرداخت را مانند سایر نیروها بنویسید. اگر قرار است از فروشگاه یکی از بستگان خرید کنید، رابطه را اعلام و قیمت و شرایط را قابل بررسی کنید. تخفیف به آشنا، استفاده شخصی از تجهیزات و فروش نسیه به اعضای خانواده نیز باید قاعده و ثبت داشته باشد.
میتوانید زمانهایی را برای صحبت کاری تعیین کنید و در جمعهای خانوادگی وارد حسابکشی نشوید. این مرز، فرصتی برای حفظ رابطه در کنار رسیدگی حرفهای به موضوع کار فراهم میکند.
۱۵. مالکیت برند، سایت، صفحه اجتماعی و اطلاعات مشتری را روشن کنید
در یک فروشگاه آنلاین، ارزش همکاری ممکن است در دامنه، محتوای سایت، صفحه اجتماعی، طراحیها یا ارتباط با مشتریان باشد. بنویسید داراییهای قبلی متعلق به چه کسیاند، کسبوکار با چه حقی از آنها استفاده میکند و حقوق خروجیهای جدید چگونه تنظیم میشود. این موضوع درباره کار طراح، برنامهنویس و سایر پیمانکاران نیز باید در قرارداد مربوط روشن باشد.
ثبت حساب به نام یک نفر و دسترسی داشتن به رمز، بهتنهایی تمام مسائل مالکیت را حل نمیکند. اطلاعات ثبت، روش بازیابی، دسترسی مجاز و نگهداری نسخه پشتیبان را مستند کنید. از دسترسیهای نقشمحور در سرویسهایی که این امکان را دارند استفاده کنید و رمزها را در جمع یا پیامهای پراکنده نگردانید.
برای اطلاعات مشتریان، حدود استفاده، محرمانگی و تحویل هنگام خروج را با رعایت مقررات و شرایط سرویس تعیین کنید. مشتری انسان مستقلی است که حق انتخاب دارد؛ موضوع توافق شما، حقوق و تعهدات کسبوکار درباره داده و قرارداد اوست.
۱۶. گزارش منظم و قواعد تغییر توافق را از ابتدا اجرا کنید
جلسه کوتاه و منظم با دستور مشخص، بهتر از گفتوگوی پراکندهای است که فقط هنگام ناراحتی اتفاق میافتد. در جلسه، فروش وصولشده، بدهیها، هزینهها، موعد تحویل، شکایت مشتری و کارهای عقبافتاده را مرور کنید. هر تصمیم باید مسئول اجرا و موعد پیگیری داشته باشد.
اگر شرایط زندگی، حجم کار یا نیاز مالی تغییر کرد، موضوع را زود مطرح کنید. تغییر حقالزحمه، وظایف، اختیار یا سهم را با روش معتبر ثبت کنید و در صورت لزوم اسناد رسمی و ثبتی مربوط را اصلاح کنید. صورتجلسه برای نظم و اثبات توافق مفید است، اما جای تشریفاتی را که قانون برای بعضی تغییرات لازم میداند نمیگیرد.
۱۷. حل اختلاف را پیش از نخستین اختلاف طراحی کنید
درباره مسیر رسیدگی توافق کنید: طرح موضوع بهصورت روشن، ارائه اسناد، مذاکره در موعد مشخص و در صورت نیاز کمک گرفتن از فرد بیطرف. موضوع مالی را با گزارش مالی بررسی کنید و موضوع عملکرد را با وظیفه و خروجی مورد توافق. عبارت «همیشه همینطوری هستی» برای تصمیم کاری اطلاعات قابل بررسی نمیدهد.
اگر داوری را انتخاب میکنید، آن را با میانجیگری اشتباه نگیرید. میانجی برای رسیدن طرفین به توافق کمک میکند؛ داور در حدود صلاحیت و چارچوب قانونی به اختلاف رسیدگی میکند. موضوع و مدت داوری، نحوه تعیین داور، مشخصات لازم و راهحل در صورت نپذیرفتن یا در دسترس نبودن او باید دقیق تنظیم شود. فقط نوشتن نام یک بزرگتر خانواده، سازوکار کامل حل اختلاف نیست.
برای گفتوگو درباره سهم و انتظارات، مطلب مهارتهای مذاکره در کسبوکار میتواند نقطه شروع باشد. در قرارداد هم مشخص کنید اگر مذاکره یا میانجیگری نتیجه نداد، مرحله بعد چیست؛ اقدامات ضروری برای حفظ حقوق را به یک فرآیند نامحدود و مبهم وابسته نکنید.
خروج و ادامه کسبوکار؛ نکات ۱۸ تا ۲۰
۱۸. خروج داوطلبانه، عدم انجام تعهد و انتقال سهم را جداگانه تعریف کنید
کسی ممکن است بهدلیل تغییر شغل، مهاجرت یا نیاز مالی بخواهد خارج شود؛ فرد دیگری شاید تعهدات اصلی را انجام ندهد. این موقعیتها را یکسان ننویسید. برای هرکدام، اعلام کتبی، مهلت، فرصت رسیدگی یا جبران در موارد مناسب و روش تسویه را متناسب با قانون تعیین کنید.
در انتقال سهم، شرایط فروش به شریک فعلی یا شخص دیگر، روش بررسی خریدار و تشریفات لازم را روشن کنید. اگر برای شریک فعلی فرصت خرید در نظر میگیرید، قیمتگذاری و موعد پاسخ هم لازم است. محدودیتهای انتقال و امکان اجرای آنها به قالب شراکت بستگی دارد؛ شرطهای کلی درباره ممنوعیت خروج یا حذف سهم را بدون بررسی حقوقی وارد متن نکنید.
خروج از کار روزانه، انتقال مالکیت و پایان همه تعهدات سه اتفاق متفاوتاند. توقف حضور در فروشگاه، بهتنهایی تسویه سهم یا آزادی از ضمانتهای قبلی را ثابت نمیکند.
۱۹. روش ارزشگذاری سهم و شرایط پرداخت قیمت را پیشاپیش مشخص کنید
قیمت سهم هنگام خروج لزوماً برابر سرمایه روز نخست نیست. ممکن است کسبوکار رشد کرده باشد، زیان کرده باشد یا داراییهایی داشته باشد که فروش فوری آنها دشوار است. تعیین کنید در زمان خروج، کسبوکار در حال ادامه فعالیت ارزشگذاری میشود یا قرار است تعطیل و داراییها فروخته شوند؛ این دو وضعیت میتوانند نتایج متفاوتی داشته باشند.
درباره تاریخ ارزشگذاری، انتخاب کارشناس، دسترسی به اسناد و روش رسیدگی به اختلاف نظر توافق کنید. موجودی کالا را بیبررسی با قیمت برچسب حساب نکنید و طلب از مشتری را هم همیشه قابل وصول کامل ندانید. بدهی، ارزش داراییهای نامشهود و اقلامی که قبلاً در محاسبه آمدهاند باید بررسی شوند تا چیزی دوبار شمرده نشود.
شرایط پرداخت قیمت سهم نیز بخشی از خروج است: نقد یا اقساط، موعد انتقال، تضمین معتبر و تکلیف تأخیر. خرید سهم یک شریک نباید بدون بررسی توان پرداخت، پول لازم برای سفارش مشتریان و تعهدات جاری را از کسبوکار خارج کند.
۲۰. بیماری، فوت، ناتوانی و تحویل کار را پیشبینی کنید
ممکن است شریک برای مدتی قادر به کار نباشد یا حادثهای دسترسی به اطلاعات و اداره کسبوکار را مختل کند. برای جانشین موقت، پرداختهای ضروری، اطلاع به مشتریان و دسترسی قانونی به اسناد برنامه داشته باشید. تکلیف مالکیت، حقوق وراث و ادامه همکاری در صورت فوت یا وضعیتهای حقوقی مشابه باید بر اساس قانون و ساختار فعالیت تنظیم شود؛ نمیتوان حقوق اشخاص دیگر را صرفاً با توافق مبهم دو شریک حذف کرد.
هنگام خروج یا پایان همکاری، صورتجلسه تحویل تهیه کنید: وضعیت حسابها، موجودی، اسناد، کلیدها، دسترسیها، قراردادهای باز و مسئول پیگیری هر کار. طلب شریک، قیمت سهم، برداشتهای قبلی و بدهیهای مربوط را در حساب نهایی جدا نشان دهید. تعهدات بیرونی و ضمانتها نیز باید با طرفهای مربوط و تشریفات لازم بررسی و تعیین تکلیف شوند.
اگر فعالیت ادامه دارد، تحویل کار باید به مشتری و کارکنان هم توجه کند؛ اگر تعطیل میشود، پایان سفارشها، نگهداری اسناد و تسویه تعهدات برنامه جدا میخواهد. زمان و مسئول انجام هر مرحله را بنویسید تا «خارج شدم» آخرین جمله پرونده نباشد.
مثال عددی: سهم سرمایه، دستمزد و سود چگونه از هم جدا میشوند؟
فرض کنید دو نفر یک کسبوکار مشترک راه میاندازند. همه مبالغ این مثال فرضیاند و واحد آنها میلیون تومان است. هدف، توضیح تفاوت مفاهیم است؛ مبلغ دستمزد، مالیات و نسبتها پیشنهاد ثابت برای کسبوکار شما نیستند.
شریک اول ۵۰۰ میلیون تومان نقد و تجهیزاتی با ارزش مورد توافق ۱۰۰ میلیون تومان وارد میکند؛ مالکیت تجهیزات نیز برای فعالیت مشترک تعیین تکلیف و منتقل میشود. شریک دوم ۲۰۰ میلیون تومان نقد میآورد و کار اجرایی را با حقالزحمه ماهانه ۲۰ میلیون تومان انجام میدهد. فرض میکنیم این مدل با قالب حقوقی و توافق معتبر آنها سازگار تنظیم شده است.
- کل آورده مالی و دارایی: ۸۰۰ میلیون تومان؛ سهم شریک اول ۶۰۰ و شریک دوم ۲۰۰ میلیون تومان است.
- نسبت مالکیت توافقشده بر این مبنا: ۷۵ درصد برای شریک اول و ۲۵ درصد برای شریک دوم.
- پول نقد اولیه: ۷۰۰ میلیون تومان؛ تجهیزات ۱۰۰میلیونی، پول قابل پرداخت برای اجاره یا خرید نیست.
- کار شریک دوم: در این مدل با حقالزحمه مشخص جبران میشود و جدا از آورده ۲۰۰میلیونی اوست.
حالا فرض کنیم گزارش مالی یک ماه چنین باشد و نسبت سهم از سود نیز ۷۵ و ۲۵ درصد تعیین شده باشد:
| عنوان | مبلغ فرضی | توضیح |
|---|---|---|
| درآمد ثبتشده دوره | ۲۰۰ | درآمد شناساییشده طبق روش حسابداری مناسب؛ لزوماً همه آن نقداً وصول نشده است. |
| بهای فروش و هزینههای دوره | ۱۴۰ | حقالزحمه ۲۰میلیونی شریک فعال و سایر هزینههای مربوط، از جمله استهلاک لازم، در این عدد لحاظ شدهاند. |
| سود پیش از مالیات | ۶۰ | ۲۰۰ منهای ۱۴۰. |
| هزینه مالیات فرضی دوره | ۸ | فقط عدد آموزشی است و نرخ یا محاسبه واقعی مالیات را نشان نمیدهد. |
| سود خالص | ۵۲ | ۶۰ منهای ۸. |
| سود نگهداشتهشده در کسبوکار | ۲۰ | طبق تصمیم معتبر شرکا برای نیازهای فعالیت باقی میماند. |
| سود در نظر گرفتهشده برای توزیع | ۳۲ | ۵۲ منهای ۲۰؛ پرداخت آن نیازمند بررسی نقدینگی و رعایت ضوابط مربوط است. |
| سهم شریک اول از مبلغ توزیعی | ۲۴ | ۷۵ درصد از ۳۲. |
| سهم شریک دوم از مبلغ توزیعی | ۸ | ۲۵ درصد از ۳۲؛ جدا از حقالزحمه کار او. |
حقالزحمه ۲۰میلیونی شریک دوم قبلاً در هزینه ۱۴۰میلیونی آمده است؛ آن را دوباره از سود ۵۲میلیونی کم نمیکنیم. همچنین باقی ماندن ۲۰ میلیون تومان سود در کسبوکار، بهخودیخود سهم مالکیت یکی از شرکا را افزایش نمیدهد.
اگر در دوره دیگری زیان عادی ۴۸ میلیون تومانی ثبت شود و طبق چارچوب معتبر، سهم زیان نیز به نسبت ۷۵ و ۲۵ درصد باشد، سهم زیان شریک اول ۳۶ و شریک دوم ۱۲ میلیون تومان است. ثبت این زیان با الزام فوری به آوردن همین مقدار پول نقد یکی نیست؛ تأمین پول جدید و مسئولیت بدهی به دیگران موضوعات جداگانهایاند.
این مثال نشان میدهد چرا یک جمله درباره «سهم شراکت» کافی نیست. آورده، مالکیت، پرداخت در برابر کار، سود، برداشت نقدی و زیان باید در اسناد و گزارشها قابل تشخیص باشند.
قرارداد شراکت چه بخشهایی باید داشته باشد؟
پس از گفتوگو درباره ۲۰ نکته، نتیجه را برای تنظیم قرارداد دستهبندی کنید. متن باید با فعالیت و ساختار انتخابشده هماهنگ باشد؛ یک نمونه اینترنتی که فقط نامها و درصدهای آن عوض شده، لزوماً مسائل شما را پوشش نمیدهد.
- مشخصات و موضوع: هویت و سمت طرفها، شرح فعالیت، محل، زمان شروع و مدت همکاری.
- آورده و سهم: مقدار و ماهیت آوردهها، مدارک، موعد تحویل، ارزشگذاری و سهم مالکیت.
- اداره کسبوکار: شرح وظایف، حدود اختیار، حق امضا، تصمیمهای مشترک و حل بنبست.
- پرداخت به شرکا: حقالزحمه، پاداش، تنخواه، برداشت علیالحساب و روش تسویه هرکدام.
- گزارش و تقسیم نتیجه: روش حسابداری، دسترسی به اسناد، محاسبه سود و زیان و ضوابط توزیع.
- تأمین مالی و تعهدات: سرمایه بعدی، بدهیها، چک، ضمانت و مسئولیت پیگیری تعهدات جاری.
- دارایی و محرمانگی: مالکیت و حق استفاده از تجهیزات، برند، محتوا، حسابها و اطلاعات.
- تغییر و اختلاف: روش اصلاح توافق، رسیدگی به انجام نشدن تعهد و سازوکار قانونی حل اختلاف.
- خروج و انتقال: شرایط اعلام، تشریفات انتقال، ارزشگذاری، پرداخت قیمت و حساب نهایی.
- تداوم یا پایان: جانشینی، وضعیتهای اضطراری، تحویل کار و تعیین تکلیف قراردادهای باز.
فهرست آوردهها، جدول وظایف و قواعد مالی را میتوان بهصورت پیوست روشن تنظیم کرد. مطمئن شوید پیوستها به متن متصلاند، نسخه مورد توافق در اختیار همه طرفهاست و روش تأیید اصلاحات مشخص است. شرط ضمانت اجرا نیز باید روشن و قابل بررسی باشد؛ عبارتهایی مثل «هر مشکلی پیش آمد، شریک مقصر همه خسارت را میدهد» مسئله تشخیص تخلف و خسارت را حل نمیکند.
چه نشانههایی میگویند بهتر است شروع شراکت را عقب بیندازید؟
وجود یک اختلاف نظر بهتنهایی مانع شراکت نیست. مسئله مهم، توانایی صحبت کردن درباره آن و رسیدن به توافق قابل اجراست. در موقعیتهای زیر، پیش از انتقال پول یا قبول تعهد جدید مکث کنید و موضوع را روشن کنید:
- طرف مقابل مطرح کردن قرارداد یا گزارش مالی را نشانه بیاعتمادی میداند.
- برای پرداخت فوری پول فشار میآورد، اما درباره آورده، مالکیت یا اسناد پاسخ روشن نمیدهد.
- میخواهد همه حسابها و اسناد فقط در اختیار خودش باشد و گزارش قابل بررسی ارائه نمیکند.
- درباره نقش خود وعده کلی میدهد، ولی زمان، وظیفه و خروجی مشخص نمیپذیرد.
- سود قطعی وعده میدهد، اما درباره احتمال زیان و نیاز به پول بیشتر توضیح نمیدهد.
- درباره خروج، اختلاف یا حقوق داراییها حاضر به گفتوگو نیست.
این موارد حکم قطعی درباره شخصیت فرد نیستند؛ نشانهاند که هنوز اطلاعات یا توافق کافی برای تعهد تجاری ندارید. میتوانید محترمانه بگویید: «برای شروع، لازم دارم درباره سهم، وظایف و تسویه به توافق مکتوب برسیم.» اگر مسئله حل نشد، وارد شراکت نشدن میتواند تصمیم مناسبتری باشد.
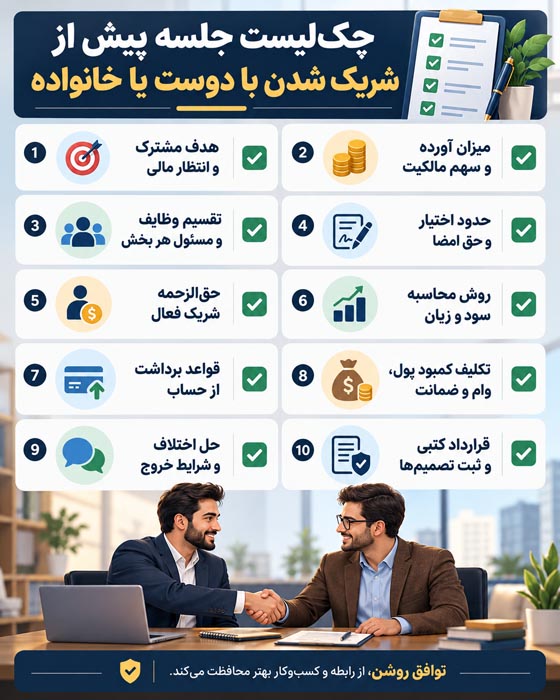
چکلیست جلسه پیش از شریک شدن با دوست یا خانواده
پیش از امضا یا خرید مشترک، هر نفر پاسخ این سوالها را جدا بنویسد و سپس پاسخها را کنار هم بررسی کنید. اختلاف پاسخ، موضوع جلسه است؛ آن را با عبارت «بعداً درست میشود» کنار نگذارید.
- هر نفر دقیقاً چه چیزی میآورد و در چه تاریخی تحویل میدهد؟
- مالکیت، سهم سود، سهم زیان و حقالزحمه کار هر نفر چیست؟
- هر شریک چه وظیفهای دارد و چه تصمیمی را میتواند بهتنهایی بگیرد؟
- گزارش مالی چه زمانی ارائه میشود و برداشت از پول کار چگونه ثبت و تأیید میشود؟
- اگر فروش پایینتر از انتظار بود، سقف هزینه و راه تأمین پول بعدی چیست؟
- برای دخالت اطرافیان، استخدام نزدیکان و استفاده شخصی از داراییها چه قاعدهای داریم؟
- اگر اختلاف حل نشد یا یکی خواست خارج شود، مسیر و روش ارزشگذاری چیست؟
- چه کسی قرارداد، مجوزها، تعهدات و هماهنگی اسناد لازم را بررسی میکند؟
پاسخ «اعتماد داریم» ارزش رابطه را نشان میدهد، اما مبلغ، موعد و مسئول اجرا را مشخص نمیکند. پاسخها را تا جایی دقیق کنید که هر دو نفر بتوانید همان توافق را با برداشت یکسان توضیح دهید.
پایانبندی؛ توافق روشن، فرصتی برای حفظ رابطه و کسبوکار
شراکت خوب با دوست یا خانواده از شناخت و اعتماد آغاز میشود و با تعهد روشن، گزارش منظم و امکان گفتوگو ادامه پیدا میکند. سرمایه و تخصص وقتی بهتر کنار هم قرار میگیرند که هر فرد بداند چه حقی دارد، چه کاری باید انجام دهد و در شرایط دشوار چه مسیری پیش روی اوست.
پیش از شریک شدن، درباره موضوعاتی حرف بزنید که گفتنشان پس از اختلاف سختتر خواهد بود: پول، اختیار، کمکاری، زیان و خروج. اگر توانستید برای آنها توافقی منصفانه و قابل اجرا تنظیم کنید، پایه روشنتری برای همکاری دارید. اگر هنوز پاسخها مبهماند، به خودتان و رابطهتان فرصت بیشتری بدهید؛ عجله در شروع، جای توافق را پر نمیکند.
سوالات متداول درباره شراکت در کسبوکار
آیا شراکت با دوست یا اعضای خانواده انتخاب بدی است؟
لزومی ندارد انتخاب بدی باشد. تناسب مهارت و هدف، تعهد به کار، شفافیت مالی و پذیرش قواعد روشن مهماند. دوستی و نسبت خانوادگی میتوانند به شناخت اولیه کمک کنند، اما لازم است رفتار کاری و شرایط واقعی همکاری را هم بررسی کنید.
شراکت پنجاهپنجاه بهتر است یا سهمهای متفاوت؟
نسبت مناسب به آورده، تعهدات، ریسک و مدل همکاری بستگی دارد. در سهم برابر، راه حل بنبست تصمیم اهمیت دارد؛ در سهم نابرابر نیز حقوق اطلاعرسانی و موضوعات نیازمند تأیید مشترک باید روشن باشند. درصدها را برای شرایط واقعی کسبوکار تعیین کنید.
اگر یک شریک پول بیاورد و دیگری کار کند، سهمها چگونه تعیین میشوند؟
ابتدا روشن کنید کار با حقالزحمه، سهم سود یا سازوکار معتبر کسب مالکیت جبران میشود و هر فرد چه تعهدی دارد. ارزش آورده و خروجی کار باید قابل بررسی باشد. یک فرمول همگانی وجود ندارد و توافق باید با ضوابط حقوقی ساختار انتخابشده سازگار تنظیم شود.
آیا شریک فعال میتواند هم حقالزحمه بگیرد و هم سهم سود داشته باشد؟
میتوان چنین مدلی را با بررسی چارچوب حقوقی و مالی تنظیم کرد. حقالزحمه برای وظیفه مشخص است و سهم سود به نتیجه فعالیت مربوط میشود. مبلغ و شرایط هرکدام را جدا بنویسید و از ثبت یا کسر دوباره یک پرداخت در محاسبات جلوگیری کنید.
آیا توافق شفاهی برای شراکت کافی است؟
نبود نوشته لزوماً به معنای نبود هر نوع رابطه حقوقی نیست، اما اثبات جزئیات توافق شفاهی میتواند دشوار شود. برای همکاری تجاری، توافق مکتوب و اسناد آوردهها اهمیت دارند. در بعضی اقدامات نیز قانون تشریفات خاصی لازم میداند که توافق شفاهی جای آن را نمیگیرد.
آیا قرارداد شراکت حتماً باید در دفترخانه تنظیم شود؟
یک پاسخ واحد برای همه قراردادها وجود ندارد. ماهیت قرارداد، نوع دارایی، قالب شرکت و اقدام مورد نظر تعیینکنندهاند؛ برخی انتقالها یا تغییرات تشریفات رسمی یا ثبتی دارند. معتبر بودن یک توافق عادی را با کافی بودن آن برای همه اقدامات بعدی یکسان فرض نکنید.
اگر شریک پول بیشتری وارد کار کند، سهم مالکیت او خودکار زیاد میشود؟
خیر؛ ابتدا باید روشن شود پول جدید چه ماهیتی دارد و آیا قرار است سرمایه و مالکیت تغییر کنند یا ترتیبات دیگری برقرار شود. توافق معتبر و تشریفات لازم باید رعایت شوند. برای هر پرداخت اضافی، عنوان، مبلغ و اثر آن را قبل از واریز ثبت کنید.
آیا میتوان همه سود را هر ماه میان شرکا تقسیم کرد؟
صرف ثبت سود کافی نیست. نقدینگی، تعهدات سررسیدشده، نیاز ادامه فعالیت و ضوابط قانونی همان ساختار باید بررسی شوند. ممکن است بخشی از درآمد هنوز وصول نشده باشد. مبلغ قابل توزیع و موعد پرداخت را طبق گزارش مالی و تصمیم معتبر تعیین کنید.
زیان کسبوکار همیشه برابر تقسیم میشود؟
خیر؛ مبنا به قالب حقوقی و توافق معتبر بستگی دارد. در مشارکت مدنی، ماده ۵۷۵ قانون مدنی نفع و ضرر را با سهم شرکا مرتبط میکند و موضوع سهم اضافه در برابر عمل را نیز مطرح میکند. زیان عادی با مسئولیت خسارت ناشی از تخلف یا بدهی به طلبکاران یک موضوع واحد نیست.
اگر شریک کمتر کار کند، میتوان سهم او را حذف کرد؟
کم شدن کار بهتنهایی مجوز حذف خودسرانه مالکیت نیست. وظایف، شیوه ارزیابی و پیامد انجام نشدن تعهد را از ابتدا تنظیم کنید و در اختلاف واقعی، قرارداد و مسیر قانونی را بررسی کنید. تغییر نقش اجرایی، حقالزحمه و مالکیت ممکن است به اقدامات متفاوتی نیاز داشته باشند.
قیمت سهم شریک هنگام خروج چگونه محاسبه میشود؟
روش ارزشگذاری، تاریخ مبنا، وضعیت ادامه یا تعطیلی فعالیت و اسناد مالی اهمیت دارند. بدهی، ارزش داراییها و قابلیت وصول مطالبات باید بررسی شوند. قیمت سهم لزوماً برابر آورده اولیه نیست؛ روش تعیین قیمت و شرایط پرداخت را پیش از شروع همکاری مشخص کنید.
آیا خروج از شراکت، ضمانتها و بدهیهای قبلی را هم تمام میکند؟
لزوماً خیر. توافق خروج میان شرکا بهتنهایی اثبات نمیکند که بانک، طلبکار یا طرف قرارداد، شخص را از تعهد قبلی آزاد کرده است. برای اسناد و ضمانتهای موجود، وضعیت مسئولیت و اقدامات لازم را جداگانه با طرف مربوط و مشاور حقوقی بررسی کنید.


