پول گرفتن از شوهر خسیس؛ چگونه بدون دعوا درباره هزینههای زندگی به توافق برسیم؟
وقتی برای هر خرید ضروری باید چند بار توضیح بدهید، درخواست پول به تعویق میافتد یا بابت مخارج عادی بازخواست میشوید، مسئله فقط کمبود پول نیست؛ احساس نادیدهگرفتهشدن، وابستگی و بیعدالتی نیز به رابطه راه پیدا میکند. بااینحال، پاسخ مؤثر معمولاً پیدا کردن یک «ترفند برای پول گرفتن از شوهر خسیس» نیست. راه پایدارتر این است که نیازها شفاف شوند، اطلاعات مالی دوطرفه باشد و زوج درباره هزینههای ضروری، پسانداز و پول شخصی هر دو نفر به توافقی روشن برسند.
در این مطلب از روزانه، ابتدا فرق صرفهجویی، اضطراب مالی، خساست و کنترل مالی را روشن میکنیم؛ سپس قدمبهقدم میگوییم گفتوگو را چگونه آغاز کنید، چه جملههایی بگویید، بودجه مشترک را چطور ببندید و اگر همسرتان همکاری نکرد چه گزینههایی دارید. هدف، گرفتن پول با فریب یا فشار نیست؛ هدف این است که دسترسی به منابع خانواده منصفانه، قابل پیشبینی و محترمانه شود.
پاسخ کوتاه: مبلغ، دلیل و زمان نیاز را دقیق بگویید؛ بهجای حمله به شخصیت همسرتان درباره یک رفتار مشخص حرف بزنید؛ مخارج را روی کاغذ بیاورید؛ برای هزینههای خانه و پول شخصی هر دو نفر عدد ثابت تعیین کنید و زمان بازبینی بگذارید. اگر او نیازهای اولیه را عمداً محدود میکند، درآمدتان را میگیرد یا با تهدید و تحقیر شما را وابسته نگه میدارد، موضوع ممکن است کنترل یا سوءاستفاده مالی باشد و فقط با «بهتر درخواست کردن» حل نمیشود.
فهرست مطالب
اول مشخص کنید با صرفهجویی روبهرو هستید یا خساست و کنترل مالی
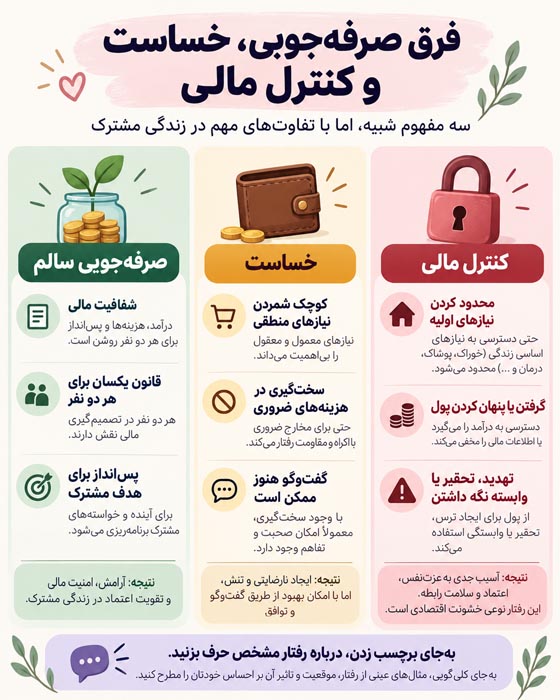
همه افرادی که کم خرج میکنند «خسیس» نیستند. ممکن است درآمد خانواده واقعاً محدود باشد، بدهی پنهاننشدهای وجود داشته باشد یا همسر شما به دلیل تجربه فقر و بیثباتی، از خرجکردن مضطرب شود. از سوی دیگر، درآمد مناسب بهتنهایی ثابت نمیکند که هر خریدی باید انجام شود. معیار مهم، نحوه تصمیمگیری است: آیا اطلاعات و اختیار متناسب برای هر دو نفر وجود دارد یا یک نفر تمام قدرت مالی را در دست گرفته است؟
| الگو | نشانههای معمول | پاسخ مناسب |
|---|---|---|
| صرفهجویی سالم | قانونها برای هر دو نفر یکسان است، اعداد شفافاند و برای هدف مشترک پسانداز میشود. | هدفها و سقف هزینه را مکتوب و دورهای بازبینی کنید. |
| اضطراب مالی | فرد حتی با وجود توان نسبی از آینده میترسد، خرج را عقب میاندازد و با دیدن عددها نگران میشود. | بودجه واقعبینانه، صندوق اضطراری و در صورت نیاز مشاوره تخصصی کمککننده است. |
| خساست یا انعطافناپذیری | نیازهای منطقی کوچک شمرده میشوند، اما گفتوگو هنوز ممکن است و تهدید یا اجبار وجود ندارد. | درخواست مشخص، معیار مشترک برای «ضروری» و سهم شخصی برابر تعیین کنید. |
| بیمسئولیتی مالی | پول صرف خریدهای شخصی، قمار، بدهی یا مصرف تکانهای میشود و نیاز خانه عقب میماند. | شفافیت کامل، محدودیت مشترک، برنامه بدهی و کمک حرفهای لازم است. |
| کنترل یا سوءاستفاده مالی | محرومکردن از نیازهای اولیه، گرفتن درآمد، منع کار، بدهکارکردن اجباری، تهدید یا نظارت تحقیرآمیز دیده میشود. | ایمنی را مقدم بدانید و از فرد امن و خدمات تخصصی محلی کمک بگیرید. |
برچسب «خسیس» معمولاً طرف مقابل را دفاعی میکند و گفتوگو را به جنگ شخصیتها تبدیل میسازد. بهتر است رفتار را نام ببرید: «سه بار برای هزینه دارو درخواست کردم و هنوز پول آن کنار گذاشته نشده است.» این جمله قابل بررسی است؛ اما «تو همیشه خسیسی» راهی برای حل مسئله باز نمیکند. مطالعه مطلب احترام به همسر در زندگی مشترک نیز برای حفظ حرمت در گفتوگو مفید است.
چرا بعضی همسران پول را سخت در اختیار خانواده میگذارند؟
رفتار مالی فقط با حساب و کتاب شکل نمیگیرد؛ تجربه کودکی، نگرانی از آینده، تصور فرد از نقش زن و مرد، اعتماد، احساس قدرت و شیوه حل اختلاف هم در آن دخیلاند. شناخت علت، رفتار آسیبزا را توجیه نمیکند؛ اما کمک میکند راهحل درست را انتخاب کنید.
۱. ترس از فقر یا تجربه ناامنی مالی
کسی که در خانوادهای پر از بدهی، بیکاری یا نوسان درآمد بزرگ شده است، ممکن است خرجکردن را معادل خطر بداند. حتی وقتی پول کافی وجود دارد، بدن و ذهن او با هر خرید احساس ناامنی میکند. در این حالت، نشاندادن تصویر کامل دخلوخرج و ساخت صندوق اضطراری معمولاً مؤثرتر از اصرار لحظهای است.
۲. نبود تصویر مشترک از درآمد، بدهی و هزینهها
گاهی یکی از زوجین فقط قبضها را میبیند و دیگری فقط نیازهای عقبافتاده را. وقتی هر دو نفر یک فهرست واحد ندارند، هر درخواست میتواند غیرمنطقی به نظر برسد. شفافیت یعنی هر دو بدانند درآمد خالص، اقساط، بدهیها، مخارج ثابت و پسانداز چقدر است؛ نه اینکه یکی گزارش بدهد و دیگری بازجو باشد.
۳. تفاوت ارزشها و تعریف «نیاز»
برای یک نفر هزینه لباس، تفریح یا هدیه بخشی از کیفیت زندگی است و برای دیگری فقط خوراک و مسکن ضروری محسوب میشود. هیچ بودجهای بدون گفتوگو درباره ارزشها دوام نمیآورد. مطلب تفاهم در زندگی مشترک توضیح میدهد چرا توافق لزوماً به معنی یکسانبودن سلیقهها نیست.
۴. بیاعتمادی یا تجربه خرجهای پیشبینینشده
اگر در گذشته خرید پنهانی، بدهی، قرضدادن بدون هماهنگی یا نقض توافق رخ داده باشد، ممکن است کنترل بیشتر بهعنوان راه محافظت انتخاب شود. راه سالم، بازسازی اعتماد با شفافیت دوطرفه و قواعد روشن است؛ نه محرومکردن یک نفر از دسترسی به پول.
۵. استفاده از پول برای قدرت و تنبیه
وقتی پول به پاداش اطاعت یا ابزار تنبیه تبدیل میشود، مسئله دیگر تفاوت سلیقه مالی نیست. جملههایی مانند «اگر حرفم را گوش کنی پول میدهم»، تهدید به قطع هزینه درمان، یا منع همسر از کار و سپس سرزنش او بابت نداشتن درآمد، نشانههای جدیاند. در بخش کنترل مالی، دقیقتر به این وضعیت میپردازیم.
پیش از درخواست پول از همسر چه کار کنیم؟
- نیاز را دقیق کنید: مبلغ، زمان پرداخت و دلیل را بنویسید. «برای خانه پول بده» مبهم است؛ «تا سهشنبه دو میلیون تومان برای دارو و خرید هفتگی لازم است» روشنتر است.
- نیاز، خواسته و هدف را جدا کنید: دارو و قبض فوری با تفریح یا خرید قابل تعویق یکسان نیست. این تفکیک به معنی بیارزش بودن خواستهها نیست؛ فقط اولویت را مشخص میکند.
- زمان مناسبی انتخاب کنید: درست بعد از مشاجره، هنگام خستگی یا جلوی دیگران صحبت نکنید. یک زمان ۲۰ تا ۳۰ دقیقهای بدون مزاحمت تعیین کنید.
- عددهای واقعی را همراه داشته باشید: رسید، میانگین هزینه ماهانه یا قیمت چند گزینه را آماده کنید؛ نه برای دفاع از خود، بلکه برای اینکه تصمیم بر واقعیت تکیه کند.
- هدف گفتوگو را تعیین کنید: آیا فقط یک هزینه فوری دارید یا میخواهید نظام پرداخت ماهانه عوض شود؟ این دو گفتوگو را با هم مخلوط نکنید.
- حداقل قابل قبول را بدانید: پیش از شروع مشخص کنید کدام بخش ضروری است، کجا میتوانید جایگزین ارزانتر انتخاب کنید و کجا عقبنشینی به سلامت یا کرامت شما آسیب میزند.
اگر معمولاً گفتوگوها سریع به تنش تبدیل میشوند، پیش از بحث مالی، تکنیکهای مطلب مدیریت بحث و دعوا در رابطه را مرور کنید. گفتوگوی مالی وقتی نتیجه میدهد که هر دو بتوانند چند دقیقه بدون قطعکردن حرف دیگری گوش بدهند.

روش گفتوگو درباره پول بدون دعوا
گام اول: از مشاهده شروع کنید، نه قضاوت
بهجای «تو به من اهمیت نمیدهی»، اتفاق قابل مشاهده را بگویید: «این ماه هزینه خرید خانه سه بار جداگانه پرداخت شد و هر بار لازم بود دوباره درخواست کنم.» مشاهده دقیق، احتمال انکار و دفاع را کمتر میکند.
گام دوم: اثر رفتار را توضیح دهید
احساس و پیامد عملی را به زبان «من» بیان کنید: «وقتی نمیدانم هزینههای ضروری چه زمانی تأمین میشود، مضطرب میشوم و نمیتوانم برای خانه برنامهریزی کنم.» این شیوه با متهمکردن فرق دارد.
گام سوم: درخواست مشخص و قابل سنجش بدهید
فرمول ساده این است: مشاهده + اثر + نیاز + درخواست مشخص. برای نمونه: «وقتی بودجه خرید وسط ماه تمام میشود، نگران میشوم؛ چون قیمتها تغییر کرده است. میخواهم امشب هزینه سه ماه اخیر را با هم ببینیم و مبلغ خرید هفتگی را تا پایان فصل تعیین کنیم.»
گام چهارم: دلیل مخالفت را کشف کنید
اگر پاسخ «نه» است، بپرسید: «مخالفتت با اصل این هزینه است، با مبلغش یا با زمان پرداخت؟» هر پاسخ راهحل متفاوتی دارد. شاید قیمت جایگزین پیدا شود، شاید پرداخت به هفته بعد منتقل شود یا شاید اختلاف عمیقتری درباره حق تصمیمگیری وجود داشته باشد.
گام پنجم: توافق را مکتوب و زماندار کنید
توافق مبهمی مثل «از این به بعد بهتر خرج میکنیم» بهسختی اجرا میشود. بنویسید چه مبلغی، چه تاریخی، برای کدام دسته هزینه و با چه شیوهای پرداخت میشود. سپس یک تاریخ بازبینی، مثلاً اول هر ماه، تعیین کنید. این کار بازجویی نیست؛ ابزار یادآوری مشترک است.
اگر بحث از موضوع اصلی خارج شد، آن را متوقف کنید: «الان درباره بودجه این ماه حرف میزنیم؛ موضوع خانوادهها را برای زمان دیگری میگذاریم.» در صورت باقیماندن دلخوری، راهکارهای رفع دلخوری از همسر میتواند از انباشتهشدن رنجش جلوگیری کند.
۱۵ جمله آماده برای درخواست پول و صحبت درباره مخارج
این جملهها را عیناً تکرار نکنید؛ لحن و واژههایشان را با رابطه خودتان هماهنگ کنید. بهتر است یک یا دو جمله کوتاه بگویید و برای شنیدن پاسخ هم فرصت بدهید.
۱. «برای خرید ضروری این هفته مبلغ … لازم داریم. بیا فهرست را با هم ببینیم و تا امشب دربارهاش تصمیم بگیریم.»
۲. «وقتی برای هر خرج خانه جداگانه درخواست میکنم، احساس وابستگی و فشار میکنم. میخواهم مبلغ ثابتی ابتدای هر هفته برای مخارج خانه کنار بگذاریم.»
۳. «میفهمم که بابت آینده مالی نگران هستی. دوست دارم عددهای واقعی را کنار هم بگذاریم تا هم پسانداز داشته باشیم و هم نیازهای امروز عقب نماند.»
۴. «این هزینه برای درمان است و قابل حذف نیست. اگر با مبلغش مخالفی، همین امروز گزینه ارزانتر و امن را با هم بررسی کنیم.»
۵. «میخواهم هر دویمان مبلغ شخصی برابری داشته باشیم که برای خرجکردنش لازم نباشد از یکدیگر اجازه بگیریم.»
۶. «میتوانی دقیق بگویی نگرانیات درباره این خرید چیست: نیازنداشتن، قیمت یا زمان پرداخت؟»
۷. «اجازه بده هزینه سه ماه گذشته را ببینیم؛ اگر برآورد من اشتباه بود اصلاحش میکنیم و اگر بودجه کم بود، رقم را تغییر میدهیم.»
۸. «نمیخواهم درباره شخصیت هم قضاوت کنیم. مسئله من این است که زمان و مبلغ پرداخت هزینههای خانه نامشخص است.»
۹. «اگر امروز نمیتوانیم به نتیجه برسیم، لطفاً زمان مشخصی برای ادامه گفتوگو تعیین کنیم؛ چون این هزینه تا … باید پرداخت شود.»
۱۰. «من هم حاضرم بخشی از هزینههای قابل حذف را کم کنم؛ اما میخواهم این تصمیم برای مخارج شخصی هر دو نفر منصفانه باشد.»
۱۱. «میخواهم درآمد، بدهی و پسانداز خانواده برای هر دویمان شفاف باشد تا تصمیمها واقعاً مشترک شوند.»
۱۲. «وقتی جلوی دیگران درباره خرج من صحبت میشود، احساس تحقیر میکنم. مسائل مالیمان را فقط در خلوت بررسی کنیم.»
۱۳. «برای این ماه سه اولویت من دارو، خرید خانه و هزینه رفتوآمد است. اولویتهای تو چیست تا یک فهرست مشترک بسازیم؟»
۱۴. «اگر خودمان درباره این الگو به توافق نمیرسیم، پیشنهاد میکنم با یک مشاور زوج یا متخصص مالی بیطرف صحبت کنیم.»
۱۵. «من با بودجه و پسانداز موافقم، اما محرومکردن از نیازهای اساسی یا کنترل کامل درآمدم را نمیپذیرم. برای ادامه باید راه امن و منصفانهای پیدا کنیم.»
لحن آرام به معنی نادیدهگرفتن حق خود نیست. قاطعیت سالم یعنی درخواست روشن، مرز مشخص و آمادگی برای مذاکره؛ نه فریاد و نه تسلیم. اگر شناخت نیازهای دو طرف دشوار است، مطلب مردان در یک رابطه عاشقانه به چه چیزهایی نیاز دارند؟ میتواند شروعی برای گفتوگوی گستردهتر باشد؛ البته نیازهای هر فرد را باید از خودش پرسید، نه از کلیشهها.
بهجای درخواستهای مکرر، یک سیستم مالی مشترک بسازید
اگر هر خرید به مذاکرهای تازه تبدیل شود، حتی زوجهای صمیمی هم فرسوده میشوند. سیستم خوب باید ساده، قابل پیشبینی و متناسب با درآمد واقعی باشد. اعداد زیر نسخه ثابت برای همه نیستند؛ دستهبندیها را نگه دارید و درصدها را با شرایط خود تنظیم کنید.
| دسته | نمونه هزینه | قاعده پیشنهادی |
|---|---|---|
| نیازهای پایه | مسکن، خوراک، دارو، قبوض، رفتوآمد ضروری | ابتدای ماه و پیش از خریدهای اختیاری تأمین شود. |
| بدهی و تعهدات | قسط، بدهی رسمی، تعهدات قانونی | مبلغ و موعد برای هر دو نفر شفاف باشد. |
| پسانداز و صندوق اضطراری | بیکاری، درمان، تعمیرات ناگهانی | مبلغی واقعبینانه و پایدار؛ نه به قیمت حذف نیازهای اولیه. |
| هزینههای نامنظم | پوشاک فصلی، تعمیر خانه، مدرسه، هدیه | مبلغ ماهانه کوچکی از قبل کنار گذاشته شود. |
| تفریح مشترک | رستوران، سفر، سرگرمی خانوادگی | سقف توافقی داشته باشد و هنگام فشار مالی کاهش یابد. |
| پول شخصی زن | خریدهای شخصی بدون نیاز به توضیح ریز | مبلغ مشخص و محترمانه، متناسب با توان خانواده. |
| پول شخصی مرد | خریدهای شخصی بدون نیاز به توضیح ریز | قاعدهای همسنگ با پول شخصی همسر؛ نه امتیاز یکطرفه. |
پول شخصی چرا مهم است؟
حتی در بودجه محدود، داشتن مقداری پول شخصی برای هر دو نفر میتواند اصطکاک را کم کند. اصل مهم، تقارن قاعده است: اگر یکی برای هزینهای زیر سقف مشخص توضیح نمیدهد، دیگری هم نباید بابت هر خرید کوچک بازخواست شود. برابر بودن همیشه به معنی رقم کاملاً یکسان نیست؛ شرایط کار، رفتوآمد و نیازها میتواند متفاوت باشد، اما معیار باید قابل توضیح و مورد توافق باشد.
حساب مشترک، جدا یا ترکیبی؟
- کاملاً مشترک: ساده و شفاف است، اما باید هر دو نفر دسترسی و حق تصمیم واقعی داشته باشند.
- کاملاً جدا: استقلال بیشتری میدهد، ولی بدون توافق ممکن است مسئولیتهای مشترک نامعلوم یا ناعادلانه شود.
- مدل ترکیبی: مبلغی برای هزینههای مشترک و پسانداز در حساب مشترک قرار میگیرد و هر نفر حساب شخصی خود را هم دارد. برای بسیاری از زوجها این مدل انعطافپذیرتر است.
مدل مناسب به میزان درآمد، قوانین محل زندگی، بدهیها و ترجیح زوج بستگی دارد. آنچه اهمیت دارد، دسترسی آگاهانه هر دو نفر به اطلاعات ضروری و توافق درباره سهمهاست. مسائل حقوقی مالکیت، نفقه، مهریه و بدهی به قوانین کشور و جزئیات پرونده وابستهاند؛ برای تصمیم حقوقی از وکیل یا مشاور حقوقی معتبر در محل زندگی خود کمک بگیرید. مطلب مهریه بهتر است یا حق طلاق؟ نیز فقط برای آشنایی اولیه با برخی ملاحظات حقوقی قابل مطالعه است و جای مشاوره فردی را نمیگیرد.
جلسه مالی کوتاه و منظم
هفتهای ۱۵ تا ۲۰ دقیقه یا ماهی یک جلسه کوتاه کافی است. در این جلسه فقط چهار سؤال را پاسخ دهید: چقدر درآمد وارد شد؟ چه هزینهای بیشتر از انتظار بود؟ تا موعد بعدی چه پرداختی داریم؟ کدام تصمیم به توافق نیاز دارد؟ جلسه را با سرزنش خریدهای قبلی به دادگاه تبدیل نکنید.
راهکار برای موقعیتهای مختلف
اگر خانهدار هستید و درآمد مستقل ندارید
نداشتن حقوق ماهانه به معنی نداشتن حق مشارکت در تصمیمها یا نیازهای شخصی نیست. کار خانه، مراقبت از کودک و مدیریت امور خانواده ارزش اقتصادی و زمانی دارد. بهجای دریافت پول موردی، برای بودجه خانه، هزینههای شخصی و دسترسی در شرایط اضطراری توافق کنید. اسناد ضروری، اطلاعات تماس و شناخت کلی از وضعیت مالی خانواده باید برای هر دو نفر قابل دسترس باشد؛ مگر آنکه دسترسی به آنها خطر فوری ایجاد کند.
اگر خودتان درآمد دارید
درآمد داشتن مانع کنترل مالی نیست. اگر همسر تمام درآمدتان را میگیرد، برای خرج خودتان باید اجازه بگیرید یا اجازه کار و نگهداری حساب مستقل ندارید، موضوع را جدی بگیرید. در حالت سالم، زوج درباره سهم هر نفر در هزینه مشترک توافق میکند و باقی درآمد طبق قانون و توافق مدیریت میشود؛ نه با اجبار و ترس.
اگر درآمد واقعاً کم یا نامنظم است
کمبود واقعی پول با خساست فرق دارد. بودجه را بر پایه حداقل درآمد مطمئن ببندید، هزینههای فصلی را ماهانه کنید و بین «فعلاً نمیتوانیم» و «هیچوقت لازم نیست» تفاوت بگذارید. هر دو نفر باید در کاهش هزینه سهم داشته باشند. اگر فقط نیازهای یک نفر حذف و خریدهای دیگری دستنخورده باقی میماند، مشکل صرفاً کمبود درآمد نیست.
اگر همسر درآمد خوبی دارد اما برای خانه هزینه نمیکند
فهرست نیازهای عقبافتاده و هزینههای شخصی او را برای تحقیر کنار هم نگذارید؛ اما عدم توازن را با عدد نشان دهید. درباره ترتیب اولویتها و سهم منصفانه صحبت کنید. اگر او اطلاعات درآمد را پنهان میکند، نیازهای پایه را نادیده میگیرد و هر نوع گفتوگو را رد میکند، مشاوره زوج و آگاهی حقوقی اهمیت بیشتری پیدا میکند.
اگر بدهی یا اعتیاد رفتاری پنهان وجود دارد
قمار، خرید تکانهای، مصرف مواد یا بدهی پنهان با یک جدول بودجه ساده حل نمیشود. حساب بدهیها باید روشن شود، از ایجاد بدهی تازه جلوگیری شود و کمک تخصصی متناسب با مشکل دریافت گردد. اگر احتمال واکنش خشونتآمیز وجود دارد، افشاگری یا مواجهه ناگهانی نکنید و ابتدا درباره ایمنی خود مشورت بگیرید.
کارهایی که برای پول گرفتن از شوهر نباید انجام دهید
- دروغ درباره قیمت یا دلیل هزینه: شاید یک بار نتیجه بدهد، اما اعتماد مالی را از بین میبرد.
- برداشتن مخفیانه پول: در رابطهای که خطر و اجبار وجود ندارد، این کار تعارض را شدیدتر میکند. در وضعیت ناامن، درباره برنامه ایمنی با متخصص محلی مشورت کنید.
- مقایسه با همسر دیگران: جمله «شوهر فلانی…» مسئله را از بودجه به تحقیر تبدیل میکند.
- استفاده از کودک بهعنوان واسطه: کودک نباید درخواستکننده پول یا شاهد جنگ مالی والدین باشد.
- تهدید به جدایی در هر اختلاف: اگر قصد واقعی ندارید، تهدید امنیت رابطه را کم میکند. اگر جدایی گزینه جدی است، آن را در گفتوگویی مستقل و آگاهانه بررسی کنید.
- قرض یا خرید اقساطی پنهانی: این کار میتواند فشار مالی و حتی پیامد حقوقی ایجاد کند.
- تحقیر در جمع یا شبکههای اجتماعی: شرمسارکردن معمولاً همکاری ایجاد نمیکند و حریم رابطه را آسیب میزند.
- واردکردن خانوادهها بدون توافق: گاهی میانجی قابل اعتماد مفید است، اما لشکرکشی خانوادگی تعارض را پیچیدهتر میکند.
- حذف کامل نیازهای خود برای حفظ آرامش: سکوت طولانی رنجش و وابستگی را بیشتر میکند؛ نیاز را زود، روشن و محترمانه مطرح کنید.
اگر هر بحث مالی به توهین، سکوت تنبیهی یا دعوای شدید میرسد، مطلب دعوا در رابطه عاطفی میتواند به شناخت چرخه تعارض کمک کند. بااینحال، تکنیک ارتباطی برای رابطه خشونتآمیز کافی نیست و نباید مسئولیت رفتار آزارگر را بر دوش فرد آسیبدیده گذاشت.
اگر همسر همکاری نکرد یا هر بار گفت «پول نداریم» چه کنیم؟
یک پاسخ منفی را فوراً نشانه پایان رابطه ندانید. ابتدا معلوم کنید «پول نداریم» یعنی چه. درخواست کنید درآمد و تعهدات روی کاغذ بیاید. اگر واقعاً کسری وجود دارد، باید هر دو درباره حذف یا تعویق هزینه تصمیم بگیرند. اگر اطلاعات ارائه نمیشود، اما برای خریدهای یکطرفه پول هست، مسئله نبود پول نیست؛ مسئله شفافیت و قدرت تصمیمگیری است.
- گفتوگو را یک بار دیگر در زمانی آرام و با درخواست دقیق تکرار کنید.
- سه ماه هزینه را ثبت کنید تا بحث از حدس به عدد منتقل شود.
- دو یا سه گزینه پیشنهاد دهید: کاهش مبلغ، تعویق زمان یا جایگزین کمهزینهتر.
- برای نیازهای تکراری، پرداخت ثابت هفتگی یا ماهانه پیشنهاد کنید.
- اگر توافق اجرا نشد، تاریخ و مورد نقضشده را بدون توهین یادآوری کنید.
- از مشاور زوج یا مشاور مالی بیطرف کمک بگیرید.
- اگر محرومیت، اجبار یا ترس وجود دارد، از مسیر ایمنی و حمایت تخصصی جلو بروید.
مشاوره فقط برای رابطه در آستانه جدایی نیست. آشنایی با فرایند زوجدرمانی کمک میکند بدانید در جلسه چه انتظاری داشته باشید. البته در روابط همراه با خشونت یا کنترل شدید، زوجدرمانی مشترک همیشه گزینه امنی نیست؛ ابتدا ارزیابی فردی و تخصصی لازم است.
نشانههای کنترل یا سوءاستفاده مالی را جدی بگیرید
کنترل مالی ممکن است تدریجی شروع شود و با «من بهتر پول را مدیریت میکنم» توجیه شود. یک رفتار منفرد همیشه برای نتیجهگیری کافی نیست؛ به الگوی تکرارشونده، ترس و نابرابری قدرت توجه کنید. این رفتارها هشداردهندهاند:
- ممانعت از کار، تحصیل یا رفتوآمد لازم برای حفظ درآمد؛
- گرفتن حقوق، کارت بانکی یا رمزها با اجبار؛
- پنهانکردن کامل درآمد و بدهی در حالی که شما باید همه مخارج را گزارش دهید؛
- محرومکردن عمدی از غذا، دارو، بهداشت، پوشاک ضروری یا هزینه رفتوآمد؛
- وادارکردن شما به وام، امضا، ضمانت یا خرید اعتباری؛
- ایجاد بدهی به نام شما بدون رضایت آگاهانه؛
- تهدید به قطع پول برای وادارکردن شما به اطاعت؛
- خرابکردن وسایل کار یا ایجاد مانع برای حفظ شغل؛
- بازخواست تحقیرآمیز برای هر مبلغ کوچک در حالی که خود فرد پاسخگو نیست؛
- استفاده از فرزندان یا نیازهای آنان برای فشار و تنبیه.
یادداشت ایمنی: اگر هنگام طرح موضوع پول از تهدید، خشونت، حبس، گرفتن مدارک یا آسیب به خود و فرزند میترسید، بحث را بهتنهایی و در فضای بسته آغاز نکنید. با یک فرد امن و خدمات حمایتی معتبر در محل زندگی خود تماس بگیرید و برنامهای متناسب با شرایطتان بسازید. هنگام خطر فوری با خدمات اضطراری محل زندگی تماس بگیرید.
در رابطه کنترلگر، نصیحتهایی مانند «قاطعتر باش» یا «بهتر توضیح بده» ممکن است خطر را بیشتر کند؛ چون مسئله ضعف بیان شما نیست. اگر میخواهید نشانههای ناسالم را گستردهتر بررسی کنید، مطلب خصوصیات رابطه عاطفی ناسالم را بخوانید. سابقه مرورگر و تماسها نیز ممکن است در برخی روابط کنترل شود؛ برای کمکگرفتن، ایمنی دیجیتال خود را در نظر بگیرید.
چه زمانی باید از مشاور، متخصص مالی یا وکیل کمک گرفت؟
| متخصص | چه زمانی مفید است؟ |
|---|---|
| مشاور زوج | وقتی تعارض تکراری است، گفتوگو به بنبست میرسد یا اعتماد مالی آسیب دیده؛ به شرطی که رابطه برای جلسه مشترک امن باشد. |
| مشاور یا برنامهریز مالی معتبر | وقتی بر سر اعداد، بدهی، پسانداز و اولویتها اختلاف دارید و به برنامهای بیطرفانه نیاز است. |
| روانشناس فردی | وقتی اضطراب مالی، ترس، احساس بیارزشی یا تجربه آزار تصمیمگیری را دشوار کرده است. |
| وکیل یا مشاور حقوقی محلی | برای شناخت حقوق و تعهدات قانونی، مالکیت، بدهی، نفقه، جدایی یا اسنادی که از شما خواسته شده امضا کنید. |
| خدمات حمایت از خشونت خانگی | وقتی کنترل مالی با تهدید، اجبار، تعقیب، خشونت یا ترس همراه است؛ حتی اگر هنوز قصد جدایی ندارید. |
اگر در مرحله آشنایی یا نامزدی هستید و هنوز درباره درآمد، بدهی، حسابها و سبک خرجکردن حرف نزدهاید، این موضوع را به بعد از ازدواج موکول نکنید. مشاوره پیش از ازدواج میتواند تفاوت ارزشها و انتظارهای مالی را پیش از تبدیلشدن به بحران آشکار کند.
برنامه عملی هفتروزه برای شروع تغییر
- روز اول: سه نیاز فوری، سه هزینه قابل تعویق و سه هدف مالی مشترک را بنویسید.
- روز دوم: هزینههای دو یا سه ماه اخیر را تا حد امکان دستهبندی کنید.
- روز سوم: یک درخواست مشخص با فرمول «مشاهده، اثر، نیاز، درخواست» آماده کنید.
- روز چهارم: زمان مناسبی برای گفتوگوی ۲۰ دقیقهای تعیین کنید؛ نه وسط دعوا.
- روز پنجم: درباره یک تغییر کوچک توافق کنید؛ مثلاً بودجه ثابت خرید هفتگی یا پول شخصی ماهانه.
- روز ششم: توافق را در یک یادداشت مشترک ثبت و مسئول هر پرداخت را مشخص کنید.
- روز هفتم: نتیجه را مرور کنید و برای یک ماه بعد تاریخ بازبینی بگذارید. اگر گفتوگو همراه با ترس یا تهدید بود، بهجای تکرار مواجهه، کمک امن و تخصصی بگیرید.
این برنامه قرار نیست در هفت روز شخصیت کسی را عوض کند. موفقیت اولیه یعنی مسئله از دعوای مبهم به یک درخواست روشن و یک توافق قابل سنجش تبدیل شود. تغییر پایدار از تکرار همین فرایند میآید.
جمعبندی؛ مسئله فقط «گرفتن پول» نیست
در زندگی مشترک سالم، پول ابزار همکاری است، نه وسیله امتیازدادن و تنبیه. اگر همسرتان محتاط یا مضطرب است، شفافکردن عددها، تعیین اولویتها، پرداخت منظم هزینههای خانه و اختصاص پول شخصی برای هر دو نفر میتواند تنش را کم کند. بهجای برچسبزدن، رفتار مشخص را توضیح دهید و درخواست قابل اندازهگیری مطرح کنید.
اما اگر نیازهای اولیه عمداً محدود میشوند، درآمد یا مدارک شما گرفته میشود و «نه» گفتن با تهدید همراه است، مسئولیت حل مشکل فقط بر دوش شما نیست. امنیت را مقدم بدانید و از کمک تخصصی و حقوقی محلی استفاده کنید. نه سکوت همیشگی راهحل است و نه فریب؛ راه سالم از شفافیت، دسترسی منصفانه، مرز روشن و تصمیمگیری مشترک میگذرد.
سؤالات متداول درباره شوهر خسیس و پول
چگونه از شوهر خسیس پول بگیریم؟
درخواست را با مبلغ، دلیل و زمان دقیق مطرح کنید و بهجای مذاکره برای هر خرید، درباره بودجه ثابت خانه و پول شخصی هر دو نفر توافق کنید. فریب، تهدید و برداشتن پنهانی پول راهحل پایدار نیست.
از کجا بفهمیم همسرمان خسیس است یا صرفهجو؟
صرفهجویی سالم هدف مشترک، عددهای شفاف و قانون یکسان برای هر دو نفر دارد. در خساست یا کنترل مالی، نیازهای منطقی یک نفر کوچک شمرده میشود و اختیار و اطلاعات به شکل نابرابر توزیع شده است.
برای درخواست هزینه خانه چه بگوییم؟
میتوانید بگویید: «برای خرید ضروری این هفته مبلغ مشخصی لازم داریم؛ بیا فهرست را ببینیم و زمان پرداخت را تعیین کنیم.» جمله روشن و بدون برچسب معمولاً نتیجه بهتری دارد.
آیا زن خانهدار باید برای هر خرجی اجازه بگیرد؟
مدیریت مالی خانواده باید بر پایه توافق، احترام و دسترسی منصفانه باشد. خانهدار بودن ارزش مشارکت فرد را کم نمیکند. جزئیات حقوقی و قانونی نیز به محل زندگی وابسته است و باید از متخصص معتبر پرسیده شود.
پول شخصی در زندگی مشترک چقدر باشد؟
عدد ثابتی برای همه وجود ندارد. پس از تأمین نیازهای پایه، بدهی و پسانداز واقعبینانه، مبلغی متناسب با توان خانواده برای هر دو نفر تعیین کنید و دورهای آن را بازبینی کنید.
اگر شوهرم درآمدش را پنهان میکند چه کنم؟
در زمانی آرام درخواست شفافیت درباره درآمد، بدهی و تعهدات را مطرح کنید و دلیل نیاز به این اطلاعات را توضیح دهید. اگر پنهانکاری با تهدید، محرومیت یا اجبار همراه است، از کمک تخصصی و حقوقی امن استفاده کنید.
آیا برداشتن پول بدون اطلاع همسر کار درستی است؟
در یک رابطه امن، این کار اعتماد را آسیب میزند و تعارض را بیشتر میکند. اگر برای نیازهای اساسی در وضعیت کنترل یا خشونت هستید، نسخه عمومی کافی نیست و بهتر است درباره برنامه ایمنی با خدمات حمایتی محلی مشورت کنید.
اگر همسر برای خودش خرج میکند اما برای خانه نه، چه کنیم؟
هزینهها را با عدد و بدون تحقیر مقایسه کنید و معیار واحدی برای اولویتها و پول شخصی هر دو نفر بسازید. ادامه امتناع از نیازهای پایه میتواند نشانه مسئله جدیتری باشد.
چگونه بدون دعوا درباره پول حرف بزنیم؟
زمان آرام انتخاب کنید، فقط یک موضوع را مطرح کنید، از مشاهده و اثر رفتار بگویید، درخواست دقیق بدهید و برای بازبینی توافق زمان مشخص کنید. اگر صداها بالا رفت، مکث کنید و بعد ادامه دهید.
کنترل مالی چه نشانههایی دارد؟
گرفتن اجباری درآمد، منع کار، محرومیت از نیازهای اولیه، بدهکارکردن بدون رضایت، تهدید به قطع پول و نظارت تحقیرآمیز از نشانههای مهماند.
آیا زوجدرمانی برای اختلاف مالی مفید است؟
اگر هر دو نفر بتوانند امن و صادقانه شرکت کنند، زوجدرمانی میتواند الگوی تعارض و بیاعتمادی را بررسی کند. در رابطه همراه با خشونت یا کنترل شدید، ابتدا ارزیابی فردی و ایمنی اولویت دارد.
وقتی واقعاً پول کافی نداریم چه کنیم؟
بودجه را بر درآمد مطمئن ببندید، نیازهای پایه را جلو بیندازید، هزینههای نامنظم را ماهانه کنید و کاهش مخارج را میان هر دو نفر منصفانه تقسیم کنید. در صورت بدهی پیچیده از متخصص مالی معتبر کمک بگیرید.


