معرفی و خلاصه کتاب «به شما یاد میدهم ثروتمند شوید»؛ برنامه ۶ هفتهای رامیت ستی + جملات برگزیده
اگر از کتابهای مالیای خسته شدهاید که فقط میگویند کمتر خرج کنید، قهوه نخرید و هر ریال را با اضطراب ثبت کنید، کتاب I Will Teach You to Be Rich نوشته رامیت ستی رویکرد متفاوتی دارد. پیام اصلی کتاب این نیست که برای ثروتمند شدن باید لذتهای زندگی را حذف کنید؛ بلکه میگوید باید برای پولتان یک سیستم بسازید، هزینههای بیاهمیت را کاهش دهید، روی تصمیمهای بزرگ تمرکز کنید و برای چیزهایی که واقعاً دوست دارید آگاهانه خرج کنید.
نسخه دوم کتاب در سال ۲۰۱۹ توسط Workman Publishing منتشر شد و ۳۵۲ صفحه دارد. ناشر آن را نسخه بازنگریشده یک کتاب پرفروش نیویورکتایمز معرفی میکند. ساختار کتاب بر یک برنامه اجرایی ششهفتهای بنا شده که از مدیریت بدهی و حسابهای بانکی شروع میشود و به سرمایهگذاری، خرجکردن آگاهانه، خودکارسازی و طراحی «زندگی ثروتمند» میرسد.
نکته برای خواننده ایرانی: بخشی از مثالها و ابزارهای کتاب مانند 401(k)، Roth IRA، امتیاز اعتباری و کارتهای اعتباری مخصوص سیستم مالی آمریکا هستند. بنابراین بهتر است اصول کتاب را از ابزارهای محلی آن جدا کنید؛ فلسفه بودجهبندی، افزایش درآمد، پسانداز خودکار، سرمایهگذاری بلندمدت و تعیین هدف مالی قابل تعمیم است، اما محصول بانکی یا سرمایهگذاری باید متناسب با قوانین و شرایط کشور محل زندگی انتخاب شود.
مشخصات کتاب در یک نگاه
| مشخصه | اطلاعات |
|---|---|
| نام اصلی | I Will Teach You to Be Rich |
| نویسنده | Ramit Sethi (رامیت ستی) |
| موضوع | مالی شخصی، بودجهبندی، پسانداز، سرمایهگذاری، روانشناسی پول |
| ساختار | برنامه عملی ۶ هفتهای |
| نسخه مورد بررسی | ویرایش دوم، بازنگریشده |
| سال انتشار نسخه دوم | ۲۰۱۹ |
| ناشر | Workman Publishing Company |
| تعداد صفحات نسخه چاپی ناشر | ۳۵۲ صفحه |
فهرست موضوعات این مطلب
CNBC Select در فهرست کتابهای مالی شخصی ۲۰۲۶، این اثر را برای افرادی مناسب دانسته که میخواهند امور مالی شخصی خود را منظم کنند؛ زیرا کتاب همزمان به بدهی، بانک، بودجهبندی، خودکارسازی پول و سرمایهگذاری میپردازد.
چرا کتاب «به شما یاد میدهم ثروتمند شوید» پرفروش و محبوب شده است؟
بخش مهمی از موفقیت کتاب به این برمیگردد که از نصیحتهای کلی فاصله میگیرد و خواننده را وادار به اقدام میکند. ستی بارها تأکید میکند که دانستن اطلاعات مالی بیشتر، لزوماً مشکل مردم را حل نمیکند؛ بسیاری از افراد میدانند باید پسانداز کنند یا بدهی را کاهش دهند، اما برای اجرای آن سیستم مشخصی ندارند. کتاب تلاش میکند فاصله میان «دانستن» و «انجام دادن» را کم کند.
در فهرست رسمی کتاب، فصلها از بهینهکردن کارتهای اعتباری و انتخاب حساب بانکی مناسب شروع میشوند، سپس به سرمایهگذاری، خرجکردن آگاهانه و خودکارسازی میرسند. همین ساختار مرحلهای باعث میشود خواننده از یک موضوع پیچیده به مجموعهای از تصمیمهای کوچک و قابل اجرا برسد.
نکته مهم دیگر، تعریف متفاوت کتاب از ثروت است. در این کتاب ثروت صرفاً رسیدن به عددی بزرگ در حساب بانکی نیست؛ پول وسیلهای برای ساختن زندگی مطلوب است. به همین دلیل نویسنده از خواننده میخواهد قبل از انتخاب محصول مالی، روشن کند که «زندگی ثروتمند» برای خودش چه شکلی دارد.
منظور رامیت ستی از «زندگی ثروتمند» چیست؟
عبارت Rich Life هسته فکری کتاب است. ستی میگوید تعریف ثروت برای همه یکسان نیست. برای یک نفر ممکن است سفرهای بیشتر باشد، برای دیگری خرید خانه، کمک مالی به خانواده، آزادی شغلی، وقت آزاد، یا توانایی خرج کردن بدون عذاب وجدان برای یک علاقه خاص.
این نگاه تفاوت مهمی با رویکرد «فقط پسانداز کن» دارد. اگر ندانید پول را برای چه میخواهید، ممکن است سالها صرفاً اعداد را بزرگتر کنید اما احساس نکنید زندگیتان بهتر شده است. کتاب پیشنهاد میکند هدف مالی به یک تصویر قابل لمس از زندگی مطلوب متصل شود.
از همین زاویه، مدیریت پول فقط محدود به سرمایهگذاری نیست. حتی اگر بعداً بخواهید وارد بازارهای پرریسکتری مثل رمزارز شوید، ابتدا باید اصول تخصیص پول و مدیریت ریسک را بفهمید. برای مطالعه مقدماتی این حوزه، راهنمای ورود به دنیای ارزهای دیجیتال در روزانه میتواند نقطه شروع جداگانهای باشد.
خلاصه برنامه ۶ هفتهای کتاب
کتاب بهصورت یک دوره عملی طراحی شده است. البته نسخه دوم علاوه بر برنامه ششهفتهای، فصلهای تکمیلی درباره سرمایهگذاری، نگهداری سیستم مالی و تصمیمهای بزرگ زندگی دارد. اگر بخواهیم بخش اجرایی را ساده کنیم، مسیر چنین است:
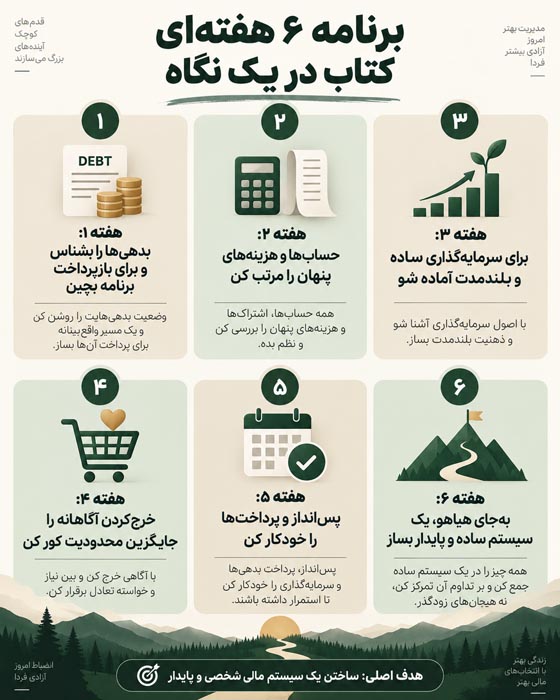
هفته اول: بدهی و اعتبار مالی
در نسخه آمریکایی، هفته اول درباره کارت اعتباری، سابقه اعتباری، هزینهها و پرداخت بدهی است. پیام قابل تعمیم این بخش برای هر کشور ساده است: اگر بدهی پرهزینه دارید، دقیقاً بدانید چقدر بدهکارید، نرخ هزینه یا بهره چقدر است و چه برنامهای برای بازپرداخت دارید. نادیده گرفتن بدهی باعث نمیشود از بین برود؛ باید آن را به عدد، زمان و اقدام تبدیل کرد.
هفته دوم: حسابهای بانکی و هزینههای پنهان
ستی خواننده را تشویق میکند حسابها و خدمات مالی خود را بررسی کند، هزینههای غیرضروری را حذف کند و ساختار بانکی را ساده نگه دارد. برای خواننده ایرانی، معادل عملی این توصیه میتواند بررسی کارمزدها، تعداد حسابها، سرویسهای اشتراکی، بدهیهای خرد و روش نگهداری پول نقد باشد.
هفته سوم: آماده شدن برای سرمایهگذاری
ایده اصلی این هفته این است که سرمایهگذاری نباید به زمانی موکول شود که «کاملاً حرفهای» شدهاید. نویسنده از سرمایهگذاری بلندمدت، کمهزینه و ساده دفاع میکند. با این حال، انتخاب ابزار سرمایهگذاری باید با شرایط محلی، ریسکپذیری، افق زمانی و قوانین هر کشور هماهنگ شود.
اگر اصطلاحات سرمایهگذاری و بازارهای دیجیتال برایتان ناآشناست، مقاله اصطلاحات مهم مالی و ارزهای دیجیتال میتواند برای آشنایی اولیه با بخشی از این واژگان مفید باشد.
هفته چهارم: خرجکردن آگاهانه
اینجا یکی از شناختهشدهترین ایدههای کتاب مطرح میشود: بهجای بودجهای که فقط «ممنوعیت» ایجاد میکند، پولتان را عمداً به چند دسته تقسیم کنید و برای چیزهای مهم جا باز کنید. هدف این نیست که هیچ هزینه لذتبخشی نداشته باشید؛ هدف این است که ندانسته و بدون اولویت خرج نکنید.
هفته پنجم: خودکارسازی
ستی توصیه میکند تا جای ممکن انتقال پول برای پسانداز، سرمایهگذاری و پرداخت تعهدات از قبل تنظیم شود. دلیلش رفتاری است: اگر هر ماه مجبور باشید دوباره تصمیم بگیرید، احتمال اهمال بیشتر است. سیستم خودکار، تصمیم خوب را به پیشفرض تبدیل میکند.
هفته ششم: عبور از هیاهوی کارشناسان
یکی از فصلهای کتاب با عنوان «افسانه تخصص مالی» به این میپردازد که دنبالکردن دائمی پیشبینیها، سیگنالها و توصیههای متناقض میتواند باعث سردرگمی شود. کتاب طرفدار یک سیستم ساده، بلندمدت و قابل حفظ است، نه شکار مداوم فرصتهای هیجانانگیز.
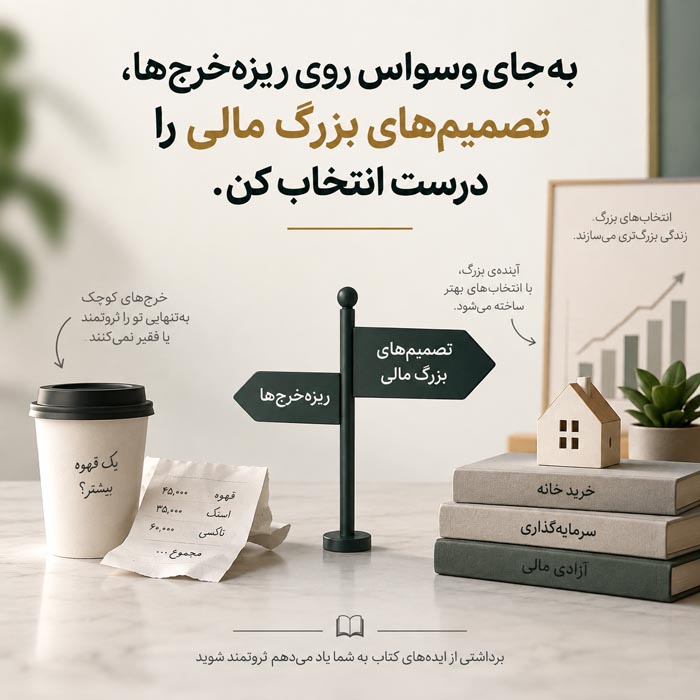
اصل Big Wins؛ بهجای وسواس روی هزینههای کوچک، تصمیمهای بزرگ را درست کنید
رامیت ستی از اصطلاح Big Wins برای تصمیمهایی استفاده میکند که نسبت به تلاش، اثر مالی بزرگتری دارند. نمونههای او شامل خودکارسازی پسانداز و سرمایهگذاری، مذاکره برای حقوق بهتر، پیدا کردن شغل مناسب و تصمیمهای بزرگ هزینهای است.
این ایده به معنای بیاهمیت بودن خرجهای کوچک نیست. مسئله اولویت است. اگر کسی ساعتها برای صرفهجویی جزئی وقت بگذارد اما درباره درآمد، اجاره، بدهی، بیمه یا سرمایهگذاری هیچ تصمیمی نگیرد، احتمالاً روی بخش کماثر تمرکز کرده است.
- هزینه مسکن و اجاره را آگاهانه انتخاب کنید.
- اگر امکان دارد روی افزایش مهارت و درآمد کار کنید.
- بدهیهای پرهزینه را بدون برنامه رها نکنید.
- پسانداز و سرمایهگذاری را به اتفاقی که «اگر چیزی ماند» رخ میدهد تبدیل نکنید.
- خریدهای بزرگ را قبل از تصمیم نهایی از نظر هزینه کل، نه فقط مبلغ اولیه، بسنجید.
برنامه خرجکردن آگاهانه یا Conscious Spending Plan چیست؟
یکی از مشهورترین ابزارهای ستی، Conscious Spending Plan است. او در مطالب رسمی خود این مدل را جایگزینی انعطافپذیر برای بودجههای سختگیرانه معرفی میکند. بهجای ثبت وسواسگونه هر خرید، درآمد را در چهار سبد اصلی میبیند: هزینههای ثابت، سرمایهگذاری، پسانداز و خرج آزاد یا بدون عذاب وجدان.
| سبد | منظور چیست؟ | مثال |
|---|---|---|
| هزینههای ثابت | تعهدات ضروری و تکرارشونده | مسکن، قبوض، رفتوآمد، بیمه، اقساط |
| سرمایهگذاری | پولی برای رشد بلندمدت سرمایه | ابزارهای سرمایهگذاری متناسب با قوانین و ریسک فرد |
| پسانداز | اهداف کوتاه و میانمدت و ذخیره اضطراری | صندوق اضطراری، سفر، خرید بزرگ |
| خرج آزاد | پولی که بعد از تأمین اولویتها میتوانید بدون عذاب وجدان خرج کنید | تفریح، رستوران، سرگرمی، علایق شخصی |
نسخههای آنلاین ستی برای این چهار بخش درصدهای راهنما ارائه میکنند، اما بهتر است آنها را قانون ثابت ندانید. هزینه مسکن، تورم، درآمد، اندازه خانواده و تعهدات مالی در کشورها و شهرهای مختلف تفاوت زیادی دارد. اصل مهم این است که قبل از خرج آزاد، اولویتهای اصلی سهم خود را دریافت کنند.
برای شناخت تفاوت میان ابزارهای مالی سنتی و فناوریهای جدید، مقاله بلاک چین چیست و چه کاربردی دارد؟ در روزانه به توضیح بخشی از زیرساختهای مالی دیجیتال میپردازد.
خودکارسازی امور مالی؛ چرا کتاب میخواهد تصمیمگیری را کمتر کند؟
یکی از بهترین بخشهای کتاب برای افرادی که مرتب برنامه میریزند و بعد رها میکنند، ایده خودکارسازی است. ستی معتقد است بهجای تکیه بر انگیزه باید سیستمی ساخت که پول پس از دریافت درآمد، بهصورت از پیش تعیینشده میان تعهدات، پسانداز و سرمایهگذاری پخش شود.
این ایده بر یک اصل رفتاری تکیه دارد: هرچه تعداد تصمیمهای تکراری کمتر باشد، احتمال اجرای پایدار بیشتر است. حتی اگر بانک شما همه انتقالها را خودکار نکند، میتوانید در یک روز ثابت ماه، انتقالهای برنامهریزیشده را انجام دهید و آن را به روال تبدیل کنید.
- روز دریافت درآمد را مشخص کنید.
- تعهدات ضروری و اقساط را جدا کنید.
- در همان ابتدا مبلغ پسانداز را انتقال دهید.
- سهم سرمایهگذاری را از پول روزمره جدا کنید.
- مبلغ خرج آزاد ماه را مشخص کنید.
- ماهانه فقط یک بار سیستم را مرور کنید، نه روزی چند بار.
نگاه کتاب به سرمایهگذاری؛ ساده، بلندمدت و کمهیجان
یکی از جملههای معروف کتاب این است که سرمایهگذاری خوب میتواند «کسلکننده» باشد. منظور نویسنده این است که سرمایهگذار بلندمدت لازم نیست هر روز نمودار ببیند، پیشبینی بازار را دنبال کند یا دائماً بین داراییها جابهجا شود. او در نسخه آمریکایی بر ابزارهای کمهزینه و متنوع تأکید دارد.
این بخش برای خواننده ایرانی نیازمند تطبیق جدی است، چون حسابهای بازنشستگی و صندوقهای نامبردهشده در کتاب آمریکاییاند. اما سه اصل قابل تعمیماند: هزینه را بشناس، تنوع را جدی بگیر، افق زمانی را با ریسک هماهنگ کن.
اگر کسی پس از ساماندادن مالی شخصی قصد بررسی داراییهای پرریسک را دارد، بهتر است قبل از خرید، تحقیق مستقل انجام دهد. برای نمونه، مقاله ارزهای دیجیتال برای سرمایهگذاری در روزانه به معیارهای انتخاب و ریسک این بازار میپردازد. این لینک صرفاً برای مطالعه تکمیلی است و به معنی توصیه به خرید رمزارز نیست.
چطور ایدههای کتاب را برای ایران اجرا کنیم؟
اگر کتاب را با ترجمه فارسی میخوانید، بهتر است هر جا با ابزار آمریکایی روبهرو شدید، از خودتان بپرسید «اصل پشت این توصیه چیست؟». مثلاً پشت توصیه Roth IRA، اصل سرمایهگذاری بلندمدت و بهرهگیری از ساختار مالیاتی مناسب قرار دارد؛ پشت توصیه credit score، اصل خوشحسابی و مدیریت بدهی است؛ و پشت توصیه high-yield savings account، اصل نگهداری پول کوتاهمدت در جای کمریسک و قابل دسترس است.
یک نسخه عملی ۷ مرحلهای برای خواننده ایرانی
- صورت مالی شخصی بسازید: درآمد خالص، هزینههای ثابت، بدهیها، داراییها و تعهدات را روی یک صفحه بنویسید.
- ذخیره اضطراری تعریف کنید: مبلغ هدف را با توجه به ثبات شغلی و هزینههای ضروری خود تعیین کنید.
- بدهیهای پرهزینه را اولویتبندی کنید: نرخ هزینه، جریمه و زمان بازپرداخت را کنار هر بدهی بنویسید.
- هزینهها را به چهار سبد تقسیم کنید: ضروری، پسانداز، سرمایهگذاری و خرج آزاد.
- روز انتقال پول تعیین کنید: پسانداز را به انتهای ماه موکول نکنید.
- روی افزایش درآمد هم کار کنید: فقط کاهش هزینه سقف دارد؛ توسعه مهارت و مذاکره شغلی میتواند اثر بزرگتری داشته باشد.
- سرمایهگذاری را از سفتهبازی جدا کنید: هر دارایی پرنوسان را با پولی بخرید که از دست رفتنش زندگی روزمره را مختل نمیکند.
اگر بخشی از سبد شما به داراییهای دیجیتال اختصاص پیدا میکند، بهتر است قبل از انتخاب پروژه، فناوری و ریسک آن را بشناسید. برای نمونه میتوانید درباره پولکادات و ویژگیهای آن یا سولانا و ساختار شبکه آن مطالعه کنید؛ هدف، شناخت ابزار است نه انتخاب خودکار آن برای سرمایهگذاری.
۵۰ جمله برگزیده و الهامبخش از کتاب «I Will Teach You to Be Rich»
هشت عبارت نخست، همان نقلقولهای کوتاه مستقیمی هستند که در نسخه ویرایششده مقاله وجود داشتند. برای رعایت حق نشر، ۴۲ مورد بعدی نقلقول لفظبهلفظ نیستند و بهصورت بازنویسی وفادار به ایدهها و آموزههای کتاب تنظیم شدهاند. همه موارد برای خوانایی بهتر بهصورت نقلقول و وسطچین آمدهاند.
“Spend extravagantly on the things you love.”
ترجمه: برای چیزهایی که واقعاً دوستشان داری، دستودلبازانه خرج کن.
“Cut costs mercilessly on the things you don’t.”
ترجمه: هزینه چیزهایی را که برایت مهم نیستند، بیرحمانه کم کن.
“Focus on the Big Wins.”
ترجمه: روی تصمیمهای بزرگ و پُراثر تمرکز کن.
“Investing should be very boring.”
ترجمه: سرمایهگذاری خوب لازم نیست هیجانانگیز باشد.
“There’s a limit to how much you can cut.”
ترجمه: کاهش هزینه یک سقف دارد.
“You’re in control.”
ترجمه: کنترل امور مالی در نهایت دست خود توست.
“Live life outside the spreadsheet.”
ترجمه: زندگی واقعی بیرون از جدولهای مالی جریان دارد.
“Rich isn’t just about money.”
ترجمه: ثروتمند بودن فقط درباره پول نیست.
ثروت زمانی معنا پیدا میکند که پول، زندگی دلخواهت را ممکن کند.
بودجه خوب نباید زندگی را خفه کند؛ باید به پولت جهت بدهد.
اگر پولت بدون برنامه خرج میشود، مشکل فقط کمبود درآمد نیست؛ مشکل نداشتن سیستم است.
قبل از فکر کردن به سرمایهگذاری پیچیده، جریان پول ماهانهات را مرتب کن.
بهجای تصمیمهای مالی روزانه، تصمیمهای خوب را به پیشفرض زندگی تبدیل کن.
پول برای خرجکردن آگاهانه است، نه برای عذاب وجدان دائمی.
کاهش هزینههای کوچک مفید است، اما تصمیمهای بزرگ اثر بسیار بیشتری دارند.
افزایش درآمد میتواند از صرفهجویی بیپایان قدرتمندتر باشد.
هر بدهی مبهم را به عدد، زمان و برنامه بازپرداخت تبدیل کن.
اگر منتظر بمانی پسانداز از پول باقیمانده انجام شود، معمولاً چیزی باقی نمیماند.
پسانداز را اول ماه انجام بده، نه باقیمانده آخر ماه.
سرمایهگذاری بلندمدت بیش از هیجان، به استمرار نیاز دارد.
سیستم مالی خوب باید در ماههای شلوغ هم بدون اتکا به انگیزه کار کند.
هرچه پولت خودکارتر مدیریت شود، احتمال تصمیمهای احساسی کمتر میشود.
برای چیزهایی که مهم نیستند کمتر خرج کن تا برای چیزهای مهمتر آزادی بیشتری داشته باشی.
زندگی ثروتمند برای هرکس تعریف متفاوتی دارد.
هدف مالی بدون تصویر روشن از زندگی مطلوب، فقط یک عدد است.
سادگی در مدیریت پول اغلب از پیچیدگی مؤثرتر است.
لازم نیست همه چیز را درباره بازار بدانید تا رفتار مالی بهتری داشته باشید.
مهمتر از پیدا کردن بهترین سرمایهگذاری، ساختن عادت سرمایهگذاری است.
خرج آزاد زمانی لذتبخشتر است که اولویتهای مالی قبلاً تأمین شده باشند.
با پولت هماهنگ با ارزشهایت رفتار کن، نه مطابق توقع دیگران.
هر هزینهای که تکرار میشود باید آگاهانه انتخاب شود، نه از روی عادت.
کنترل مالی یعنی از قبل بدانید هر بخش درآمد قرار است چه کاری انجام دهد.
بهجای دنبال کردن هر توصیه جدید، یک سیستم ساده و قابل حفظ بساز.
اگر یک تصمیم مالی بارها تکرار میشود، آن را به روال یا خودکارسازی تبدیل کن.
یک زندگی مالی خوب ترکیبی از امنیت آینده و لذت امروز است.
خسیس بودن با آگاهانه خرج کردن یکی نیست.
هزینه کردن برای علاقه واقعی، وقتی از قبل برنامهریزی شده باشد، اشتباه نیست.
ثروت فقط جمع کردن پول نیست؛ داشتن اختیار بیشتر بر زمان و انتخابهاست.
از هزینههای بزرگ غافل نشو فقط چون دنبال صرفهجوییهای کوچک هستی.
هرچه تصمیمهای مالی کمتر و روشنتر باشند، اجرای برنامه آسانتر میشود.
برنامه مالی خوب باید آنقدر ساده باشد که بتوانی سالها ادامهاش بدهی.
پیشرفت مالی بیشتر نتیجه رفتارهای تکرارشونده است تا تصمیمهای ناگهانی.
قبل از خرید یک دارایی، بفهم چرا آن را میخواهی و چه ریسکی میپذیری.
تنوع و هزینه پایین معمولاً از پیشبینی مداوم بازار مهمترند.
اگر پول باعث اضطراب دائمی شده، بخشی از راهحل ساختن نظم و شفافیت است.
صورت مالی شخصی، واقعیت را جای حدس و نگرانی مینشاند.
برای ساختن آزادی مالی، فقط خرج کمتر کافی نیست؛ باید ظرفیت درآمدت هم رشد کند.
سیستم مالی باید به تو اجازه دهد بدون احساس گناه برای اولویتهایت خرج کنی.
ثروت وقتی ارزشمند است که انتخابهای بیشتری در زندگی در اختیارت بگذارد.
بهترین برنامه مالی، برنامهای است که واقعاً اجرا شود؛ نه برنامهای که فقط روی کاغذ کامل باشد.
در مجموع، این جملهها هسته نگاه رامیت ستی را نشان میدهند: هدف برنامه مالی حذف لذتهای زندگی نیست؛ بلکه ساختن سیستمی است که هزینههای بیاهمیت را محدود کند، تصمیمهای بزرگ را بهتر کند و پول را به سمت زندگیای ببرد که واقعاً برای شما ارزشمند است.
نقاط قوت و ضعف کتاب
نقاط قوت
- اجرایی است: هر بخش به اقدام مشخص ختم میشود.
- روانشناسی رفتار را جدی میگیرد: بهجای تکیه صرف بر اراده، سیستم و پیشفرض میسازد.
- فقط از کاهش هزینه حرف نمیزند: افزایش درآمد و مذاکره برای حقوق نیز بخشی از نگاه کتاب است.
- اجازه خرج کردن میدهد: اگر اولویتها تأمین شوند، خرج برای چیزهای محبوب با احساس گناه همراه نیست.
- سرمایهگذاری را ساده میکند: از پیچیدگی و هیجانزدگی بیدلیل فاصله میگیرد.
- هدف مالی را به سبک زندگی پیوند میدهد: عدد پول به هدف نهایی تبدیل نمیشود.
نقاط ضعف و محدودیتها
- بخش زیادی از جزئیات مخصوص آمریکاست: 401(k)، Roth IRA، credit score و بعضی توصیههای بانکی قابل انتقال مستقیم نیستند.
- لحن نویسنده برای همه خوشایند نیست: بعضی خوانندگان لحن مستقیم و طنز او را میپسندند و بعضی ممکن است آن را تند بدانند.
- برای مسائل مالی پیچیده کافی نیست: مالیات، ارث، کسبوکار، حقوق و برنامهریزی پیشرفته ممکن است به متخصص محلی نیاز داشته باشند.
- چارچوب درصدی نسخه آنلاین باید شخصیسازی شود: هزینه زندگی و درآمد افراد تفاوت زیادی دارد.
- کتاب جایگزین مشاوره اختصاصی نیست: بهخصوص برای بدهی سنگین، سرمایهگذاری بزرگ یا مسائل حقوقی و مالیاتی.
این کتاب برای چه کسانی مناسب است؟
این کتاب بیش از همه برای کسی مفید است که درآمد دارد اما احساس میکند پولش بدون برنامه ناپدید میشود؛ یا کسی که چند بار بودجهبندی را شروع کرده و رها کرده است. همچنین برای افراد جوانی که میخواهند قبل از پیچیده شدن زندگی مالی، یک سیستم ساده بسازند انتخاب مناسبی است.
- افرادی که میخواهند برای پولشان سیستم ماهانه بسازند.
- کسانی که بین پسانداز کردن و لذت بردن از زندگی تعارض احساس میکنند.
- افرادی که بدهی دارند و میخواهند آن را به برنامه مشخص تبدیل کنند.
- کسانی که از پیچیدگی سرمایهگذاری میترسند و دنبال چارچوب سادهاند.
- زوجهایی که میخواهند درباره اهداف مالی مشترک صحبت کنند.
- افرادی که بهجای انگیزه موقت، به دنبال عادت و خودکارسازی هستند.
در مقابل، اگر از قبل سیستم مالی منظم، پرتفوی سرمایهگذاری حرفهای، برنامه مالیاتی و برنامه بازنشستگی دقیق دارید، بخشهای مقدماتی کتاب ممکن است برایتان تکراری باشد.
چکلیست اجرای کتاب در ۳۰ روز
اگر نمیخواهید منتظر شش هفته بمانید، میتوانید نسخه فشردهای از ایدههای کتاب را در یک ماه اجرا کنید. هدف این چکلیست تقلید دقیق ابزارهای آمریکایی نیست، بلکه پیادهکردن اصول رفتاری کتاب است.
| بازه | کار اصلی | خروجی مورد انتظار |
|---|---|---|
| روز ۱ تا ۳ | ثبت درآمد، بدهی، هزینه ثابت و دارایی | یک تصویر واقعی از وضعیت مالی |
| روز ۴ تا ۷ | مرتب کردن حسابها و حذف هزینههای غیرضروری | کاهش آشفتگی مالی |
| هفته دوم | ساخت ذخیره اضطراری و برنامه بازپرداخت بدهی | هدف عددی و زمانبندی |
| هفته سوم | انتخاب سبدهای خرج آگاهانه | مرز روشن برای پسانداز و تفریح |
| هفته چهارم | خودکارسازی یا زمانبندی انتقالها | سیستمی که هر ماه تکرار میشود |
| پایان ماه | مرور و اصلاح درصدها | نسخه شخصی و قابل ادامه |
جمعبندی؛ مهمترین درس کتاب چیست؟
مهمترین درس «I Will Teach You to Be Rich» این نیست که کدام حساب بانکی باز کنید یا چه صندوقی بخرید. ایده مرکزی این است که پول باید از حالت مجموعهای از تصمیمهای پراکنده خارج شود و به یک سیستم تبدیل شود. وقتی هزینههای ثابت، پسانداز، سرمایهگذاری و خرج آزاد جای مشخصی داشته باشند، تصمیمگیری روزانه کمتر و کنترل مالی بیشتر میشود.
کتاب همچنین یادآوری میکند که هدف نهایی پول، خود پول نیست. اگر برنامه مالی باعث شود تمام لذتهای زندگی حذف شوند، احتمال دوام آن کم است. از نگاه ستی، یک سیستم مالی خوب باید هم آینده را تأمین کند و هم اجازه دهد امروز برای چیزهایی که واقعاً ارزشمندند خرج کنید.
برای مطالعه بیشتر درباره حوزه سرمایهگذاریهای جدید، مطالب روزانه درباره بلاک چین، ارز دیجیتال و مدیریت ریسک میتوانند مکمل باشند؛ اما نقطه شروع همچنان همان چیزی است که کتاب بر آن تأکید میکند: ابتدا زیرساخت مالی شخصی خودتان را بسازید.
سوالات متداول
کتاب I Will Teach You to Be Rich درباره چیست؟
کتاب درباره ساخت یک سیستم مالی شخصی برای مدیریت بدهی، حسابهای بانکی، پسانداز، خرجکردن آگاهانه، خودکارسازی و سرمایهگذاری بلندمدت است.
آیا این کتاب واقعاً یک برنامه ۶ هفتهای دارد؟
بله. ساختار اجرایی کتاب بر برنامهای ششهفتهای بنا شده و نسخه دوم فصلهای تکمیلی درباره سرمایهگذاری و تصمیمهای بزرگ مالی نیز دارد.
آیا کتاب برای خواننده ایرانی مفید است؟
اصول رفتاری و برنامهریزی آن مفید است، اما ابزارهایی مانند 401(k)، Roth IRA و credit score مخصوص آمریکا هستند و باید با گزینههای محلی جایگزین شوند.
منظور از Rich Life در کتاب چیست؟
زندگی ثروتمند تعریف شخصی شما از زندگی مطلوب است؛ ممکن است شامل آزادی زمانی، سفر، کمک به خانواده، خانه، امنیت مالی یا هر اولویت دیگری باشد.
Conscious Spending Plan چیست؟
چارچوبی برای تقسیم درآمد میان هزینههای ثابت، سرمایهگذاری، پسانداز و خرج آزاد است تا به جای بودجه سختگیرانه، خرج کردن آگاهانه شود.
آیا کتاب توصیه میکند همه هزینههای تفریحی را حذف کنیم؟
خیر. یکی از ایدههای اصلی آن این است که هزینه چیزهای بیاهمیت را کاهش دهید تا بتوانید برای چیزهایی که واقعاً دوست دارید بیشتر خرج کنید.
آیا این کتاب برای شروع سرمایهگذاری کافی است؟
برای فهم اصول کلی شروع خوبی است، اما انتخاب ابزار سرمایهگذاری باید با قوانین کشور، ریسکپذیری، افق زمانی و شرایط شخصی انجام شود.
آیا این کتاب جایگزین مشاور مالی است؟
خیر. برای موقعیتهای پیچیده مالی، مالیاتی، حقوقی یا سرمایهگذاری بزرگ، مشاوره تخصصی محلی میتواند ضروری باشد.


