پسانداز برای خانمهای خانهدار؛ ۲۰ روش عملی، نمونه بودجه و برنامه ۳۰ روزه
پسانداز برای خانمهای خانهدار از یک برنامه روشن برای پولی شروع میشود که واقعاً در دسترس است: بدانید چه مقدار وارد بودجه میشود، کجا خرج میشود و کدام بخش را میتوان برای آینده کنار گذاشت. خرید هوشمند، کمکردن دورریز و تفکیک هزینههای ماهانه از مخارج دورهای، کمک میکنند تصمیمها دقیقتر شوند و مبلغ باقیمانده هدف مشخصی پیدا کند.
خانهداری کاری زمانبر و ارزشمند است و برنامه مالی باید زمان، سلامت و نیازهای شخصی شما را هم در نظر بگیرد. همراهی اعضای خانواده در ثبت مخارج، خرید، آشپزی و تصمیمگیری، اجرای برنامه را آسانتر میکند. همچنین بالابودن اجاره، هزینه درمان یا پایینبودن درآمد میتواند امکان پسانداز را محدود کند؛ برای پیداکردن راهحل، تصویر واقعی این هزینهها لازم است.
در این راهنمای روزانه، ۲۰ روش عملی، چند مثال محاسباتی، نمونه بودجه و یک برنامه ۳۰ روزه میخوانید. همه مبلغهای مثالها فرضی و صرفاً برای آموزش محاسبهاند؛ قیمت روز، درآمد معمول خانوادهها یا وعده نتیجه مشخص نیستند. عددهای بودجه خود را از مخارج و دریافتی واقعی به دست بیاورید.
پاسخ کوتاه؛ برای پسانداز بیشتر از کجا شروع کنیم؟
درآمد قابلاستفاده، هزینه ضروری، تعهدات و سررسیدها را بنویسید؛ سپس یک هدف کوچک و قابلاجرا انتخاب کنید و مبلغ آن را جدا نگه دارید. پساندازشدنِ یک مبلغ را با باقیماندن اتفاقی موجودی حساب اشتباه نگیرید؛ ممکن است بخشی از موجودی برای قبض یا پرداختی باشد که هنوز موعدش نرسیده است.
- برای یک ماه، مخارج را بدون حذف خریدهای کوچک ثبت کنید.
- هزینههای ضروری، قابلتغییر و دورهای را مشخص کنید.
- فقط دو یا سه تغییر شدنی برای ماه بعد انتخاب کنید.
- سهم پسانداز را با موجودی و سررسید پرداختها هماهنگ کنید.
- هر هفته برنامه را کوتاه مرور و در پایان ماه با واقعیت مقایسه کنید.
فهرست مطالب
قبل از بودجهبندی، پول در دسترس را درست حساب کنید
اگر بودجه کل خانواده را مینویسید، مجموع درآمد خالص قابلاتکای اعضا را مبنا بگذارید. اگر فقط مسئول خرید روزانه هستید، مبلغی که برای همین مخارج به شما سپرده میشود مبنای برنامه شماست. این دو را با هم مخلوط نکنید؛ نمیتوان از بودجه خرید خانه درباره تمام توان مالی خانواده نتیجه گرفت.
انتقال پول بین حسابهای خودتان یا اعضای خانواده، درآمد تازه ایجاد نمیکند. مثلاً اگر پولی از حساب درآمد به حساب خرید منتقل شد، در دفتر بودجه خانوار فقط یک بار ورودی ثبت میشود. همین دقت درباره برداشت از پسانداز و پول قرضگرفتهشده هم لازم است؛ این مبالغ باید با عنوان واقعی خود ثبت شوند.
پیش از تعیین سهم پسانداز، اجاره، خوراک لازم، درمان، هزینههای پایه آموزش و تعهدات را مشخص کنید. اگر این مجموعه از درآمد بیشتر است، کسری بودجه وجود دارد و باید برای آن برنامه جدا داشت. انتقال پول به حسابی دیگر، در حالی که برای مخارج ضروری قرض تازه میگیرید، مشکل کسری را حل نمیکند.
کدام روش بودجهبندی برای مدیریت خرج خانه مناسب است؟
روش خوب باید برای شما قابلفهم و قابلادامه باشد. دفتر ساده، جدول یا ابزار دیجیتال میتوانند کار یکسانی انجام دهند. ابتدا چند دسته محدود بسازید تا ثبت روزانه دشوار نشود؛ اگر لازم شد بعداً جزئیات اضافه کنید. زمان طولانی برای ثبت هر خرید، احتمال رهاکردن برنامه را بالا میبرد.
| روش | شیوه اجرا | مناسب چه وضعیتی است؟ | نکته مهم |
|---|---|---|---|
| بودجهبندی دستهای | برای خوراک، رفتوآمد، قبوض و سایر بخشها سقف تعیین میکنید | شروع کار و شناخت مخارج | دستهها کم و روشن باشند |
| پاکتبندی واقعی یا دیجیتال | پول هر بخش جدا یا با برچسب مشخص میشود | کنترل خرجهای متغیر | امنیت و ثبت جابهجایی میان بخشها مهم است |
| بودجه با تخصیص کامل | برای تمام درآمد، از جمله پسانداز و ذخیرهها، کاربرد تعیین میکنید | وقتی میخواهید تکلیف تمام پول روشن باشد | صفرشدن مانده برنامه به معنی خالیکردن حساب نیست |
| الگوی درصدی | سهمهای کلی برای نیاز، خواسته و پسانداز میگذارید | مقایسه کلی و شروع یک چارچوب | درصدها باید با شرایط واقعی سازگار شوند |
در الگوی شناختهشده ۵۰، ۳۰، ۲۰، معمولاً ۵۰ درصد درآمد خالص برای نیازها، ۳۰ درصد برای خواستهها و ۲۰ درصد برای پسانداز و کاهش بدهی در نظر گرفته میشود. خود منابع آموزشی هم تأکید میکنند که همه نمیتوانند این الگو را اجرا کنند. اگر نیازهای ضروری شما سهم بیشتری دارند، درصدها را واقعبینانه تنظیم کنید.
پرداخت اضافه برای کاهش اصل بدهی را در گزارش با پسانداز نقدی یکی نگیرید. هر دو میتوانند به بهبود وضعیت مالی کمک کنند، اما فقط پول نقدِ در دسترس میتواند هزینه فوری را پرداخت کند. در دفترتان روشن بنویسید چه مقدار ذخیره ساختهاید و چه مقدار بدهی کم شده است.
۲۰ روش عملی پسانداز برای خانمهای خانهدار
قرار نیست تمام روشها را همزمان اجرا کنید. ابتدا راهکارهایی را انتخاب کنید که سهم قابلتوجهی از هزینه شما را پوشش میدهند و زحمت اجرای آنها پذیرفتنی است. نتیجه هر تغییر را با مخارج واقعی بسنجید؛ درصد یا مبلغ صرفهجویی برای همه خانوادهها یکسان نخواهد بود.
۱. یک ماه خرجها را بدون قضاوت ثبت کنید
خرید نقدی، کارتبهکارت، سفارش اینترنتی، هزینه ارسال و پرداختهای کوچک را بنویسید. اگر رسید ندارید، همان روز مبلغ و موضوع را ثبت کنید. برای شروع، چند عنوان مثل خوراک، خانه، رفتوآمد، سلامت و خرید شخصی کافی است. هدف ماه اول، دیدن الگوی واقعی خرج است.
در پایان هفته، به جمع هر دسته نگاه کنید و از اصلاح خوشبینانه عددها بپرهیزید. اگر هزینه خوراک بیشتر از انتظار است، فعلاً رقم واقعی را نگه دارید تا بعد بتوانید دلیل را بررسی کنید. خرج یک مهمانی را هم ثبت کنید و کنار آن بنویسید که ماهانه تکرار نمیشود.
۲. هزینههای ضروری و قابلتغییر را مشخص کنید
برای هر هزینه بپرسید چه نیازی را پاسخ میدهد و آیا شکل ارزانترِ مناسبی برای همان نیاز وجود دارد؟ مثلاً اینترنت ممکن است برای کار یا تحصیل ضروری باشد، اما بسته انتخابشده قابلبررسی باشد. دستهبندی باید بر اساس وضعیت واقعی خانواده انجام شود؛ یک عنوان ثابت برای همه، تمام تفاوتها را نشان نمیدهد.
بهجای حذف ناگهانی چند نیاز، دو هزینه قابلتغییر با اثر قابلمشاهده انتخاب کنید. مثلاً تعدد سفارشهای کوچک یا خرید مواد غذایی تکراری را بررسی کنید. برای هزینهای مثل درمان ضروری، تغییر تصمیم باید با ملاحظات مربوط به سلامت انجام شود؛ بودجهبندی مجوز حذف خودسرانه نیاز ضروری نیست.
۳. یک هدف پسانداز روشن بنویسید
«پول بیشتری جمع کنم» را به یک هدف با مبلغ و زمان تبدیل کنید. مشخص کنید پول برای چه کاری است، اکنون چه مقدار دارید و چه زمانی به آن نیاز پیدا میکنید. اگر چند هدف دارید، یک یا دو اولویت انتخاب کنید تا مبلغهای کوچک بین تعداد زیادی هدف پخش نشوند.
هدف باید با توان موجود هماهنگ باشد. اگر برای رسیدن به مبلغ دلخواه باید هر ماه هزینه ضروری را حذف کنید، مبلغ، زمان یا شیوه تأمین هدف نیاز به تغییر دارد. ثبت هدف روی اولین صفحه دفتر یا کنار جدول ماهانه، کمک میکند هنگام خرید غیرضروری تصمیم مشخصتری داشته باشید.
۴. سهم پسانداز را در خود بودجه قرار دهید
پس از مشخصشدن مخارج لازم، برای پسانداز یک ردیف جدا بنویسید. منتظر نمانید تکلیف آن همیشه به آخر ماه موکول شود. میتوانید انتقال را پس از دریافت پول انجام دهید یا برای درآمد متغیر، در چند مرحله کنار بگذارید؛ مبلغ باید واقعاً قابلاجرا باشد.
اگر انتقال خودکار انتخاب میکنید، تاریخ و مبلغ آن را با مانده حساب و سررسیدها هماهنگ کنید. پیش از کمبود موجودی، آن را اصلاح کنید. هدف، ایجاد یک روند منظم است؛ ممکن است در یک ماه مبلغ کمتر و در ماه دیگر بیشتر کنار بگذارید، به شرط اینکه علت و تصمیم ثبت شود.
۵. خرج هفتگی را تا دریافت بعدی تقسیم کنید
برای هزینههای متغیر مانند خرید روزمره، سقف کوتاهتری از کل ماه تعیین کنید. پول موجود را با تعداد روزهای باقیمانده تا دریافت بعدی بسنجید. بعضی ماهها از چهار هفته کامل طولانیترند؛ تقسیم همه بودجه به چهار قسمت مساوی ممکن است روزهای آخر را بیپول بگذارد.
اگر خرید بزرگی در ابتدای هفته انجام شده، آن را از همان سهم کم کنید. جابهجایی بین دستهها ممکن است لازم شود، اما باید روشن باشد از کدام بخش کم کردهاید. این کار کمک میکند موجودی حساب را با پول آزاد برای خرید بعدی اشتباه نگیرید.
۶. برای هزینههای دورهای ذخیره جدا بسازید
بیمه سالانه، خریدهای مدرسه، تعمیر دورهای، هدیه و هزینههای مناسبتی ممکن است هر ماه پرداخت نشوند، اما بسیاری از آنها قابلپیشبینیاند. فهرستشان را بنویسید و مبلغ موردنیاز را بر ماههای باقیمانده تا موعد تقسیم کنید. اگر مبلغ دقیق معلوم نیست، برآورد را با نزدیکشدن موعد بهروز کنید.
این پول را با پسانداز آزاد یا صندوق اضطراری یکی نگیرید. اگر برای پرداختی مشخص کنار گذاشته شده، خرجکردنش برای همان هدف شکست برنامه نیست. برعکس، نشان میدهد هزینهای که ممکن بود یک ماه را به هم بریزد، از قبل مدیریت شده است.
۷. صندوق اضطراری را مرحلهای شروع کنید
برای اتفاق ضروری و پیشبینینشده، ذخیرهای جدا و قابلدسترسی در نظر بگیرید. هدف اولیه میتواند پوشش یک هزینه محتمل کوچک باشد و بعد با توجه به توان خانواده افزایش یابد. اندازه مناسب به هزینههای ضروری، ثبات درآمد و افراد وابسته بستگی دارد.
تفکیک این پول میتواند از خرج ناخواسته جلوگیری کند، اما دسترسی هنگام ضرورت باید عملی بماند. خاموشکردن ابزارهای امنیتی یا دشوارکردن شدید برداشت، شرط پسانداز نیست. درباره شرایط حساب، امنیت، کارمزد و شیوه دسترسی اطلاعات روشن داشته باشید و مبلغ موردنیاز فوری را درگیر تعهد نامتناسب نکنید.
بیشتر بخوانید: راهنمای ساخت صندوق اضطراری و پسانداز برای روز مبادا
۸. تاریخ درآمد و پرداختها را روی تقویم بگذارید
ممکن است جمع درآمد ماهانه کافی باشد، اما اجاره و چند پرداخت مهم پیش از دریافت بخش بعدی پول سررسید شوند. نام پرداخت، مبلغ و تاریخ را کنار دریافتیها بنویسید. این تقویم نشان میدهد در کدام هفته کمبود موقت دارید و چه مقدار باید از قبل نگه دارید.
اگر تغییر سررسید لازم است، امکان و شرایط آن را از طرف قرارداد بررسی کنید و پیش از تأخیر هماهنگ شوید. تا زمانی که توافق مشخصی ندارید، برنامه را بر اساس موعد فعلی بنویسید. یک یادآور ساده برای پرداخت، میتواند از فراموشی و هزینههای قابلاجتناب جلوگیری کند.
۹. برنامه غذا را از موجودی خانه شروع کنید
قبل از نوشتن فهرست خرید، یخچال، فریزر و کابینت را ببینید. چند وعده متناسب با مواد موجود و برنامه هفته انتخاب کنید. تعداد افرادی که در خانه غذا میخورند و روزهای شلوغ را هم در نظر بگیرید تا مواد برای وعدهای که عملاً تهیه نمیشود خریداری نشوند.
یک یا دو غذای ساده و قابلاجرا برای روز خستگی داشته باشید و مسئولیت آمادهسازی را تقسیم کنید. برنامهای که هر روز به پخت طولانی نیاز دارد، ممکن است برای خانواده شما مناسب نباشد. اگر سفارش آماده لازم شد، آن را هم در بودجه واقعی ثبت و برای دفعات بعد بررسی کنید.
۱۰. دورریز مواد غذایی را اندازه بگیرید
برای یک هفته یادداشت کنید چه چیزی و به چه دلیل دور ریخته شده است: خرید زیاد، فراموشی، پخت بیش از نیاز یا نگهداری نامناسب؟ این فهرست نشان میدهد کدام مقدار خرید باید تغییر کند. مواد دارای تاریخ نزدیکتر را در جای قابلدید قرار دهید و زمان و روش نگهداری را رعایت کنید.
کاهش دورریز باید با ایمنی غذا همراه باشد. برای مصرفکردن مواد مشکوک یا غذایی که درست نگهداری نشده، دستور تازه طراحی نکنید. صرفهجویی از خرید و پخت متناسب شروع میشود؛ اگر مرتب بخشی از یک بسته را دور میریزید، اندازه کوچکتر را هم در مقایسه قرار دهید.
۱۱. قیمت هر واحد را با مصرف واقعی مقایسه کنید
برای کالاهای مشابه، قیمت را به وزن، حجم یا تعداد یکسان تبدیل کنید. دو بسته با قیمت متفاوت فقط وقتی قابلمقایسهاند که مقدار و کیفیت موردنیاز را هم ببینید. درباره شویندهها، تعداد مصرف طبق دستور محصول میتواند از حجم ظاهری بطری مفیدتر باشد.
خرید عمده زمانی قابلبررسی است که مصرف، فضای نگهداری و پول آزاد آن را داشته باشید. برای رسیدن به قیمت واحد کمتر، پول اجاره یا نیاز نزدیک را در موجودی انبار حبس نکنید. در بخش مثال عددی، میبینید که دورریز چگونه میتواند مزیت یک بسته بزرگ را از بین ببرد.
۱۲. هزینه نهایی سفارش اینترنتی را حساب کنید
قیمت کالا را همراه ارسال، کارمزدهای اعلامشده و شرایط مرجوعی مقایسه کنید. مدل، اندازه و ویژگیها باید یکسان باشند تا مقایسه معنا داشته باشد. رسید و اطلاعات سفارش را نگه دارید و برای کالای تخفیفخورده هم شرایط بازگرداندن را بخوانید.
در یک مثال فرضی، اگر برای حذف ۶۰ هزار تومان هزینه ارسال مجبور شوید ۱۲۰ هزار تومان کالای غیرضروری اضافه کنید، پرداختتان ۶۰ هزار تومان بیشتر شده است. اگر آن کالای اضافه واقعاً در برنامه خرید بوده، تصمیم میتواند فرق کند؛ مسئله، نیاز واقعی و جمع پرداخت است.
۱۳. برای خریدهای غیرضروری زمان بازبینی بگذارید
کالایی را که ناگهانی خواستهاید در فهرست انتظار قرار دهید و مثلاً یک یا دو روز بعد دوباره بررسی کنید. این زمان یک قانون جادویی نیست؛ برای شما فرصت ایجاد میکند تا نیاز، جای نگهداری و اثر خرید بر هدف مالی را ببینید. برای خرید ضروری و فوری، شرایط متفاوت است.
میتوانید اعلان فروشگاهها را کمتر کنید و فهرست نیاز را پیش از دیدن تخفیف بنویسید. اگر خریدهای ناگهانی برایتان تکرار میشود، زمان و موقعیت آنها را یادداشت کنید تا الگو را بشناسید. مطلب زیر نیز برای فکرکردن به عادتهای خرجکردن، خواندنی است.
بیشتر بخوانید: روانشناسی پول و عادتهای خرجکردن
۱۴. اشتراکها و پرداختهای تکرارشونده را مرور کنید
فهرست خدماتی را که مرتب بابتشان پول میدهید تهیه کنید: بسته اینترنت، محتوای اشتراکی، خدمات نرمافزاری یا عضویتها. میزان استفاده، تاریخ تمدید و راه لغو را ثبت کنید. ممکن است دو خدمت مشابه داشته باشید یا طرحی بخرید که بخش زیادی از آن استفاده نمیشود.
پیش از دوره آزمایشی یا تمدید خودکار، شرایط پرداخت و لغو را بخوانید و موعد را یادآوری کنید. پس از لغو هم بررسی کنید پرداخت بعدی متوقف شده باشد. مبلغی که آزاد میشود را به هدف مشخص اختصاص دهید تا بهطور نامرئی در خریدهای دیگر مصرف نشود.
۱۵. هزینههای خانه را با مصرف واقعی بسنجید
قبوض و هزینه تعمیر را در طول زمان کنار هم بگذارید. مصرف غیرضروری، نشتی آب، سرویس عقبافتاده یا بسته نامتناسب خدمات میتوانند موضوع بررسی باشند. نگهداری وسایل را طبق راهنمای سازنده انجام دهید و برای کار فنی از فرد مناسب کمک بگیرید.
برای کاهش مبلغ قبض، سلامت و آسایش لازم را کنار نگذارید. همچنین توصیه درباره ساعت ارزانتر مصرف یا صرفهجویی یک وسیله را با تعرفه و شرایط واقعی خودتان بررسی کنید. خرید دستگاه جدید فقط با شعار کممصرف، بدون محاسبه هزینه خرید و استفاده، نتیجه اقتصادی را مشخص نمیکند.
۱۶. تعمیر و استفاده دوباره را پیش از جایگزینی بررسی کنید
برای لباس، وسیله خانه یا دکور، ابتدا ببینید تعمیر، تنظیم یا استفاده متفاوت چقدر هزینه و زمان دارد. قیمت کمِ تعمیر همیشه به معنی ارزشمندبودن آن نیست؛ عمر باقیمانده و ایمنی وسیله هم اهمیت دارند. برای وسیلهای که قرار است دوباره استفاده شود، نیاز واقعی را مشخص کنید.
در تغییر ظاهر خانه، جابهجایی وسایل و استفاده از داشتهها میتواند پیش از خرید بررسی شود. اگر به ایده نیاز دارید، مطلب دکوراسیون منزل با بودجه محدود را ببینید و برای اجرای ایدهها سقف هزینه بگذارید. قرار نیست یک تغییر کوچک، به مجموعهای از خریدهای برنامهریزینشده تبدیل شود.
۱۷. برای مهمانی، هدیه و تفریح سهم مشخص داشته باشید
مناسبتهای قابلپیشبینی را در تقویم ثبت و متناسب با توان خانواده برایشان سهم کنار بگذارید. درباره تعداد مهمان، شکل پذیرایی و سقف هدیه از قبل تصمیم بگیرید. سادهکردن یک بخش میتواند فرصت توجه بیشتر به بخش مهمترِ همان برنامه را ایجاد کند.
بودجه تفریح را هم واقعی بنویسید؛ صفر نوشتنِ هزینهای که میدانید انجام خواهد شد، تصویر دقیقی نمیدهد. برای هر تغییر، میزان پول و زحمت آزادشده را بسنجید. اگر قرار است پذیرایی ارزانتر با ساعتها کار اضافی شما جبران شود، تقسیم کار و توان انجام را هم وارد تصمیم کنید.
۱۸. وسایل بلااستفاده را با برنامه بفروشید
ابتدا مالکیت، نیاز آینده و ارزش استفاده از وسیله را بررسی کنید. پیش از تعیین قیمت، هزینه آمادهسازی، حمل یا کارمزد احتمالی را هم ببینید. اگر برای جایگزینی همان وسیله بهزودی باید مبلغ بیشتری پرداخت کنید، فروشش شاید با هدف شما هماهنگ نباشد.
پول فروش یک وسیله معمولاً ورودی موردی است. همان زمان مشخص کنید صرف کاهش یک تعهد، تکمیل ذخیره یا هدف دیگری میشود. این مبلغ را درآمد تکرارشونده ماهانه فرض نکنید و قبل از نهاییشدن معامله، آن را در موجودی قابلخرج قرار ندهید.
۱۹. درآمد جانبی را با سود خالص و زمان بسنجید
اگر علاقه، مهارت و زمان دارید، یک فعالیت کوچک را با تعداد سفارش محدود امتحان کنید. پیش از خرید ابزار یا مواد زیاد، تقاضا و توان تحویل را بررسی کنید. درآمد فروش را پس از کسر مواد، بستهبندی، ارسال، کارمزد و هزینههای مرتبط ببینید و ساعت کار را ثبت کنید.
پیشنهادهای درآمد تضمینی یا درخواست واریز پول برای آزادکردن دستمزد، نیاز به بررسی جدی دارند. برای مقایسه نقش افزایش درآمد با کنترل هزینه، مطلب پول درآوردن یا پسانداز کردن؛ کدام مهمتر است؟ را بخوانید. فعالیت جانبی باید با شرایط زندگی، مسئولیتها و ظرفیت واقعی شما هماهنگ باشد.
۲۰. برنامه پسانداز را به مسئولیت مشترک تبدیل کنید
در یک گفتوگوی کوتاه، هدف، محدودیت و سهم هر فرد را مشخص کنید. ممکن است یک نفر مقایسه قیمت را انجام دهد، فردی دیگر خرید یا آشپزی را بر عهده بگیرد و فرد دیگری هزینهها را ثبت کند. درخواست کاهش خرج باید با مشارکت در اجرای تغییر همراه باشد.
برای کودکان، مثالهای ساده و متناسب با سن انتخاب کنید؛ مانند کنارگذاشتن بخشی از پول هدیه برای یک هدف کوچک. مجموعه قصههای آموزنده درباره مدیریت پول و پسانداز میتواند شروع گفتوگو باشد. درباره انتخابها صحبت کنید و مسئولیت تأمین نیازهای اصلی یا حل کسری بودجه را به کودک نسپارید.
مثال خرید؛ بسته بزرگتر چه زمانی واقعاً اقتصادی است؟
فرض کنید دو بسته از یک کالای مشابه و همکیفیت دارید. قیمتها در این مثال آموزشیاند. برای مقایسه، قیمت هر بسته را بر وزن آن به کیلوگرم تقسیم میکنیم. سپس میپرسیم واقعاً چه مقدار از بسته مصرف خواهد شد؛ هزینه کالای دورریختهشده نیز از پول خانواده پرداخت شده است.
| انتخاب فرضی | وزن | قیمت بسته | قیمت هر کیلو |
|---|---|---|---|
| بسته کوچک | ۹۰۰ گرم | ۱۸۰ هزار تومان | ۲۰۰ هزار تومان |
| بسته بزرگ | ۱۵۰۰ گرم | ۲۸۵ هزار تومان | ۱۹۰ هزار تومان |
| بسته بزرگ با مصرف فقط ۱۲۰۰ گرم و دورریز بقیه | ۱۲۰۰ گرم مصرف واقعی | ۲۸۵ هزار تومان پرداخت | ۲۳۷٬۵۰۰ تومان برای هر کیلو مصرفشده |
اگر تمام بسته بزرگ مصرف شود، قیمت واحد پایینتر است. اگر بخشی از آن دور ریخته شود، نتیجه میتواند برعکس شود. هزینه نگهداری، فضای لازم و مدت خارجشدن پول از دسترس را هم در نظر بگیرید. برای کالاهای متفاوت، کیفیت و مقدار مصرف طبق دستور نیز باید قابلمقایسه باشد.
همین منطق درباره تولید خانگی هم کاربرد دارد. برای مقایسه یک خوراکی خانگی با آماده، مواد، انرژی، دورریز و زمان را کنار هم ببینید. ممکن است برای یک محصول، پخت در خانه انتخاب خوبی باشد و برای محصول دیگر، زمان و مقدار مصرف شما نتیجه متفاوتی بدهد؛ تصمیم را برای همان مورد بگیرید.
نمونه بودجه ماهانه برای مدیریت خرج خانه
در این نمونه فرضی، کل پول قابلاستفاده خانواده در ماه ۴۰ میلیون تومان است. رقمها نسخه پیشنهادی برای هزینه زندگی نیستند؛ فقط نشان میدهند چگونه به تمام پول، از جمله ذخیرهها، کاربرد بدهیم. در جدول شخصی خودتان میتوانید دستهها را مطابق نیاز تغییر دهید.
| ردیف بودجه فرضی | مبلغ ماهانه | توضیح |
|---|---|---|
| مسکن | ۱۵ میلیون تومان | هزینه مشخص این خانواده فرضی |
| خوراک و خرید روزمره | ۸ میلیون تومان | با ثبت مقدار و کنترل دورریز |
| قبوض و ارتباطات | ۲ میلیون تومان | متناسب با پرداختهای واقعی |
| رفتوآمد | ۲ میلیون تومان | هزینه پایه ماه |
| سلامت و آموزش پایه | ۳ میلیون تومان | نیازهای مشخص خانواده |
| حداقل اقساط و تعهدات | ۳ میلیون تومان | طبق سررسید |
| خرید شخصی و تفریح | ۳ میلیون تومان | با توافق اعضا |
| ذخیره مخارج دورهای | ۲ میلیون تومان | برای پرداختهای آینده قابلپیشبینی |
| پسانداز اضطراری | ۲ میلیون تومان | جدا از خرج روزمره |
| جمع تخصیصها | ۴۰ میلیون تومان | تمام درآمد کاربرد مشخص دارد |
در این نمونه، سهم صندوق اضطراری پنج درصد درآمد است و دو میلیون دیگر برای هزینههای دورهای کنار میرود. ذخیره دورهای را با رشد پسانداز بلندمدت یکی نگیرید؛ این پول برای پرداخت مشخصی مصرف خواهد شد. همچنین مانده برنامه صفر است، چون برای کل مبلغ تصمیم گرفتهایم؛ لازم نیست مانده حساب بانکی صفر شود.
حال فرض کنید هزینه ضروری همین خانواده افزایش یابد و جمع نیازها از درآمد بالاتر برود. جدول قبلی دیگر قابلاجرا نیست و باید بهروز شود. بودجه خوب، هزینه واقعی را نشان میدهد؛ باقیگذاشتن همان سهم پسانداز روی کاغذ، بدون روشنکردن محل تأمین کسری، نتیجه عملی ایجاد نمیکند.
اگر درآمد کم یا نامنظم است، برنامه را چگونه تنظیم کنیم؟
برای درآمد نامنظم، سابقه چند ماه را بررسی کنید و بودجه پایه را روی دریافتی خوشبینانه بنا نکنید. میانگین گذشته میتواند اطلاعات بدهد، اما مبلغ و تاریخ وصول ماه بعد را تضمین نمیکند. هزینههای ثابت را تا حد امکان با بخش قابلاتکای درآمد هماهنگ و برای فاصله بین دریافتیها ذخیره مناسب در نظر بگیرید.
وقتی پولی وارد میشود، ابتدا نیازها و سررسیدهای تا دریافت بعدی را ببینید. پس از آن، برای ذخیره دورهای، اضطراری و هدفهای دیگر سهم قابلاجرا تعیین کنید. بخشی از درآمد ماه پُرکار ممکن است برای هزینه ماه کمکار لازم باشد؛ آن را پول آزاد برای افزایش فوری سبک خرج فرض نکنید.
اگر درآمد حتی هزینه ضروری را پوشش نمیدهد، هدف کوتاهمدت میتواند مشخصکردن کسری، پیشگیری از بدهی تازه و بررسی گزینههای واقعی تغییر هزینه یا افزایش درآمد باشد. لازم نیست برای حفظ ظاهر یک برنامه، دارو، خوراک لازم یا امنیت مسکن را حذف کنید. امکان تغییر هر هزینه بزرگ را با همه پیامدهایش بررسی کنید.
برای مثال، تغییر محل سکونت فقط مقایسه اجاره نیست؛ هزینه جابهجایی، رفتوآمد، دسترسی به کار و مدرسه هم مطرح است. به همین شکل، شروع درآمد جانبی ممکن است به ابزار، نگهداری کودک یا زمان آموزش نیاز داشته باشد. گزینهای را انتخاب کنید که جمع هزینه و فایده آن برای خانواده روشنتر باشد.
پسانداز و بدهی را چطور همزمان مدیریت کنیم؟
فهرست بدهیها را با مبلغ، حداقل پرداخت، سررسید و هزینه یا پیامد تأخیر بنویسید. پول موردنیاز نیازهای اساسی و تعهدات نزدیک را پیش از انتقالهای غیرضروری مشخص کنید. تصمیم درباره پرداخت اضافه بدهی یا بزرگترکردن ذخیره، به هزینه بدهی، خطر تأخیر و مقدار پول فوری در دسترس بستگی دارد.
اگر توان پرداخت طبق موعد را ندارید، پیش از سررسید برای بررسی راهحل با طرف قرارداد تماس بگیرید و شرایط توافق را روشن ثبت کنید. قرض تازه یا خرید قسطی را با جمع پرداخت، کارمزد و اثر آن بر ماههای آینده مقایسه کنید. کوچکبودن هر قسط بهتنهایی نشان نمیدهد تعهد جدید با بودجه شما سازگار است.
هدف پسانداز را چطور به مبلغ ماهانه تبدیل کنیم؟
فرمول ساده این است: مبلغ باقیمانده هدف = مبلغ هدف − پولی که واقعاً برای همان هدف کنار گذاشتهاید. سپس مبلغ باقیمانده را بر تعداد ماههای تا موعد تقسیم کنید. پولی را که برای اجاره یا هزینه دورهای دیگری لازم است، دوباره به عنوان ذخیره این هدف حساب نکنید.
مثلاً برای هدف فرضی ۱۲ میلیون تومانی، با سه میلیون ذخیره اختصاصی، نه میلیون تومان باقی میماند. اگر شش ماه فرصت دارید، سهم ماهانه یکونیم میلیون تومان است. این محاسبه بدون فرض بازده و با ثابتفرضکردن مبلغ هدف انجام شده؛ اگر قیمت هدف تغییر کرد، عدد و زمان را دوباره بررسی کنید.
اگر مبلغ بهدستآمده عملی نیست، سه انتخاب را مقایسه کنید: زمان بیشتر، هدف کوچکتر یا منبع قابلاتکای دیگری برای تأمین بخشی از آن. بهجای عقبانداختن پنهانی هزینه ضروری، همین تغییر را در برنامه ثبت کنید. هدفی که صادقانه اصلاح شده، برای تصمیمگیری مفیدتر از هدف غیرقابلاجراست.
پول پسانداز را کجا نگه داریم و با تورم چه کنیم؟
ابتدا هدف و زمان نیاز را مشخص کنید. پول خرج نزدیک، صندوق اضطراری و پول هدف دورتر، نیاز یکسانی ندارند. برای مبلغی که ممکن است بهزودی لازم شود، امنیت، امکان برداشت بهموقع و هزینه دسترسی اهمیت زیادی دارد. برای محل نگهداری، شرایط معتبر و روشن را بررسی کنید و تصور نکنید هر عنوان «پسانداز» یا «سود ثابت» ویژگی یکسانی دارد.
تورم میتواند قدرت خرید پول را کاهش دهد؛ به همین دلیل مبلغ هدفهای مالی باید دورهای بازبینی شود. بااینحال، وجود پول در دسترس برای یک هزینه ضروری کارکرد مشخصی دارد. ترس از افزایش قیمتها، بهتنهایی دلیل کافی برای خرید فوری هر کالا یا قراردادن تمام ذخیره در یک دارایی پرنوسان نیست.
برای هدفهای دورتر، ریسک، نقدشوندگی، کارمزد، افق زمانی و میزان شناخت خودتان را بررسی کنید. جنسیت یا خانهداربودن، یک گزینه سرمایهگذاری مشخص را برای همه مناسب نمیکند. وعده سود زیاد بدون ریسک و فشار برای تصمیم فوری را معیار انتخاب نگذارید؛ انتخاب به اطلاعات معتبر و شناخت شرایط شخصی نیاز دارد.
درباره حساب جدا، میتوانید تفکیک پول هدفها را به روش سادهای انجام دهید، اما مراقب تعداد زیاد حساب و هزینه یا دشواری مدیریت آن باشید. رمزهای امن، کنترل دسترسی و پیگیری تراکنشها را حفظ کنید. پولی که برای نیاز اضطراری کنار گذاشتهاید باید در همان شرایطی که به آن نیاز پیدا میکنید، قابل استفاده باشد.
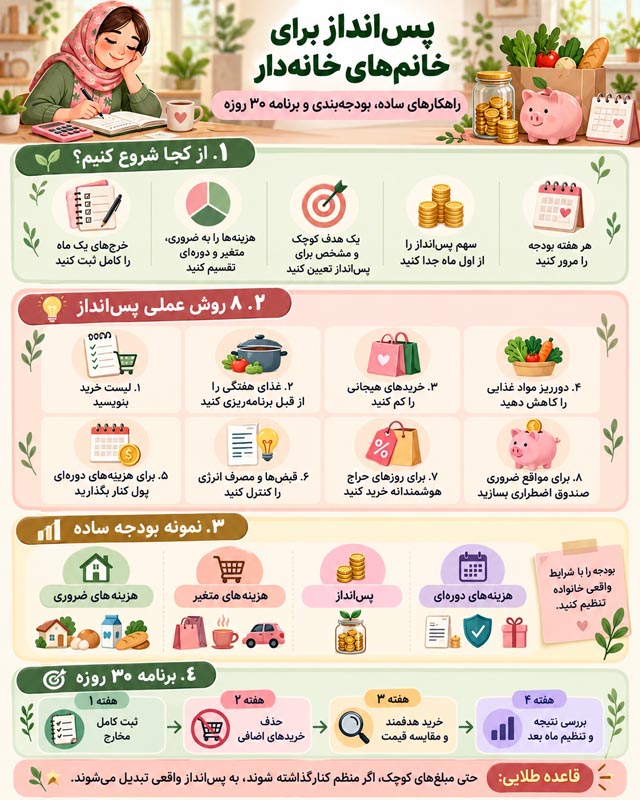
برنامه عملی ۳۰ روزه برای شروع پسانداز
ماه اول را دوره شناخت و اجرای چند تغییر کوچک در نظر بگیرید. هدف این برنامه، ساختن اطلاعات و روالی است که ماه بعد هم بتوانید ادامه دهید. اگر اکنون کسری بودجه دارید، روشنشدن مقدار و علت آن هم خروجی مفیدی است؛ لازم نیست نتیجه ماه اول حتماً یک رقم بزرگ پسانداز باشد.
| بازه | کار اصلی | خروجی قابلبررسی |
|---|---|---|
| روز ۱ تا ۷ | ثبت دریافتی و خرج، جمعکردن سررسیدها و گفتوگوی خانوادگی | تصویر اولیه پول و مسئولیتها |
| روز ۸ تا ۱۴ | بررسی موجودی خانه، برنامه چند وعده و انتخاب دو هزینه قابلتغییر | فهرست خرید و بودجه اولیه |
| روز ۱۵ تا ۲۱ | تعیین هدف، تفکیک مبلغ شدنی و مرور موجودی تا دریافت بعدی | برنامه کوتاه پسانداز و پرداختها |
| روز ۲۲ تا ۳۰ | جمعزدن واقعیت، بررسی اختلافها و اصلاح ماه بعد | بودجه بهروز و تصمیمهای قابلادامه |
برای مرور هفتگی، یک زمان کوتاه و مشخص بگذارید. بپرسید چه پرداختی نزدیک است، چه چیزی باید پیش از خرید مصرف شود و کدام تغییر واقعاً پول آزاد کرده است. اگر روشی زحمت زیادی داشته و نتیجه کمی داده، امکان سادهترکردنش را بررسی کنید؛ تعداد بیشتر کارها، معیار بهترشدن برنامه نیست.
پس از ماه اول، فقط تغییرهایی را نگه دارید که قابلادامهاند. اگر مبلغی آزاد شده، انتقال یا تخصیص آن را ثبت کنید. اگر از ذخیره برای ضرورت استفاده شده، هدف بعدی میتواند تکمیل دوباره آن باشد. برای موفقیت برنامه، هم مبلغ و هم فشاری که اجرای آن به زندگی وارد میکند اهمیت دارد.
چطور بفهمیم واقعاً پسانداز کردهایم؟
تخفیف روی رسید بهتنهایی میزان پسانداز را نشان نمیدهد. باید ببینید در مقایسه با خرید لازم و برنامه قبلی، چه مقدار پرداخت کمتر شده و آن مبلغ کجا رفته است. اگر خریدهای تازه تمام پول آزادشده را مصرف کنند، مانده هدف پسانداز بیشتر نمیشود، هرچند چند کالا را با تخفیف خریده باشید.
در پایان ماه، این چند عدد را کنار هم بگذارید: مجموع درآمد قابلاستفاده، مخارج پرداختشده، تعهدات پرداختنشده، ذخیره دورهای، مانده صندوق اضطراری و تغییر بدهی. موجودی حساب بدون این تفکیک ممکن است گمراهکننده باشد. همچنین انتقال بین حسابهای خودتان را دوباره به عنوان رشد پسانداز ثبت نکنید.
مثلاً اگر دو میلیون به حساب پسانداز منتقل کردهاید اما یک میلیون برای خریدهای همان ماه برداشتهاید، افزایش خالص مانده یک میلیون است. اگر بخشی از برداشت برای یک ضرورت واقعی بوده، علت را ثبت کنید و برنامه تکمیل دوباره داشته باشید. این گزارش برای تصمیم بعدی است و نباید به وسیله سرزنش اعضای خانواده تبدیل شود.
اشتباهاتی که برنامه پسانداز خانه را دشوار میکنند
- نوشتن بودجه آرمانی: عددی که دوست دارید خرج شود را به جای هزینه واقعی وارد نکنید؛ ابتدا وضع موجود را بشناسید.
- فراموشکردن هزینههای دورهای: خرج قابلپیشبینی سالانه با ذخیره مناسب، کمتر بودجه یک ماه را به هم میزند.
- حذف سهم شخصی فقط برای یک نفر: درباره نیاز و سهم همه اعضا منصفانه تصمیم بگیرید.
- خرید زیاد به نام تخفیف: مقدار مصرف و پول موردنیاز پرداختهای نزدیک را بررسی کنید.
- فرض رایگانبودن زمان خانهداری: ساعت کار، خستگی و امکان تقسیم مسئولیت را در مقایسه روشها ببینید.
- حسابکردن فروش به عنوان سود: هزینه فعالیت جانبی را پیش از تعیین مبلغ قابلپسانداز کم کنید.
- ترس از بازبینی هدف: با تغییر قیمت یا درآمد، مبلغ و زمان را اصلاح کنید.
- رهاکردن برنامه پس از یک ماه دشوار: علت اختلاف را بشناسید و با نسخه سادهتر ادامه دهید.
از یک تغییر قابلاجرا شروع کنید
برای پسانداز بیشتر در خانه، امروز میتوانید فقط یک کار انجام دهید: مخارج را ثبت کنید، فهرست خرید را از موجودی خانه بنویسید یا یک هزینه دورهای را وارد تقویم کنید. بعد از روشنشدن بودجه، هدفی کوچک و شدنی انتخاب کنید و برای پول آزادشده کاربرد مشخص داشته باشید.
اجرای پایدار به همراهی خانواده و توجه به ظرفیت واقعی شما نیاز دارد. برنامهای انتخاب کنید که هزینهها را روشنتر کند، نیازهای ضروری را پوشش دهد و برای آینده حاشیه امن بسازد. با مرور منظم، میتوانید مبلغ، زمان و روش را متناسب با تغییرهای زندگی اصلاح کنید.
سؤالات متداول درباره پسانداز برای خانمهای خانهدار
خانمهای خانهدار بدون درآمد مستقل چطور پسانداز کنند؟
ابتدا با اعضای بزرگسال خانواده درباره مبلغ در دسترس برای مخارج، سهم پسانداز و نیازهای شخصی توافق کنید. کاهش هزینه فقط زمانی به پسانداز تبدیل میشود که مبلغ آزادشده واقعاً باقی بماند. تصمیمگیری درباره بودجه و تقسیم کار باید مشترک و روشن باشد.
با درآمد کم هم میتوان پول پسانداز کرد؟
اگر پس از تأمین نیازهای ضروری و تعهدات، حتی مبلغ کمی باقی میماند، میتوان از همان شروع کرد. اگر بودجه کسری دارد، هدف اول شناخت کسری و اصلاح هزینه یا درآمد است؛ کنارگذاشتن پولی که با قرض تازه جایگزین میشود، راهحل پایداری نیست.
ماهی چند درصد درآمد را پسانداز کنیم؟
درصد مناسب به هزینه ضروری، بدهی، ثبات درآمد و هدف بستگی دارد. از مبلغی قابلاجرا شروع کنید و پس از مشاهده نتیجه افزایش دهید. هیچ درصد ثابتی برای تمام خانوادهها مناسب نیست و نیازهای ضروری نباید برای رسیدن به یک عدد کنار گذاشته شوند.
آیا قانون ۵۰، ۳۰، ۲۰ برای همه مناسب است؟
خیر. این الگو معمولاً ۵۰ درصد را برای نیازها، ۳۰ درصد برای خواستهها و ۲۰ درصد برای پسانداز و کاهش بدهی در نظر میگیرد. اگر هزینه ضروری سهم بیشتری دارد، درصدها را با واقعیت بودجه تنظیم کنید؛ این قانون معیار موفقیت یا شکست خانواده نیست.
پسانداز را اول ماه کنار بگذاریم یا آخر ماه؟
پس از دریافت پول و مشخصکردن هزینههای ضروری و سررسیدها، یک سهم شدنی برای پسانداز تعیین کنید. انتقال منظم میتواند مفید باشد، اما مبلغ و زمان آن باید با موجودی واقعی هماهنگ باشد تا برای پرداخت هزینههای لازم دچار کسری نشوید.
پاکتبندی پول بهتر است یا حساب جداگانه؟
هر دو میتوانند به مشخصشدن سهم هزینهها کمک کنند. پاکتبندی برای دیدن سقف خرج ساده است و تفکیک حساب برای پرداختهای دیجیتال کاربرد دارد. امنیت، دسترسی هنگام نیاز، کارمزد و راحتی ثبت مخارج را بررسی کنید؛ روش پیچیده لزوماً بهتر نیست.
چرا با وجود بودجهبندی وسط ماه پول کم میآوریم؟
ممکن است زمان ورود درآمد با سررسید پرداختها هماهنگ نباشد، هزینههای دورهای فراموش شده باشند یا بودجه بر پایه برآورد خوشبینانه نوشته شده باشد. تاریخ و مبلغ دریافتیها و پرداختها را روی تقویم بگذارید و موجودی قابلخرج را از موجودی کل جدا کنید.
برای صندوق اضطراری از چه مبلغی شروع کنیم؟
یک هدف اولیه متناسب با توان و هزینههای محتمل خود انتخاب کنید؛ سپس بهتدریج آن را افزایش دهید. اندازه نهایی به مخارج ضروری، افراد وابسته و ثبات درآمد بستگی دارد. پول اضطراری باید هنگام نیاز قابلدسترسی باشد و خرج روزمره محسوب نشود.
پول بیمه، شهریه یا خرید عید همان صندوق اضطراری است؟
هزینههایی که وقوعشان قابلپیشبینی است، بهتر است ذخیره جداگانه داشته باشند. مبلغ موردنیاز را بر ماههای باقیمانده تقسیم کنید. صندوق اضطراری برای اتفاقهای ضروری و پیشبینینشده است؛ جداکردن این دو، تصویر دقیقتری از پسانداز میدهد.
اول بدهی را پرداخت کنیم یا پسانداز بسازیم؟
این تصمیم به هزینه و پیامد تأخیر بدهی، حداقل تعهدات و مقدار ذخیره در دسترس بستگی دارد. برنامه را طوری بچینید که نیازهای اساسی و پرداختهای لازم نادیده نمانند. برای تغییر سررسید یا شرایط بازپرداخت، پیش از تأخیر با طرف قرارداد هماهنگ کنید.
خرید عمده همیشه باعث صرفهجویی میشود؟
خیر. قیمت هر واحد، مقدار مصرف واقعی، تاریخ مصرف، فضای نگهداری و پولی که فعلاً از دسترس خارج میشود را بررسی کنید. بسته بزرگتر اگر دورریز ایجاد کند یا شما را برای هزینه ضروری بعدی دچار کسری کند، الزاماً انتخاب اقتصادی نیست.
غذای خانگی همیشه از خرید آماده ارزانتر است؟
هزینه مواد، انرژی، مقدار دورریز و زمان لازم را کنار قیمت گزینه آماده بگذارید. پخت خانگی ممکن است مناسبتر باشد، اما نتیجه به نوع غذا و شرایط شما بستگی دارد. برنامهای انتخاب کنید که از نظر هزینه و توان انجام، قابلادامه باشد.
چطور اعضای خانواده را در پسانداز همراه کنیم؟
یک هدف روشن و قابلفهم انتخاب کنید، هزینهها را بدون سرزنش مرور کنید و برای هر فرد سهم مسئولیت مشخص بگذارید. درباره سقف خریدهای مشترک و مبلغ شخصی توافق کنید. اجرای برنامه و زحمت کاهش هزینهها باید میان بزرگسالان تقسیم شود.
چطور پسانداز را به کودک آموزش دهیم؟
با مثالهای کوچک مثل انتخاب میان دو خرید و کنارگذاشتن بخشی از پول هدیه شروع کنید. هدفی متناسب با سن کودک تعیین کنید و درباره تفاوت نیاز و خواسته حرف بزنید. کودک نباید مسئول حل کسری بودجه یا نگران تأمین نیازهای اساسی خانواده شود.
برای ثبت هزینهها حتماً اپلیکیشن لازم است؟
خیر. دفتر، فایل ساده یا ابزار دیجیتالِ قابلاعتماد همگی میتوانند کافی باشند. مهم این است که مخارج ثبت و بهطور منظم مرور شوند. هنگام انتخاب برنامه، به دسترسیهای درخواستی و حریم خصوصی توجه کنید و اطلاعات حساس بانکی را بیدلیل وارد نکنید.
چطور خریدهای ناگهانی اینترنتی را کمتر کنیم؟
فهرست نیاز و سقف هزینه داشته باشید و برای خرید غیرضروری، فرصتی برای بازبینی بگذارید. هزینه نهایی، ارسال، شرایط مرجوعی و کالای اضافه برای رسیدن به تخفیف را بررسی کنید. کمکردن اعلانهای تبلیغاتی نیز میتواند به اجرای تصمیم شما کمک کند.
پول فروش وسایل اضافه را درآمد ماهانه حساب کنیم؟
فروش وسیله بلااستفاده معمولاً یک ورودی موردی است. پیش از فروش، مالکیت و نیاز آینده به آن را بررسی کنید و هزینه تعمیر، ارسال یا جایگزینی را حساب کنید. بودجه تکرارشونده را بر پایه فروش داراییهایی که هر ماه در دسترس نیستند ننویسید.
برای پسانداز بیشتر، کار در منزل راه مناسبی است؟
اگر مهارت، زمان، علاقه و امکان جذب مشتری دارید، میتوان با یک آزمایش کوچک شروع کرد. مبلغ فروش را با سود اشتباه نگیرید و مواد، بستهبندی، ارسال و زمان کار را حساب کنید. وعده درآمد تضمینی یا درخواست پول برای آزادکردن دستمزد را جدی بررسی کنید.
با وجود تورم، پساندازکردن چه فایدهای دارد؟
ذخیره برای هزینههای نزدیک و اضطراری، امکان پرداخت بهموقع را فراهم میکند. برای هدفهای دورتر، حفظ قدرت خرید، ریسک، نقدشوندگی و هزینهها باید جداگانه بررسی شوند. نگرانی از تورم، دلیل کافی برای قراردادن تمام پول موردنیاز زندگی در یک دارایی پرنوسان نیست.
اگر یک ماه به هدف پسانداز نرسیدیم چه کنیم؟
اختلاف برنامه و واقعیت را بررسی کنید: هزینه پیشبینینشده، افزایش قیمت، برآورد نادرست یا تغییر درآمد؟ سپس مبلغ یا زمان هدف را اصلاح کنید. اگر از ذخیره برای یک ضرورت واقعی استفاده شده، برای تکمیل دوباره آن برنامه بگذارید و روند را ادامه دهید.